
A colloquio con Cosimo Recchia, Senior Equity Strategist, Investment Research&Advisory di ANIMA Sgr
Sull’azionario dell’area euro è sempre aperta la discussione sulla forte sottovalutazione rispetto a quello statunitense. Il P/E è nettamente inferiore rispetto a quello dell’S&P 500. Per trovare un divario simile a quello attuale dobbiamo risalire al 2011, all’apice della crisi dell’eurozona. Qual è la vostra valutazione?
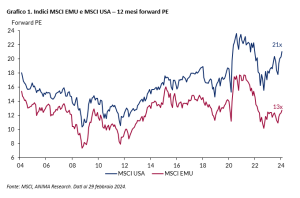
A fine febbraio, l’indice MSCI EMU European Economic and Monetary Union) scambiava a 13x volte gli utili attesi a dodici mesi, un dato di gran lunga inferiore rispetto a quello di 21x dell’indice MSCI USA (grafico 1).
Fonte: MSCI, ANIMA Research. Dati al 29 febbraio 2024.
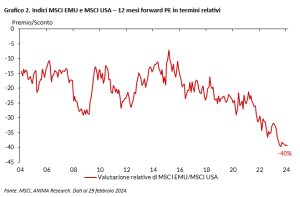
Lo sconto, pari a circa il 40%, è il più profondo degli ultimi vent’anni (grafico 2).
Fonte: MSCI, ANIMA Research. Dati al 29 febbraio 2024.
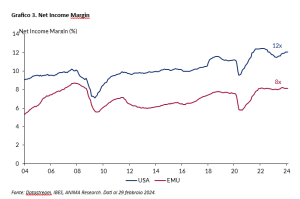
Le ragioni di tale sottovalutazione sono prettamente di natura fondamentale. Secondo i dati di consenso, infatti, gli utili delle società dell’Area Euro dovrebbero aumentare di circa il 5% nel 2024, la metà rispetto al 10% atteso per quelle americane. Il divario valutativo non è una novità, ed è andato via via allargandosi negli ultimi dieci anni, di pari passo con le crescenti evidenze della capacità delle aziende USA di rinnovarsi e incrementare la propria profittabilità (misurata come rapporto tra utile netto e ricavi).
Alla fine del 2009, il margine netto delle aziende dell’Area Euro si attestava al 6%, e quello delle aziende americane al 7%; oggi, le prime hanno una marginalità dell’8% (due punti percentuali in più rispetto ai minimi degli ultimi vent’anni), mentre le seconde hanno raggiunto il 12% e marciano verso nuovi record storici (grafico 3).
Fonte: Datastream, IBES, ANIMA Research. Dati al 29 febbraio 2024.
Il motivo principale di questa maggiore profittabilità è la preponderanza di titoli riconducibili ai settori Information Technology e Media&Entertainment: i comparti Growth pesano oltre il 40% nel benchmark MSCI USA, ma solo il 15% nel MSCI EMU (grafico 4).
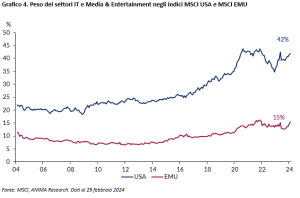
Fonte: MSCI, ANIMA Research. Dati al 29 febbraio 2024
Per queste ragioni, manteniamo una preferenza strategica per l’azionario USA rispetto a quello continentale. Le valutazioni europee fortemente a sconto rappresentano un terreno fertile per opportunità tattiche di trading. Ma da sole non bastano ad alimentare una sovra-performance sostenuta e protratta.
Nel lungo periodo, infatti, sono sempre i fondamentali a guidare i corsi azionari: negli ultimi 20 anni, l’indice MSCI USA è salito dell’8% all’anno, supportato da una crescita annua degli utili del 6%; l’MSCI EMU è salito solo del 3% all’anno, in linea con il tasso di crescita degli utili.
L’Eurozona presenta un quadro eterogeneo a livello macro. Quali Borse dell’area ritenete siano le più interessanti in questa fase?
In questa fase privilegiamo un approccio barbell anche nella selezione dei mercati dei singoli Stati. In particolare, per avere esposizione allo stile growth, riteniamo interessante l’azionario olandese, nonostante le ricche valutazioni, in virtù del sovrappeso nel settore dei semiconduttori. Tra i mercati con inclinazione Value, invece, preferiamo l’Italia rispetto ai listini dei Paesi core, per una combinazione di fattori:
-
le valutazioni molto attraenti, con il FTSE MIB che scambia a 8x volte gli utili attesi a 12 mesi contro i 13x del MSCI EMU;
-
una view ancora costruttiva sui titoli di Stato italiani, il cui andamento è uno dei driver principali del mercato azionario domestico;
-
l’esposizione a finanziari e lusso, che potrebbero trainare il rally una volta che il rallentamento economico europeo sarà alle spalle;
-
l’attrattività degli indici italiani sotto il profilo della capacità di generare reddito, con un dividend yield di oltre il 5%, superiore di due punti percentuali a quello del benchmark dell’Area Euro.

Segui Fondi & Sicav sui social
