
Chart of the Week a cura dell’Economic Team di Payden & Rygel

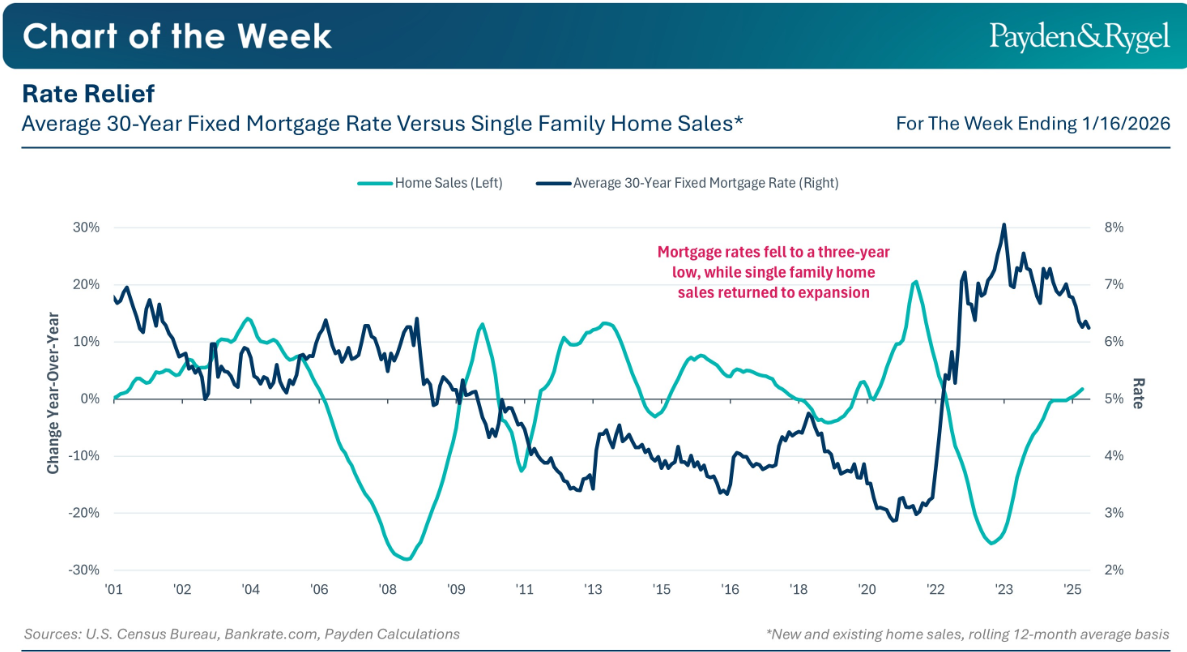
La scorsa settimana, il tasso medio nazionale sui mutui a tasso fisso trentennali è sceso al livello più basso dal settembre 2022. Una flessione che sembra riconducibile, più che alle attese di nuovi tagli dei tassi di interesse, all’annuncio del presidente Trump dell’avvio di un programma di acquisto di mutui per 200 miliardi di dollari attraverso la Federal National Mortgage Association (cd “Fannie Mae”) e la Federal Home Loan Mortgage Corporation (“Freddie Mac”). Sebbene tassi ipotecari più bassi possano supportare l’attività nel settore immobiliare, come dimostrerebbe l’aumento delle vendite di abitazioni registrato nel mese di ottobre, l’impatto di questa misura sull’accessibilità abitativa appare destinato a rimanere limitato.
Anzitutto, Fannie Mae e Freddie Mac erano già attivi nell’acquisto di mutui. In secondo luogo, i rendimenti dei Treasury continuano a rappresentare un vincolo per i tassi a più lunga scadenza che incidono su imprese e consumatori e che, con ogni probabilità, sarebbero già più bassi se le pressioni legate ai dazi non avessero alimentato l’inflazione core, ritardando l’allentamento monetario da parte della Federal Reserve. Infine, l’accessibilità abitativa resta condizionata dai prezzi elevati degli immobili, determinati da squilibri tra domanda e offerta più che dai soli costi di finanziamento.
A nostro avviso, nel corso di quest’anno la combinazione tra moderazione dell’inflazione e indebolimento del mercato del lavoro dovrebbe favorire un calo dei rendimenti, a prescindere dalle iniziative governative di acquisto di mutui. Per ottenere un miglioramento significativo e duraturo dell’accessibilità abitativa, però, sarà necessario un incremento ben più consistente dell’offerta di abitazioni.

Segui Fondi & Sicav sui social
