
Christian Scherrmann, Chief U.S. Economist di DWS
All’inizio di Guida galattica per gli autostoppisti di Douglas Adams, Arthur Dent conclude che “Niente panico” è la prima cosa utile o comprensibile che qualcuno gli abbia detto durante l’intera giornata. Non è un cattivo consiglio nemmeno per chi cerca nei dati sulla produttività statunitense indicazioni sull’impatto dell’AI in termini di occupazione o investimenti.
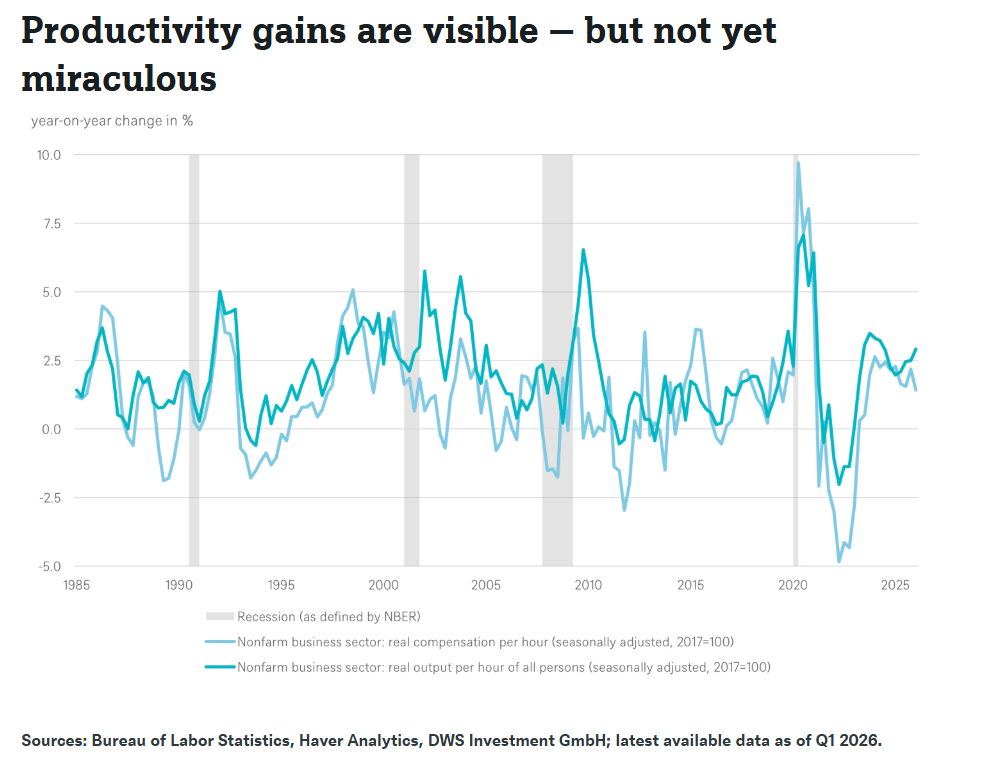
Il nostro Grafico della Settimana confronta la crescita anno su anno della produttività oraria nel settore non agricolo statunitense con la crescita anno su anno della retribuzione reale oraria dal 1985 a oggi. La produttività si è ripresa dal rallentamento post-pandemico del 2022 e sta ora crescendo più rapidamente dei salari reali. Fin qui, tutto bene: l’economia produce di più per ogni ora lavorata, mentre anche il potere d’acquisto delle famiglie continua a crescere, seppur a un ritmo più contenuto.
Questo andamento corrisponde allo scenario auspicato dagli ottimisti dell’AI. Kevin Warsh, prossimo Presidente della Federal Reserve statunitense, sostiene da tempo che i guadagni di produttività trainati dall’intelligenza artificiale potrebbero avere un effetto strutturalmente disinflazionistico, riducendo i costi di produzione e contribuendo a contenere i prezzi finali. I salari reali crescerebbero senza che le pressioni salariali nominali sfuggano di mano, rendendo nel tempo più giustificabile un contesto di tassi d’interesse più bassi.

Il problema è che le banche centrali raramente possono fare affidamento su un unico meccanismo causale, anche quando lo hanno identificato correttamente. “Al di fuori dei manuali di economia, raramente tutte le condizioni restano invariate”, osserva Christian Scherrmann, Chief U.S. Economist di DWS. Warsh potrebbe dover affrontare prima il tema dei prezzi del petrolio e delle aspettative di inflazione. Nel breve periodo, il boom degli investimenti nell’AI potrebbe persino complicare il quadro, aumentando la domanda di input scarsi, dal capitale al rame fino agli elettricisti.
Sulla base delle evidenze disponibili finora, i guadagni di produttività a livello di singole attività sembrano reali, ma concentrati e non necessariamente nei settori dove la domanda è più elevata. Inoltre, molte attività difficili da automatizzare richiedono ancora capacità di giudizio, comprensione del contesto e cambiamenti organizzativi, oltre a competenze manuali. Come già accaduto durante precedenti transizioni tecnologiche, l’AI probabilmente modificherà prezzi relativi e salari molto prima che il suo impatto sull’intera economia diventi pienamente evidente.
I segnali di prezzo indicano a famiglie e imprese quando e come adattarsi, forse persino spingendo alcuni sviluppatori software a riqualificarsi come elettricisti. Questi temporanei disallineamenti nelle competenze possono contribuire a spiegare perché le nuove tecnologie impieghino tempo prima di riflettersi nelle statistiche sulla produttività. Per il momento, la lezione di Arthur Dent resta valida: niente panico – e attenzione a non scambiare il primo segnale comprensibile per la risposta definitiva.

Segui Fondi & Sicav sui social
