
Il commento a cura dell’Economic Team di Payden & Rygel
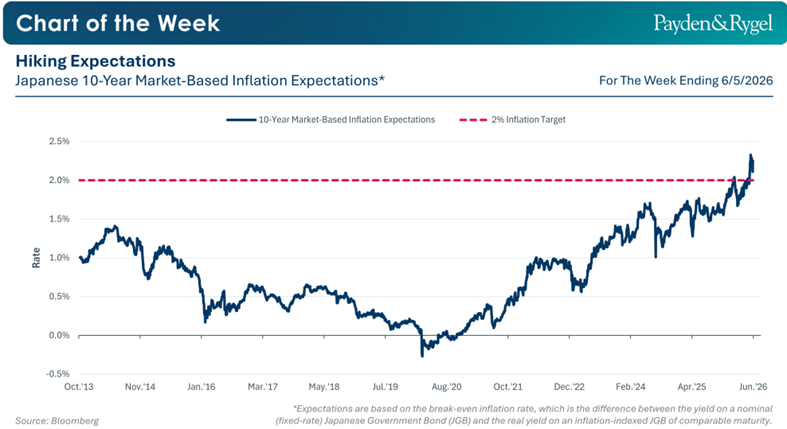
Alzare o meno i tassi di fronte a uno shock dei prezzi dell’energia: è questo l’interrogativo che mercati e banche centrali continuano a porsi. Un conto è soppesare gli effetti di primo impatto dell’attuale shock dell’offerta di petrolio sui prezzi; ben più complesso è capire come imprese e consumatori reagiranno a tale shock attraverso le proprie aspettative di prezzo future (i cosiddetti effetti di secondo impatto). Aspettative di inflazione disancorate rappresentano l’incubo peggiore di una banca centrale, e non a torto: possono trasformare un rincaro transitorio in un’inflazione persistente.
È vero che dallo scorso marzo la maggior parte delle banche centrali ha lasciato i tassi invariati, ma potrà mantenere questa rotta soltanto finché le aspettative di inflazione resteranno ben ancorate. Negli Stati Uniti, finora, il quadro resta rassicurante: le aspettative di inflazione di lungo termine sono rimaste pressoché stabili da inizio anno. Il Giappone, però, potrebbe non essere altrettanto fortunato. Qui, infatti, le aspettative di inflazione di lungo periodo espresse dal mercato sono salite rapidamente, oltrepassando l’obiettivo del 2% fissato dalla Bank of Japan. Come ha avvertito la scorsa settimana il Governatore della BoJ Ueda, «se i mercati dovessero percepire la possibilità che la BoJ non adotti misure adeguate a contrastare l’aumento dei prezzi, ciò potrebbe tradursi in un rialzo dei tassi di interesse a lungo termine» e «gravare pesantemente non solo sull’economia, ma anche sui mercati finanziari». In altre parole, un rialzo a giugno appare altamente probabile.

Segui Fondi & Sicav sui social
