
Chart of the Week a cura dell’Economic Team di Payden & Rygel

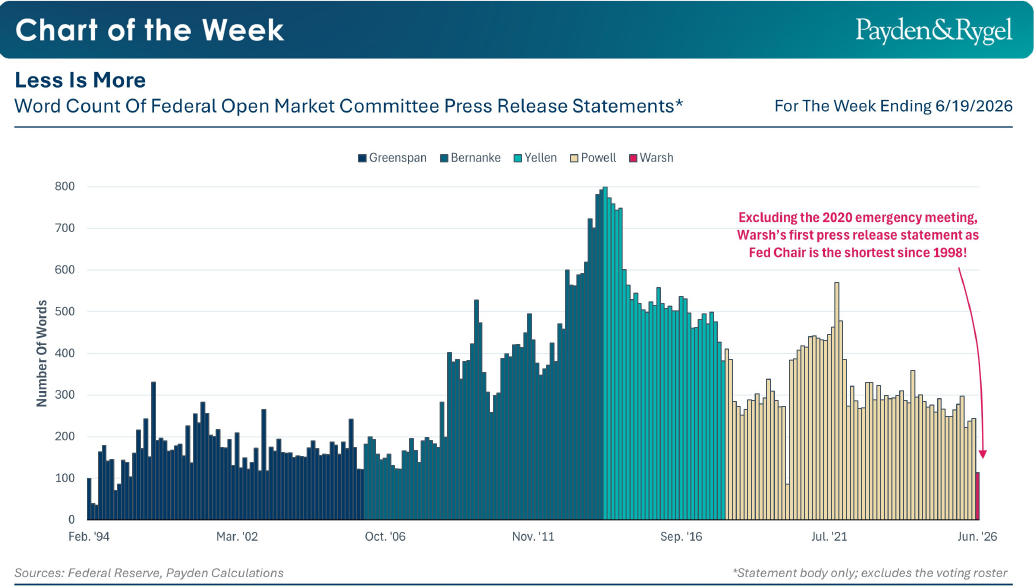
Il comunicato del FOMC di giugno conta appena 114 parole, contro le 244 della riunione di aprile, una lunghezza che richiama i comunicati dell’era Greenspan. Si tratta di un cambiamento notevole, che potrebbe anticipare un nuovo approccio comunicativo da parte della Fed: maggiore sintesi, minore frequenza delle comunicazioni e riduzione delle indicazioni ai mercati.
A rafforzare questa impressione è stato lo stesso presidente Warsh, che ha annunciato la creazione di cinque task force incaricate di esaminare la strategia di comunicazione della banca centrale e altri aspetti operativi, prima di formulare eventuali raccomandazioni.
In una prospettiva storica, la tendenza verso comunicati più dettagliati ha raggiunto il suo apice durante le presidenze di Bernanke e Yellen. All’epoca, con il tasso sui Fed Funds vicino allo zero, una crescita economica debole e un’inflazione stabilmente inferiore al target, la comunicazione rappresentava essa stessa uno strumento di politica monetaria. Oggi il quadro è radicalmente cambiato: l’economia statunitense continua a mostrare resilienza, mentre l’inflazione resta persistentemente elevata.
In questo contesto, la scelta di una comunicazione più essenziale solleva interrogativi rilevanti: la Fed ha ancora bisogno di guidare in modo così esplicito le aspettative del mercato? E quali conseguenze potrebbe avere questa svolta per la volatilità sui mercati finanziari?

Segui Fondi & Sicav sui social
