
Il commento di DWS
Tra i suoi molti pregi, il classico d’animazione Disney “Il Re Leone” offre una chiave di lettura utile per la politica monetaria statunitense: ciò che sembra la fine di un ciclo potrebbe in realtà essere l’inizio di un altro. Dopo diversi tagli dei tassi, la Federal Reserve statunitense si trova ora di fronte a una crescita resiliente e a un’inflazione persistente. Fino a poco tempo fa, gli investitori temevano soprattutto che un indebolimento della crescita potesse costringere a nuovi tagli dei tassi. Ora devono considerare anche il rischio di nuovi rialzi.
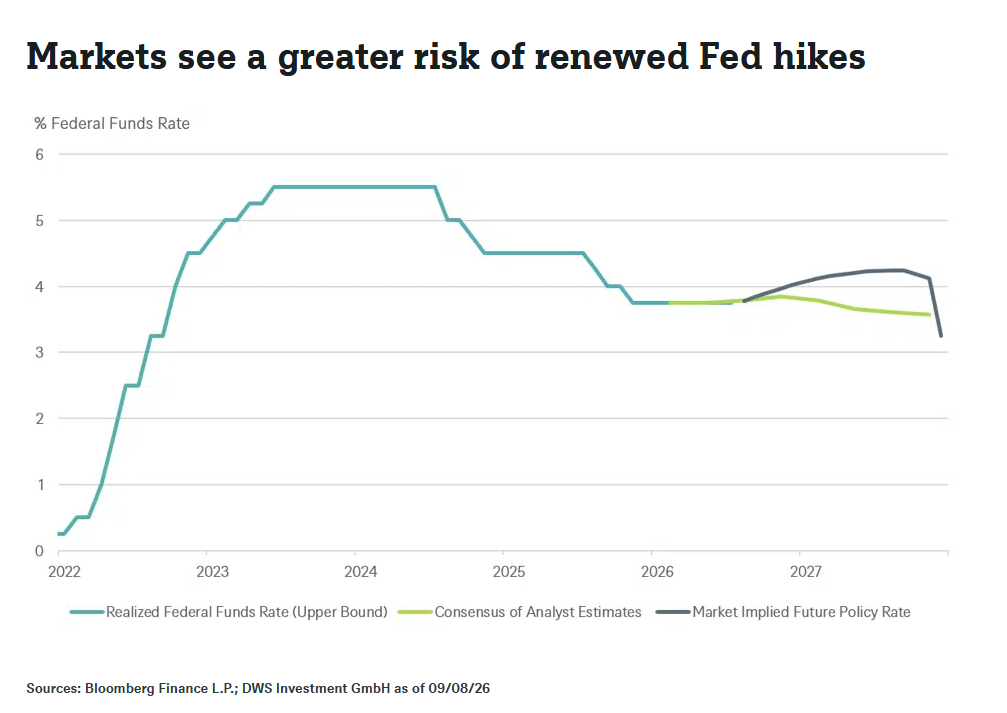
Come mostra il Chart of the Week, le previsioni degli economisti e i prezzi di mercato indicano percorsi diversi per i tassi di interesse. Il consenso Bloomberg tra gli economisti indica tagli graduali fino al 2027. I tassi impliciti nei futures sul SOFR si muovono inizialmente nella direzione opposta, salendo sopra il 4% prima di tornare a scendere. Questi prezzi non sono previsioni pure, dovrebbero riflettere anche il desiderio degli investitori di assicurarsi contro le sorprese. Ciononostante, il contrasto è netto. Gli economisti si attendono che le pressioni inflazionistiche si attenuino in modo costante. I mercati attribuiscono invece maggiore peso alla possibilità che la Fed sia costretta a invertire rotta.
A prima vista, il meccanismo appare semplice. Un’economia solida può ridurre la necessità di tagli precauzionali dei tassi, pensati per contrastare un possibile rallentamento. L’inflazione persistente, dal canto suo, mantiene aperta la possibilità di nuovi rialzi. Ma perché economisti e mercati interpretano gli stessi dati in modo così diverso? Una ragione potrebbe risiedere nelle indicazioni più limitate fornite dalla Fed. In assenza di segnali più chiari da parte della banca centrale, i singoli dati pubblicati possono modificare le aspettative di mercato in modo più marcato rispetto al passato. Questa interpretazione è coerente con la ricerca economica, secondo cui l’incertezza sui futuri tassi di riferimento influenza i prezzi degli asset indipendentemente dalle sorprese di politica monetaria.
Gli economisti, al contrario, devono distinguere il segnale dal rumore all’interno di dati volatili e frequentemente rivisti. L’ultimo report sull’occupazione ne è un buon esempio. “A prima vista, un dato più solido sulle assunzioni potrebbe sembrare un ‘hakuna matata’: nessun motivo di preoccuparsi”, osserva Christian Scherrmann, Chief U.S. Economist di DWS. “Tuttavia, il report ha principalmente ridotto i rischi al ribasso, senza aggiungere pressioni sui prezzi interni, dato che i salari restano moderati. Con l’inflazione ancora condizionata dai prezzi energetici e dai dazi, il prossimo report sull’inflazione dovrebbe dirci di più su se un rialzo dei tassi sia giustificato o meno.”
Non consideriamo gli ultimi dati né come un caso di “hakuna matata”, né come un segnale chiaro di un nuovo inasprimento. Proprio come nel “cerchio della vita”, nei dati c’è ancora molto da scoprire, più di quanto qualsiasi singola pubblicazione possa rivelare. Con indicazioni scarse da parte della Fed, ogni nuovo indizio potrebbe spingere i mercati verso una direzione diversa.

Segui Fondi & Sicav sui social
