
Con la diffusione del virus, le cose potrebbero peggiorare ulteriormente. Mentre ci aspettiamo un calo significativo della crescita dell’economia globale, ci aspettiamo ancora una ripresa verso l’estate.
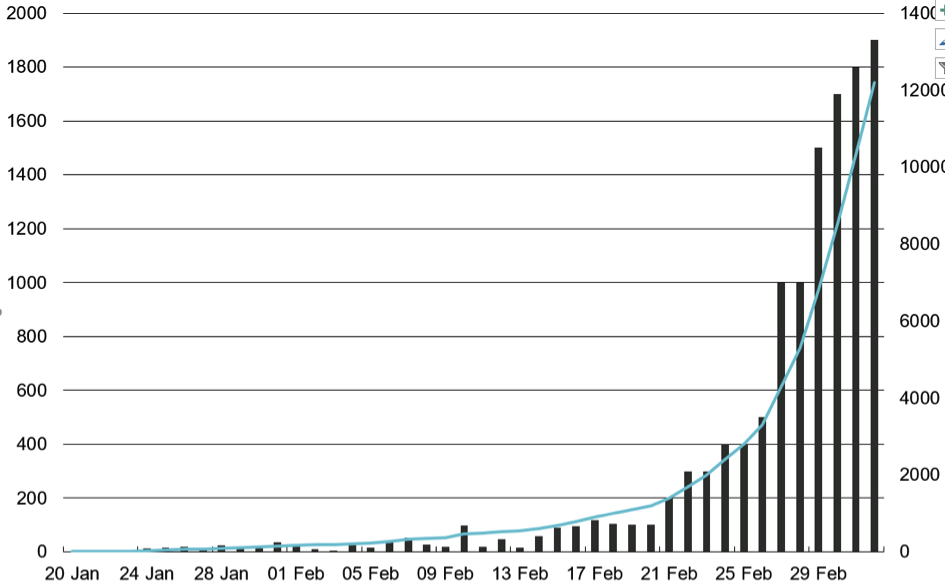
Anche se il coronavirus “Covid-19” non è ancora una pandemia, sembra destinato a essere classificato come tale. Visto anche il numero crescente di casi confermati in tutto il mondo, anche al di fuori della Cina (grafico 1). In Europa, l’Italia sembra particolarmente colpita.
Se è troppo presto per valutare l’impatto sulla terza economia europea, è opportuno sottolineare che la maggior parte dei casi si è verificata nella regione italiana economicamente più forte, la Lombardia, che rappresenta il 25% del PIL del Paese – con la capitale finanziaria italiana, Milano, anch’essa colpita.
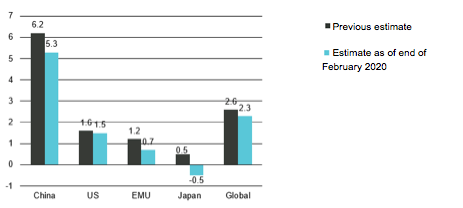
Il numero dei paesi colpiti sembra crescere di giorno in giorno. Tra questi vi sono il Giappone e la Corea del Sud, le cui economie sono fortemente legate a quelle della Cina e dipendono dai turisti cinesi. La vicinanza dei mercati asiatici alla Cina ne fa la regione più esposta all’epidemia di virus. Abbiamo abbassato le nostre previsioni anche per la maggior parte dei mercati al di fuori dell’Asia (grafico 2).
Economia, il lato positivo dei fondamentali
Prima dell’epidemia di Covid-19, l’economia andava bene. I Global and Regional Purchasing Managers Index (PMI) hanno iniziato a mostrare una ripresa nel settore manifatturiero e nel settore dei servizi non hanno mai veramente preso l’influenza. Eppure ci sono sottocomponenti dei PMI che indicano livelli di stress nelle catene di fornitura.
I mercati del lavoro stanno generalmente andando forte negli Stati Uniti e in Europa. L’inflazione è sotto controllo, il che lascia spazio a politiche monetarie di sostegno. La rapida risposta di liquidità della People’s Bank of China, che aiuta a contenere le ricadute della crisi sanitaria, si ripercuoterà probabilmente sull’economia.
Ci aspettiamo che la Federal Reserve statunitense, che ha tagliato il tasso di riferimento di 50 punti base il 3 marzo in una mossa d’emergenza, taglierà ancora una volta nei prossimi 12 mesi. A nostro avviso, la Banca Centrale Europea (Bce) seguirà l’esempio della riduzione dei tassi di riferimento. Fornendo al contempo liquidità attraverso altre misure. Riteniamo che anche la Banca Nazionale Svizzera, da parte sua, taglierà molto probabilmente i tassi di riferimento.
Elezioni Usa, l’impennata di Bernie Sanders
Per quanto riguarda i mercati finanziari, i rating di consenso per Donald Trump, strettamente correlati alle mosse dell’ampio indice S&P500, sono di nuovo in crescita. Sarà interessante vedere chi tra i candidati del Partito Democratico emergerà come sfidante alle elezioni presidenziali di novembre. Attualmente, il senatore del Vermont Bernie Sanders sembra essere in testa.
Se dovesse vincere, l’America potrebbe affrontare un programma governativo di stampo socialista. La probabile ulteriore diffusione del coronavirus negli Stati Uniti potrebbe dare un’altra spinta alla campagna di Sanders, che sostiene un forte sistema sanitario pubblico.
Prospettive economia contaminate dal coronavirus
Mentre l’ondata di virus che colpirà l’economia globale e la performance del primo trimestre indebolendo anche quella del secondo trimestre, la nostra previsione di “crescita lenta” per il 2020 rimane valida. Tuttavia, ci stiamo avvicinando a uno scenario di “forte rallentamento”. Stiamo comunque riaffermando una posizione neutrale su azioni, obbligazioni e materie prime.
All’interno delle azioni, preferiamo il Regno Unito per il suo potenziale di recupero post-Brexit, piuttosto che il Giappone colpito dal virus. All’interno del segmento obbligazionario, abbiamo una relativa preferenza per i Treasury statunitensi rispetto ai titoli di Stato europei, in quanto la pressione sulla Fed per l’alleggerimento è in aumento.
Il debito locale dei mercati emergenti – in questo caso siamo leggermente sovrappesati – potrebbe vedere un’ulteriore debolezza nel prossimo futuro, ma potrebbe anche aumentare le speranze di una significativa ripresa economica a partire dal secondo trimestre. Il franco svizzero è, a nostro avviso, una copertura di portafoglio adeguata.
Mentre lo scoppio di una malattia sconosciuta ha portato sofferenza a migliaia di persone, vale la pena notare che l’influenza comune causa decine di migliaia di vittime ogni anno. Allo stesso modo, si può affermare con certezza che Covid-19 non sarà l’ultimo e nemmeno il più letale coronavirus ad affliggere l’umanità.
Tuttavia, di norma, le onde d’urto che le crisi sanitarie globali inviano in tutto il mondo sono temporanee. Se il passato è una guida, dovrebbero emergere opportunità di acquisto.
A cura di Frank Häusler, chief strategist di Vontobel Asset Management

Segui Fondi & Sicav sui social
