
“Per i gestori obbligazionari, l’ansia per l’inflazione è comprensibile. La nostra strategia è mantenere un po’ più di liquidità per mirare a potenziali cali, riducendo l’esposizione ai settori sensibili alla duration”. Mark Holman, CEO di TwentyFour Asset Management
Sembra che attualmente stiamo passando almeno il 40% del nostro tempo a parlare di inflazione, o più precisamente, del perché la Federal Reserve sembra avere una visione diversa dell’inflazione rispetto a quasi tutti gli altri.
Per i gestori obbligazionari, l’ansia per l’inflazione è comprensibile; tipicamente significa perdite nei Treasury statunitensi, che a loro volta possono portare a perdite sui prodotti di credito dove lo spread è troppo sottile per assorbire qualsiasi successivo movimento dei tassi. I titoli di giornale infiniti che questo argomento sembra generare possono indurre a far roteare gli occhi. Ma noi pensiamo che sia un dibattito che vale la pena avere.
A mio parere, se c’è una cosa che gli investitori devono ricordare per il resto del 2021, è questa.

Per mesi, il presidente della Federal Reserve Powell e altri funzionari della Fed hanno servito ai partecipanti al mercato una “dieta” sempre più familiare fatta di rassicurazioni. E un impegno continuo a sostenere la ripresa post-pandemica per tutto il tempo necessario.
Al centro dei messaggi della banca centrale c’è stata la continua affermazione che qualsiasi prova di inflazione dei prezzi durante l’attuale fase di ripresa si dimostrerà transitoria. E alla fine si ridurrà di fronte alle prevalenti tendenze disinflazionistiche secolari di globalizzazione, de-sindacalizzazione, bassi tassi di crescita della popolazione e automazione.
Tuttavia, gli indicatori relativi all’inflazione potrebbero portare sempre più gli investitori a considerare le ripetizioni della Fed come vuote. L’aumento annuale dei prezzi del 5,4% è stato registrato in giugno contro le aspettative del 4,9%, e l’IPC, pur rallentando, è stato superiore alle aspettative anche a luglio, sempre al 5,4% (5,3% previsto).
Quindi, questa Fed è giustificata ad affermare continuamente che qualsiasi ripresa dell’inflazione si rivelerà transitoria?
Dal nostro punto di vista, era chiaro che le pressioni inflazionistiche a cui il mercato ha assistito da gennaio a maggio erano influenzate principalmente da questioni transitorie, con effetti di base e problemi di catena di approvvigionamento che si combinavano per distorcere il quadro generale.
Allo stesso modo, però, non ci è affatto chiaro che tutti gli aumenti di prezzo che si stanno verificando si riveleranno effimeri. A nostro avviso ci sono abbastanza prove che alcuni di questi aumenti potrebbero rivelarsi più duraturi.
In primo luogo, sembra ingenuo non aspettarsi una certa perdita di efficienza economica dopo aver chiuso il mondo per un anno e averlo riaperto rapidamente. Le carenze nell’offerta di input chiave come i semiconduttori e l’aumento dei prezzi delle materie prime indicano la difficoltà nel riavviare le catene di fornitura globali quando le economie non stanno ripartendo tutte allo stesso ritmo.
Combinate questo con un sistema bancario globale che, a differenza del periodo post-crisi finanziaria, sembra essere ben capitalizzato e incline a fornire credito. E crediamo che ci siano abbastanza ragioni per prevedere che l’inflazione sia più persistente di quanto la posizione della Fed indichi.
Come gestori obbligazionari dovremmo essere preoccupati che la nostra visione sull’inflazione appaia in contrasto con quella della Fed? Beh, non necessariamente.
Gli investitori obbligazionari devono riconoscere che il doppio mandato della Fed significa che la questione urgente per Powell è sia facilitare il più possibile la piena occupazione sia assicurare che la ripresa avvenga in modo uniforme su tutta la popolazione statunitense. I recenti dati sulla disoccupazione del Bureau of Labor Statistics degli Stati Uniti indicano che i mercati del lavoro statunitensi stanno rimbalzando, con il rapporto di luglio che mostra un tasso di disoccupazione del 5,4.
Tuttavia, circa 8,7 milioni di americani stanno ancora raccogliendo sussidi di disoccupazione, secondo il rapporto di luglio. In altre parole, ci sono 6 milioni di americani in più senza lavoro rispetto al febbraio 2020.
US unemployment (mn): Jan 2020 – July 2021
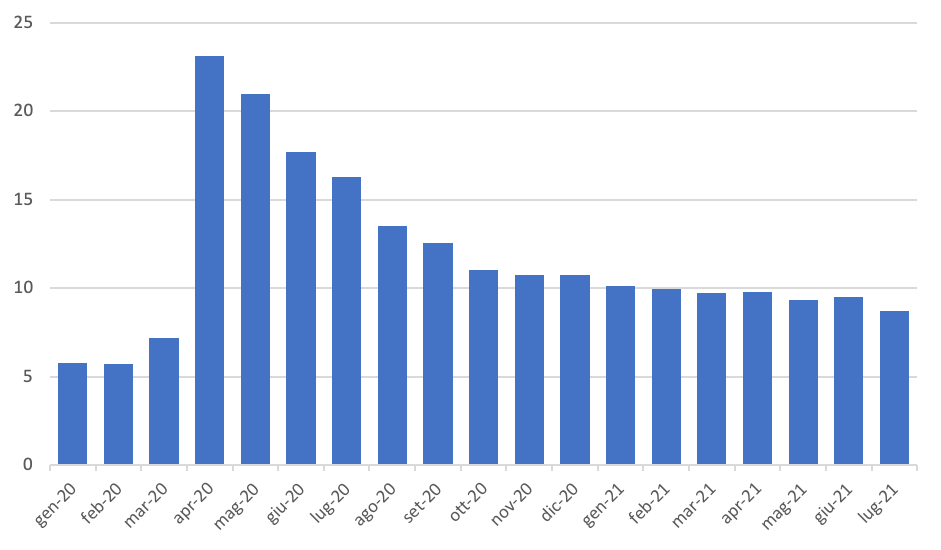
Fonte: US Bureau of Labor Statistics, data as of July 2021
Allo stesso modo, il tasso di partecipazione della forza lavoro dell’US Bureau of Labor Statistics (che tiene traccia del numero di persone che lavorano o che cercano attivamente lavoro) è rimasto sostanzialmente piatto negli ultimi mesi, con i datori di lavoro che fanno fatica ad attirare i lavoratori nonostante gli incentivi e i salari più alti. Tenendo conto di quanto sopra, pensiamo che sia improbabile che la Fed aumenti i tassi finché i dati sulla disoccupazione non saranno molto più bassi.
Pensiamo che il lavoro della Fed in questo momento sia quello di aiutare a promuovere la ripresa. Ed evitare di fare commenti che potrebbero far dubitare il mercato di questo impegno. Ma se è disposta a tollerare un’inflazione superiore al target per raggiungere questo obiettivo, dove si trovano gli investitori in obbligazioni?
Dal nostro punto di vista, la considerazione più pertinente è la gestione dell’esposizione a quelli che la storia indica come i settori più sensibili alla durata, perché ci aspettiamo che la Fed sia molto più tollerante all’inflazione di quanto noi, come gestori di obbligazioni, possiamo permetterci di essere.
Allo stesso modo, la performance dei mercati dei tassi durante il secondo trimestre ha compresso i rendimenti a un livello che, per noi, è incongruo considerando il potenziale di ulteriore inflazione, o il rischio di un passo falso comunicativo delle banche centrali. A nostro parere, i Treasury USA a 10 anni a ~1,35% non sono coerenti nemmeno con una visione rispettosa della potenziale persistenza dell’inflazione futura. Pertanto, considerare di ridurre l’esposizione anche a settori ad alto rating, sensibili alla durata e ai Treasury a lunga scadenza sembra, almeno a nostro avviso, abbastanza prudente.
Allo stesso tempo, il pragmatismo impone una leggera riduzione del rischio complessivo nel caso in cui sperimentassimo un po’ di volatilità mentre la Fed gioca con i suoi messaggi e l’incertezza che potrebbe creare. Pertanto, gestire i portafogli con un aumento marginale della liquidità per puntare a opportunità di valutazione interessanti, qualora si presentassero, per noi ha senso.
Tuttavia, non stiamo sostenendo una rotazione all’ingrosso dagli asset di rischio. Nel complesso, il nostro scenario di base per il resto del 2021 prevede che i mercati del credito continuino a performare, con tassi di default sia in Europa che negli Stati Uniti che probabilmente si abbasseranno fino alla fine dell’anno. Crediamo ancora che i settori del credito continueranno a registrare una performance positiva, in particolare quelli tradizionalmente prociclici e che mantengono livelli di spread positivi, come gli AT1 e i CLO europei.
Nel complesso, il nostro messaggio è: di fronte all’incertezza della traiettoria dell’inflazione e delle prospettive del mercato del lavoro, mantenere un po’ più di liquidità per mirare a potenziali cali, riducendo al contempo l’esposizione ai settori sensibili alla duration, può rivelarsi una strategia efficace nella seconda metà del 2021.

Segui Fondi & Sicav sui social
