
Alfonso Borges, CFA, Julius Baer
Negli ultimi tre mesi, i rendimenti dei Treasury statunitensi sono stati spiegati prevalentemente dall’andamento del prezzo del petrolio, perché quest’ultimo rappresenta il principale fattore marginale delle aspettative sulla politica monetaria. La sensibilità ai movimenti del prezzo del petrolio è stata particolarmente elevata sulla parte breve della curva dei rendimenti (ad esempio i Treasury USA a due anni). Mentre sulle scadenze più lunghe i rialzi del petrolio hanno generato movimenti più contenuti.
Forniamo agli investitori un framework empirico per comprendere l’impatto di prezzi del petrolio più elevati sui rendimenti complessivi dei portafogli obbligazionari. Le conclusioni emerse dalla nostra analisi supportano il nostro posizionamento overweight sulla duration nei portafogli obbligazionari.
La guerra con l’Iran ha penalizzato i rendimenti delle obbligazioni governative
Gli asset rischiosi hanno recuperato ben oltre i livelli precedenti alla guerra. Mentre la performance degli strumenti più “macro”, come i titoli di Stato, è rimasta deludente. Più che riflettere opinioni differenti sull’evoluzione del conflitto, l’andamento divergente di azioni e obbligazioni evidenzia i diversi driver di rendimento delle due asset class: i prezzi delle azioni hanno seguito le forti aspettative di crescita degli utili alimentate dal boom dell’intelligenza artificiale, mentre il mercato obbligazionario continua a concentrarsi principalmente sul prezzo del petrolio e sulle implicazioni per la politica dei tassi delle banche centrali.
Quale sarà la prossima direzione dei mercati?
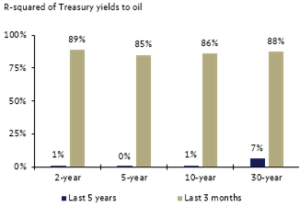
Proponiamo un framework semplice, ma basato su evidenze empiriche, per aiutare gli investitori a comprendere la sensibilità dei portafogli obbligazionari ai movimenti del prezzo del petrolio. Il fondamento della nostra analisi è relativamente semplice. Siamo partiti dall’osservazione che i rendimenti dei Treasury USA sono diventati estremamente correlati ai prezzi del petrolio dall’inizio della guerra con l’Iran.
Infatti, come mostra il grafico, il prezzo forward a un anno del petrolio Brent spiega tra l’80% e il 90% dei livelli dei rendimenti dei Treasury statunitensi negli ultimi tre mesi, in netto contrasto con gli ultimi cinque anni, periodo durante il quale era generalmente assente una correlazione significativa tra le due variabili.

Segui Fondi & Sicav sui social
