
L’attuale contesto macroeconomico è caratterizzato da differenti ritmi di crescita a livello globale e da un’inflazione che si conferma su livelli ancora elevati ma con alcuni primi segnali di rallentamento. L’analisi dell’outlook mercati di giugno di Di Generoso Perrotta, Responsabile Advisory di Banca Generali
L’economia statunitense si dimostra ancora solida e caratterizzata da una ripresa che ha riguardato più settori. In Eurozona, invece, la crescita appare più debole e maggiormente impattata dall’aumento dell’inflazione.
In un simile scenario le banche centrali si confermano protagoniste, mantenendo come priorità il contenimento dell’inflazione tramite l’interruzione delle immissioni di liquidità e il rialzo dei tassi.
La Federal Reserve ha anticipato rialzi dei tassi da 50 punti base in occasione dei prossimi due incontri di politica monetaria e la BCE ha annunciato che già da luglio potrebbe seguire l’esempio della Fed, anche se in maniera meno aggressiva.
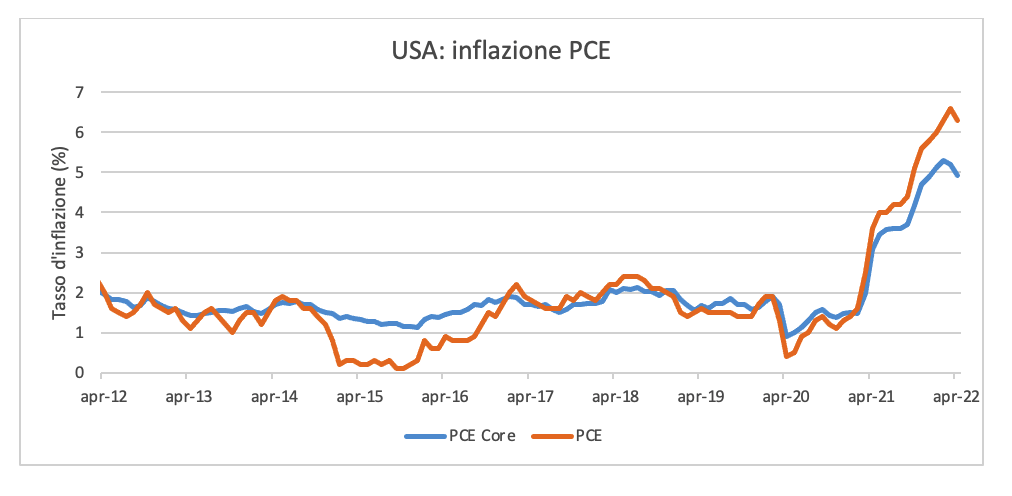
La stretta monetaria dovrebbe contribuire ad alleviare le pressioni sui prezzi, pertanto l’inflazione potrebbe aver raggiunto un picco ed essere destinata, seppur lentamente, a ridursi.
Gli effetti della manovra restrittiva sulla crescita dovrebbero essere misurati e non tali da determinare una recessione sia a livello globale che nelle singole economie di riferimento: il Pil globale dovrebbe mostrare ancora tassi di crescita annui positivi nel 2022, con la possibilità che l’attività economica possa contrarsi su base trimestrale in alcune economie, come accaduto negli USA nel 1Q2022.
Ai livelli attuali i mercati finanziari scontano uno scenario sfavorevole, caratterizzato da elevata inflazione e forti rischi di recessione.
Se l’inflazione dovesse progressivamente rientrare, la stretta monetaria potrebbe essere meno intensa di quanto oggi ipotizzato e non metterebbe in pericolo la crescita economica.
Alla luce del potenziale recupero dei mercati azionari di fronte ad un simile scenario, si propende per un posizionamento di neutralità sull’asset class. I rendimenti obbligazionari dovrebbero, invece, proseguire al rialzo, riflettendo la direzione dei tassi di riferimento e le politiche monetarie delle principali banche centrali, giustificando la preferenza ancora per un sottopeso sul comparto obbligazionario nell’ambito del quale prediligere l’investimento nella parte a breve scadenza delle curve di rendimento, avendo questa già scontato i rialzi dei tassi di medio termine.

Segui Fondi & Sicav sui social
