
Il commento degli esperti di DWS
Nell’analisi delle azioni quotate, una domanda guida spesso le decisioni di portafoglio: la dimensione conta? Uno sguardo alla storia suggerisce che sì, conta. Le aziende di dimensioni più contenute, pur offrendo un maggiore potenziale di crescita, operano generalmente con una minore solidità finanziaria rispetto alle grandi imprese, risultando in media più vulnerabili a shock finanziari come l’aumento dei tassi di interesse. Per questo motivo, gli investitori richiedono solitamente un premio per il rischio, il noto size premium, concetto formalizzato nel modello di Fama e French del 1993 sull’asset pricing.
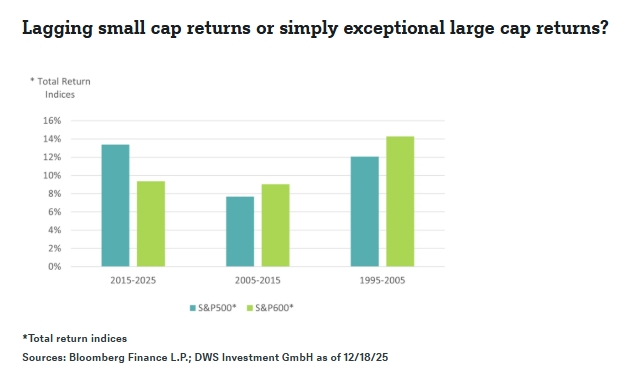
A partire dagli anni ’90, le società a bassa capitalizzazione (small cap) hanno registrato rendimenti significativi rispetto alle controparti di maggiori dimensioni, un trend proseguito fino alla metà degli anni 2010. Nell’ultimo decennio, tuttavia, lo scenario è cambiato: le small cap hanno generalmente sottoperformato le large cap, come mostrato nel nostro Chart of the Week.
Quali sono le ragioni di questa divergenza? Di seguito analizziamo i fattori che hanno sostenuto la recente sovraperformance delle large cap, oltre agli elementi che potrebbero favorire le small cap nei prossimi anni.
Il primo tema, oggi trasversale a tutti i mercati, è l’intelligenza artificiale. Con la tecnologia che ha guidato una quota rilevante dei rendimenti azionari, la composizione settoriale si è rivelata un fattore discriminante. Nell’indice S&P 600, i titoli tecnologici rappresentano circa il 14%, contro il 34% circa dell’S&P 500. Questa esposizione limitata ha lasciato le small cap ai margini del rally trainato dall’AI che ha spinto al rialzo le large cap. In prospettiva, le cosiddette Magnificent 7 hanno registrato un rendimento annuo del 38% nell’ultimo decennio, contro il 9% annuo delle small cap, rappresentate dall’S&P 600. In altre parole, il recente divario di performance riflette meno una performance debole delle small cap e più una straordinaria – e difficilmente replicabile – corsa dei titoli tecnologici a grande capitalizzazione.
Un secondo fattore riguarda le dinamiche dei mercati privati, che hanno modificato il panorama delle small cap. L’intensa attività di M&A e la crescente attrattività dei finanziamenti privati hanno in parte ridotto il flusso di società innovative verso indici pubblici a bassa capitalizzazione. Di conseguenza, il dinamismo tradizionalmente associato alle small cap si è attenuato e il percorso dell’IPO è diventato meno appetibile. Un trend rilevante è rappresentato dalle strategie di acquisizione aggressive da parte delle grandi aziende, che spesso incorporano società promettenti prima che approdino ai mercati pubblici.
Nonostante queste sfide, riteniamo che le prospettive per le small cap statunitensi possano diventare più favorevoli, sostenute da due fattori chiave: valutazioni e costo del finanziamento. Le small cap trattano attualmente a uno sconto di circa il 20% in termini di rapporto prezzo/utili rispetto alle large cap, uno sconto storicamente raro che spesso ha preceduto periodi di sovraperformance relativa. L’ultima volta che si è osservato un divario di valutazione simile è stato all’inizio degli anni 2000, seguito da un decennio di rendimenti robusti.
Un altro elemento importante è la sensibilità ai tassi di interesse: le small cap tendono infatti a fare maggiore ricorso al debito rispetto ai mercati azionari, e risultano quindi più esposte alle variazioni del costo del finanziamento. Se i tassi di interesse dovessero continuare a scendere, come prevediamo negli Stati Uniti nel corso del prossimo anno, queste società potrebbero beneficiare di un contesto particolarmente favorevole.
Infine, guardando alle performance storiche, i fattori qualità e valutazione hanno mostrato un recupero soprattutto dopo fasi in cui il Russell 2000 aveva sottoperformato l’S&P 600 del 10% o più, come accaduto di recente. La selettività resta tuttavia fondamentale. Come osserva Michael Sesser, Senior Equity Portfolio Manager: “A mio avviso, nelle small cap statunitensi i fondamentali stanno per tornare al centro dell’attenzione”.

Segui Fondi & Sicav sui social
