
Johannes Müller, Head of Research di DWS
L’ultima ondata di vendite ha rappresentato un brusco promemoria del fatto che i metalli preziosi possono muoversi a scatti. I prezzi corretti per l’inflazione restano comunque su livelli raramente osservati nella storia recente.
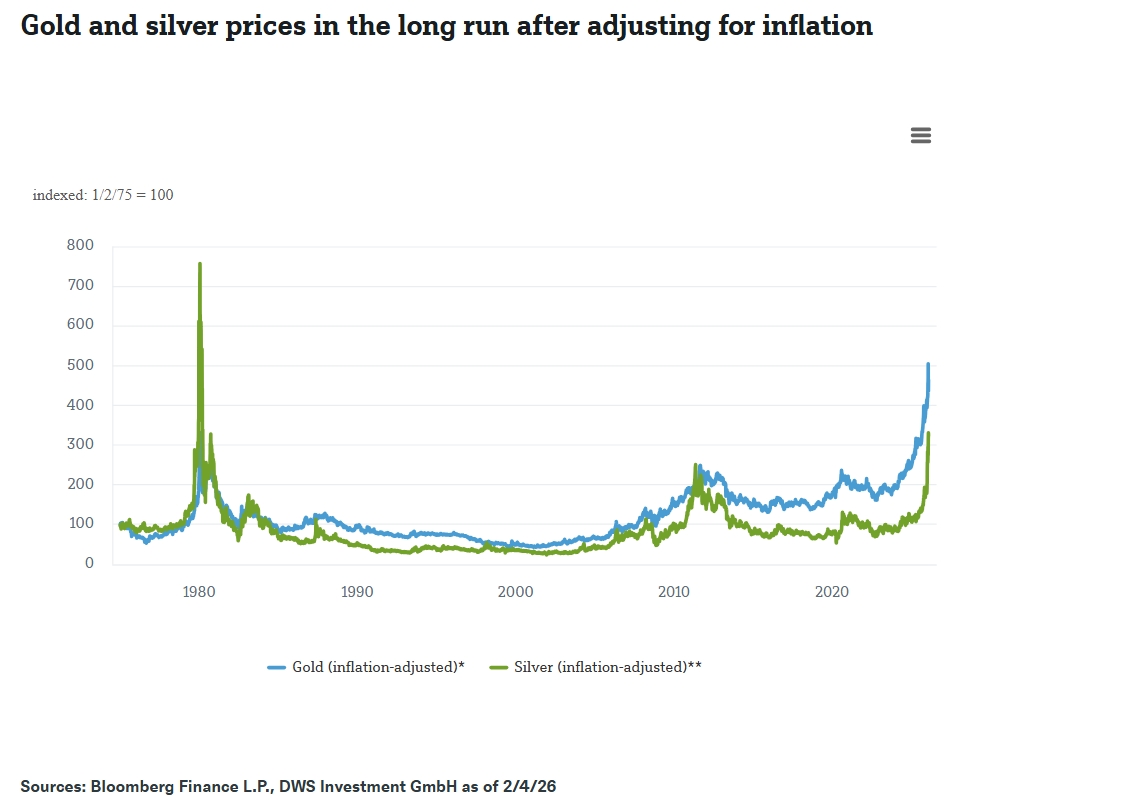
L’oro può muoversi rapidamente – e poi ancora più rapidamente. Il Grafico della settimana, di seguito riportato, mostra l’andamento di lungo periodo dei prezzi di oro e argento in termini reali, ossia al netto dell’inflazione. L’obiettivo è ricordare, in particolare agli investitori sotto i 50 anni, come questi mercati si siano storicamente comportati in determinate fasi.
A distanza di alcuni decenni si sono ripetuti episodi di forti rialzi, correzioni improvvise e – soprattutto nel caso dell’argento – marcati eccessi, seguiti da lunghi periodi di relativa calma. E, salvo un accurato tempismo nelle fasi di acquisto e vendita, la protezione dall’inflazione si è rivelata discontinua.
Il rally fino a fine gennaio presentava tutte le caratteristiche di un crowded trade: guadagni rapidi, inseguimento del momentum e un ruolo crescente degli exchange-traded fund (ETF). Secondo The Economist, le detenzioni di oro tramite ETF sono aumentate sensibilmente durante il periodo del Covid, per poi ridursi per diversi anni e tornare a crescere dal 2024: livelli ancora inferiori al picco del 2020, ma sufficienti a incidere sui margini di mercato.
Poi è arrivato il catalizzatore. Dopo aver sfiorato quota 5.600 dollari, sull’oro si è innescata una fase di vendite che ne ha determinato una discesa di circa 1.000 dollari, prima di individuare un possibile livello di supporto. La nomina di Kevin Warsh a Presidente della Federal Reserve (Fed) è stata ampiamente interpretata come un segnale di maggiore stabilità alla guida della banca centrale, un elemento rilevante considerando che parte del rally rifletteva una crescente sfiducia nel dollaro statunitense. Con il cambio di sentiment, le uscite dal mercato sono diventate affollate.
Tra gli altri fattori plausibili figurano l’innalzamento dei requisiti di margine per la negoziazione dei metalli preziosi da parte di alcune borse negli Stati Uniti e in Cina, oltre a una fase di vendite stagionali in vista del Capodanno lunare. Leva finanziaria e liquidità ridotta hanno fatto il resto.
Le oscillazioni più ampie dell’argento sono coerenti con i suoi pattern storici, seppur in una forma insolitamente amplificata. L’argento è infatti sia una materia prima industriale sia un metallo prezioso, e tende quindi a registrare movimenti altalenanti, anche perché una parte della domanda industriale è particolarmente sensibile ai prezzi. Per gli investitori, il principale insegnamento degli eventi recenti è che forti ribassi fanno parte integrante dell’investimento nei metalli preziosi. Inoltre, è opportuno ricordare che dal 2022 le banche centrali sono acquirenti significativi di oro, ed è difficile immaginare che una sola settimana di turbolenze possa invertire rapidamente questa tendenza.
Tuttavia, nulla di tutto ciò costituisce un argomento particolarmente solido a favore di investimenti stand-alone in asset che non generano reddito. Come sottolinea Johannes Müller, Head of Research di DWS: «A nostro avviso, l’oro rappresenta una copertura contro i rischi estremi. Esprime al meglio il proprio ruolo all’interno di un portafoglio ben diversificato».

Segui Fondi & Sicav sui social
