
Chart of the Week a cura dell’Economic Team di Payden & Rygel
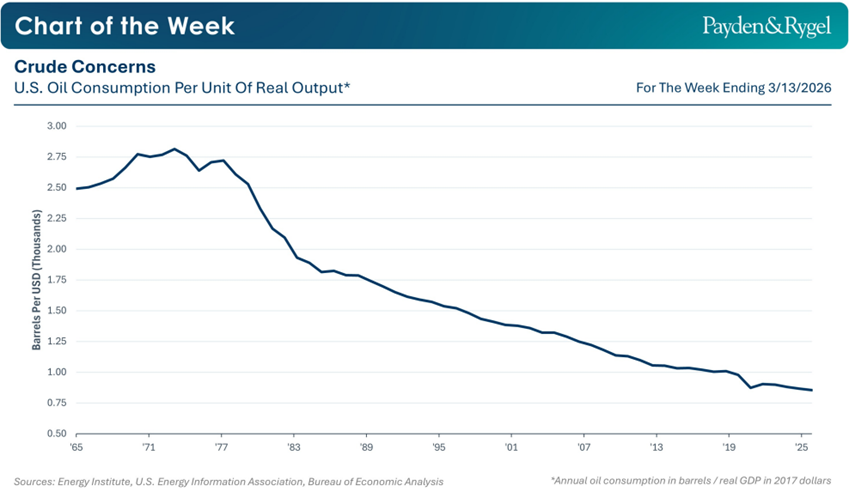
Il conflitto in Medio Oriente ha riacceso i timori di una recessione, di un ritorno dell’inflazione o di entrambi gli scenari, alimentati dalla possibilità di uno shock dei prezzi petroliferi. Tuttavia, riteniamo opportuno evitare valutazioni eccessivamente pessimistiche sulla crescita o sull’inflazione. Da un lato, infatti, negli ultimi decenni il pass-through degli aumenti del prezzo del petrolio all’inflazione core è stato relativamente contenuto; dall’altro, sebbene prezzi dell’energia più elevati incidano sul reddito disponibile delle famiglie, sarebbe necessario un periodo prolungato per erodere in modo significativo la crescita dei redditi (ad esempio per più di un trimestre).
Inoltre, la dipendenza dal petrolio dell’economia statunitense è diminuita del 66% dal 1965, grazie alla diversificazione delle fonti energetiche e al progressivo passaggio da un’economia manifatturiera a una più orientata ai servizi.
Infine, gli Stati Uniti sono recentemente passati da importatori netti a esportatori netti di petrolio, rafforzando ulteriormente la resilienza dell’economia rispetto agli shock dei prezzi energetici.
In questo contesto, la trasmissione degli shock petroliferi a crescita economica e inflazione appare oggi più contenuta rispetto al passato, almeno nel caso degli Stati Uniti.

Segui Fondi & Sicav sui social
