I titoli di stato cinesi (CGB) continuano a rappresentare un valido strumento di diversificazione del portafoglio e un’allocazione strategica. Magdalene Teo, Fixed Income Analyst Asia, Julius Baer
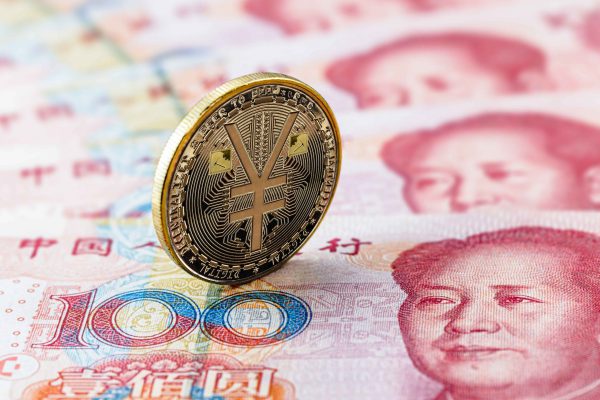
Nonostante il loro basso carry, il sostegno offerto da un yuan stabile, le consistenti riserve valutarie, i persistenti surplus delle partite correnti e un orientamento accomodante della politica monetaria dovrebbero contribuire ad attenuare l’andamento di questi mercati rispetto ad altri mercati obbligazionari.
I rendimenti dei titoli di Stato cinesi hanno continuato a raggiungere nuovi minimi, non tanto per effetto dei differenziali di tasso rispetto ai Treasury statunitensi (con un differenziale negativo del 3,3% per il titolo decennale) quanto, in misura crescente, per l’orientamento della People’s Bank of China verso un allentamento monetario.
Il rendimento del CGB decennale è diminuito di 22 punti base rispetto all’inizio dell’anno, poiché il miglioramento della sicurezza energetica della Cina e le contenute pressioni inflazionistiche contribuiscono ad ancorare le aspettative di inflazione, offrendo alla PBoC margini per mantenere un orientamento accomodante della politica monetaria a sostegno della crescita economica.
La curva dei rendimenti dei CGB potrebbe andare incontro a un appiattimento rialzista, poiché gli investitori alla ricerca di rendimento potrebbero estendere la duration verso le scadenze comprese tra 5 e 10 anni. In un contesto caratterizzato dall’aumento dei rischi globali e dalle preoccupazioni per l’ampliamento dei premi per il rischio sovrano, gli investitori si chiedono sempre più spesso se i CGB rappresentino un’alternativa valida alle tradizionali obbligazioni denominate in dollaro statunitense ed euro.
Il renminbi rimane una delle valute più resilienti dell’Asia, sostenuto da solidi fondamentali sovrani, ampie riserve valutarie, un persistente avanzo delle partite correnti e una ridotta dipendenza dai finanziamenti esterni.
Quest’anno il CNY è la seconda valuta asiatica con la migliore performance, con un apprezzamento del 4,9% rispetto al dollaro statunitense e del 10,5% rispetto all’euro.
A nostro avviso, nonostante il carry contenuto e lo svantaggio in termini di rendimento, i CGB rimangono un’allocazione strategica, in quanto offrono vantaggi in termini di diversificazione in un contesto di crescenti rischi globali e beneficiano della stabilità del CNY e di un contesto di politica monetaria accomodante. Il mercato obbligazionario cinese non è ancora pronto a rappresentare un’alternativa stabile al tradizionale mercato del reddito fisso, a causa dei vincoli legati al CNY e alla profondità del suo mercato obbligazionario. Sebbene sia il secondo mercato obbligazionario più grande al mondo, la partecipazione degli investitori stranieri al mercato obbligazionario cinese denominato in CNY rimane contenuta rispetto ai mercati sviluppati, poiché il CNY non è liberamente convertibile e i flussi di capitale non sono completamente liberalizzati. La liquidità del CNY è migliorata nel corso degli anni grazie alle consistenti riserve valutarie e all’inclusione dei CGB nei principali indici globali.
Tuttavia, la valuta rimane significativamente meno liquida rispetto alle obbligazioni denominate in USD ed è anche meno liquida dello yen giapponese sui mercati internazionali.
A differenza del CNY, lo JPY è pienamente convertibile e beneficia di mercati obbligazionari e di copertura del rischio particolarmente sviluppati, fattori che ne rafforzano il ruolo di valuta di riserva e bene rifugio. Gli investitori stranieri interessati a un’esposizione alle obbligazioni cinesi prediligono principalmente i CGB, dato il loro status sovrano, seguiti dalle obbligazioni delle banche di politica monetaria, che offrono rendimenti più elevati e sono ampiamente considerate titoli quasi sovrani. Manteniamo un approccio prudente nei confronti delle imprese statali più deboli e del credito societario, in un contesto di prospettive economiche contenute. Sebbene i costi di finanziamento siano destinati probabilmente a diminuire, si prevede che le autorità manterranno controlli rigorosi sui rischi, limitando l’accesso ai finanziamenti per gli emittenti con bilanci sotto pressione e livelli di indebitamento elevati.

Segui Fondi & Sicav sui social