
Il rischio geopolitico aggiunge un ulteriore livello di complessità alla comprensione dei prezzi delle materie prime. DWS
Con il rischio geopolitico che si sta diffondendo dall’Europa al Medio Oriente e ora nello Stretto di Taiwan, le materie prime sono di nuovo un tema caldo per i mercati. Dalla possibile interruzione delle forniture di energia, di metalli delle terre rare o di prodotti alimentari, a una possibile fuga verso beni rifugio come l’oro – questo tipo di eventi rende difficile fare previsioni.
Ma l’aumento del rischio geopolitico è davvero un fattore chiave che rende i prezzi delle materie prime meno prevedibili?
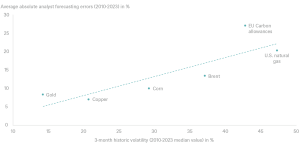
Un’analisi più approfondita mostra che non tutte le materie prime sono uguali quando si tratta di prevedere i prezzi. Il grafico della settimana mette a confronto l‘errore medio assoluto di previsione degli analisti per varie commodity con la volatilità di fondo di quella commodity dal 2010. I risultati rivelano una chiara correlazione positiva: maggiore è la volatilità, maggiore è l’errore di previsione degli analisti per il prezzo futuro di quella commodity.
Questo significa che si può avere un grado di fiducia relativamente elevato quando si tratta di previsioni di prezzo dell’oro e del rame per l’anno successivo; queste previsioni, infatti, non si discostano in genere di più del 10%. Al contrario, per quanto riguarda le materie prime energetiche, è necessario prendere le previsioni di prezzo con molta cautela.
Errori di previsione e volatilità dei prezzi delle materie prime
Sources: Bloomberg Finance LP, DWS Investment GmbH as of 1/16/24
Gran parte di questa divergenza di volatilità tra energia e metalli può essere spiegata dalle caratteristiche fisiche e di mercato di ciascuna commodity. Ad esempio, esiste un’ampia gamma di rapporti tra consumo e inventario in tutto lo spettro delle materie prime. Questi rapporti sono in genere più bassi per i metalli e più alti per le materie prime energetiche. In parole povere, quando si verifica un’interruzione delle forniture di petrolio, si verifica una carenza fisica molto più rapida rispetto al crollo di una miniera d’oro.
All’interno del complesso energetico, spicca una commodity, ovvero le quote di carbonio dell’UE. Tra il 2010 e il 2023, la media degli errori assoluti di previsione è stata superiore al 30%, ovvero più di tre volte quella dell’oro e quasi il doppio dell’errore di previsione del Brent.
Parte del motivo per cui storicamente i prezzi del carbonio sono stati così difficili da prevedere è che il mercato sta ancora maturando. Lo stesso sistema di scambio di quote di emissioni dell’UE ha subito una notevole evoluzione dal 2010. Inizialmente, solo pochissimi analisti osavano anche solo provare a prevedere i prezzi del carbonio. Il loro numero è cresciuto, poiché sempre più investitori hanno scoperto l’asset class. Una platea più ampia e diversificata potrebbe portare a previsioni più accurate e forse anche a una minore volatilità.
L’anno scorso è stato un anno positivo per i forecaster dei prezzi del carbonio, con il prezzo medio annuale dell’EUA che si è allontanato di meno del 2% dalla previsione di consenso fatta all’inizio del 2023. Tuttavia, la storia suggerisce di non dare troppo peso a un errore di previsione così basso.
In passato, infatti, anni altrettanto accurati sono stati seguiti da errori di previsione fuori misura l’anno successivo. Nel 2018 e nel 2021, l’errore di previsione è stato superiore al 70%. Secondo Bloomberg, l’attuale previsione del prezzo delle quote di carbonio dell’UE per il 2024 è di 85 euro per tonnellata. Il che implica che i prezzi potrebbero crollare al di sotto dei 40 euro per tonnellata o salire decisamente al di sopra dei 110 euro per tonnellata.
Noi puntiamo su prezzi del carbonio più alti, a patto che la crescita mondiale e i mercati azionari globali riescano a mantenere la calma in mezzo alle tempeste geopolitiche. Quanto più piccolo è l’errore nel 2024, tanto più possiamo essere fiduciosi che il mercato del carbonio stia effettivamente maturando.

Segui Fondi & Sicav sui social
