
Chart of the Week a cura dell’Economic Team di Payden & Rygel
La scorsa settimana, l’incertezza politica e i timori sulla crescita hanno portato al crollo del mercato azionario statunitense, ponendo fine alla miglior serie di guadagni azionari mai registrata dal boom di Internet degli anni ’90 in poi.
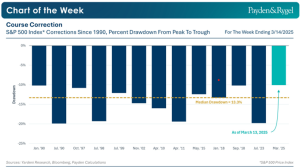
Alla chiusura delle Borse di giovedì, l’indice S&P 500 era in calo del 10,1% rispetto al suo picco, entrando così in una fase di “correzione”, come viene definita una riduzione tra il 10% e il 20% rispetto ai massimi precedenti.
Le correzioni non sono infrequenti e non indicano necessariamente una recessione imminente, tanto che dal 1990 in poi si sono registrate ben dodici correzioni dell’S&P 500 senza che seguisse alcuna recessione. Superato il pericolo di recessione, i titoli azionari dovrebbero stabilizzarsi e tornare ai precedenti livelli di prezzo entro un anno; la mediana dei tempi di recupero è pari a 145 giorni di trading, ma in alcuni casi si è arrivati a soli 80 giorni.
Nonostante il pessimismo della stampa, crediamo che l’economia Usa abbia ancora spazio per crescere: il rapporto sull’occupazione di febbraio, pubblicato due settimane fa, mostra come i consumatori statunitensi stiano registrando una crescita del reddito reale, con un aumento annuo del reddito nominale aggregato pari al 5%, ben oltre la media di lungo periodo del 3,6% e al di sopra del tasso di inflazione.
Prima di scommettere contro gli Stati Uniti, bisognerebbe dunque tenere a mente la storia del mercato azionario e monitorare i fondamentali macroeconomici, non solo i titoli di giornale.

Segui Fondi & Sicav sui social
