
Sean Shepley, Senior Economist di Allianz Global Investors

In un contesto caratterizzato dal forte rialzo dei mercati azionari e dal rapido aumento degli investimenti necessari per finanziare lo sviluppo dei data center, emergono interrogativi rilevanti sulle possibili implicazioni di lungo periodo dell’AI (intelligenza artificiale) per l’economia nel suo complesso. In generale, prevale un diffuso ottimismo circa la capacità dell’AI di accrescere la produttività e sostenere la crescita economica; tuttavia, le pressioni al rialzo sulla disoccupazione tra i laureati sollevano il timore che il percorso verso una maggiore produttività possa risultare fortemente dirompente per alcune categorie e rendere più complesso, per altre, l’ingresso nel mercato del lavoro.
Per approfondire questo tema, ci avvaliamo di una classificazione delle attività basata sui ruoli professionali, che individua le mansioni suscettibili di essere svolte tramite l’AI. Edward Felten e colleghi aggregano tali dati per costruire indicatori settoriali di esposizione all’intelligenza artificiale. Classifichiamo quindi i diversi settori in base a tali indicatori e li applichiamo ai dati pubblicati dal Bureau of Labor Statistics statunitense, nonché alle informazioni relative alle società incluse nell’indice S&P 500, al fine di mettere in evidenza alcune delle principali caratteristiche dell’evoluzione dell’economia maggiormente esposta all’AI.
Come mostra il nostro grafico della settimana, negli ultimi dieci anni il 30% dei settori con la maggiore esposizione all’AI ha acquisito un peso crescente nell’economia statunitense. Le aziende attive in questi settori rappresentano ormai quasi il 60% del totale delle imprese negli Stati Uniti, con un’accelerazione significativa della loro quota a partire dalla pandemia di Covid.
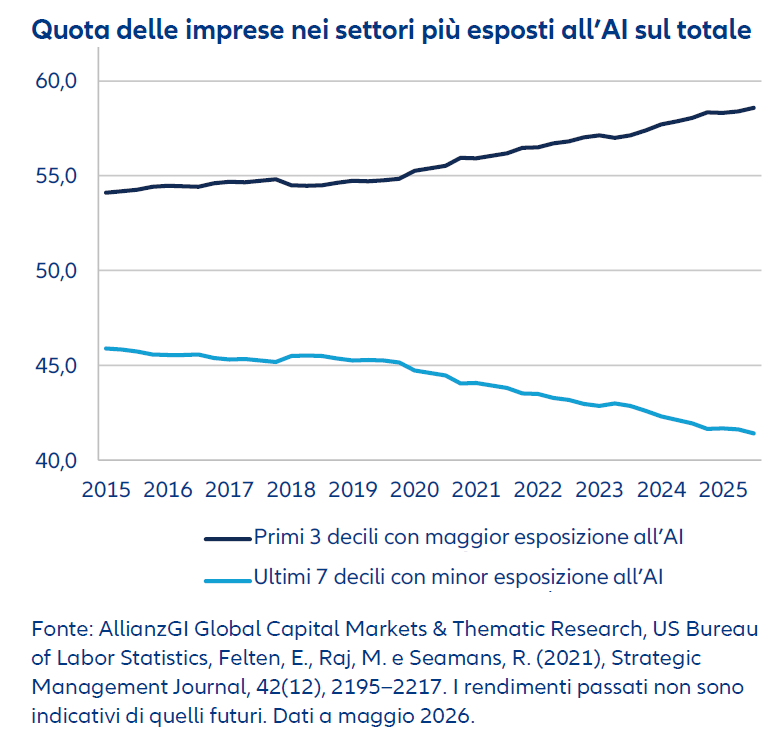
Si tratta chiaramente di un segmento dinamico dell’economia, che verosimilmente sta attirando un numero crescente di nuovi operatori. Le imprese attive in questi settori tendono ad avere meno dipendenti rispetto a quelle operanti negli altri comparti. Ad esempio, dal primo trimestre del 2022, le imprese appartenenti al 30% dei settori più esposti all’AI hanno registrato una riduzione media del numero di dipendenti superiore all’8%, mentre nel resto dell’economia il numero medio di addetti per impresa è rimasto sostanzialmente stabile.
È noto come le aziende operanti in questi settori si siano distinte per una forte dinamica degli investimenti in capitale. Tuttavia, limitando l’analisi alle sole società dell’indice S&P 500, si rileva una netta divergenza tra le aziende appartenenti al 10% dei settori più esposti all’AI e il resto del campione. La quota di investimenti in conto capitale (capex) delle imprese nel 10% dei settori maggiormente esposti all’AI è aumentata di 1 punto percentuale dal primo trimestre del 2022; nello stesso periodo, quella delle aziende appartenenti al successivo 20% dei settori esposti all’AI è diminuita di 4 punti percentuali.
Questo evidenzia chiaramente come non esista una relazione lineare e immediata tra il grado di esposizione all’AI e le modalità operative delle imprese. Combinando questi dati con quelli relativi alle retribuzioni medie corrisposte dalle aziende, che evidenziano, tra il 10% più esposto e il 20% successivo, una divergenza analoga a quella osservata per gli investimenti in conto capitale (particolarmente marcata negli ultimi due anni), emerge come le imprese stiano operando sulla base dell’ipotesi che i benefici dell’AI saranno distribuiti in modo disomogeneo e che solo un numero limitato di operatori sia destinato a prevalere.
Si tratta di un’evoluzione non tipica per una tecnologia destinata a una diffusione generalizzata, che evidenzia il potenziale dell’AI di continuare a sorprendere le aspettative anche con il progressivo ampliarsi della sua influenza.

Segui Fondi & Sicav sui social
