
Articolo tratto da Asset Intelligence – Il quotidiano fatto con l’Ai
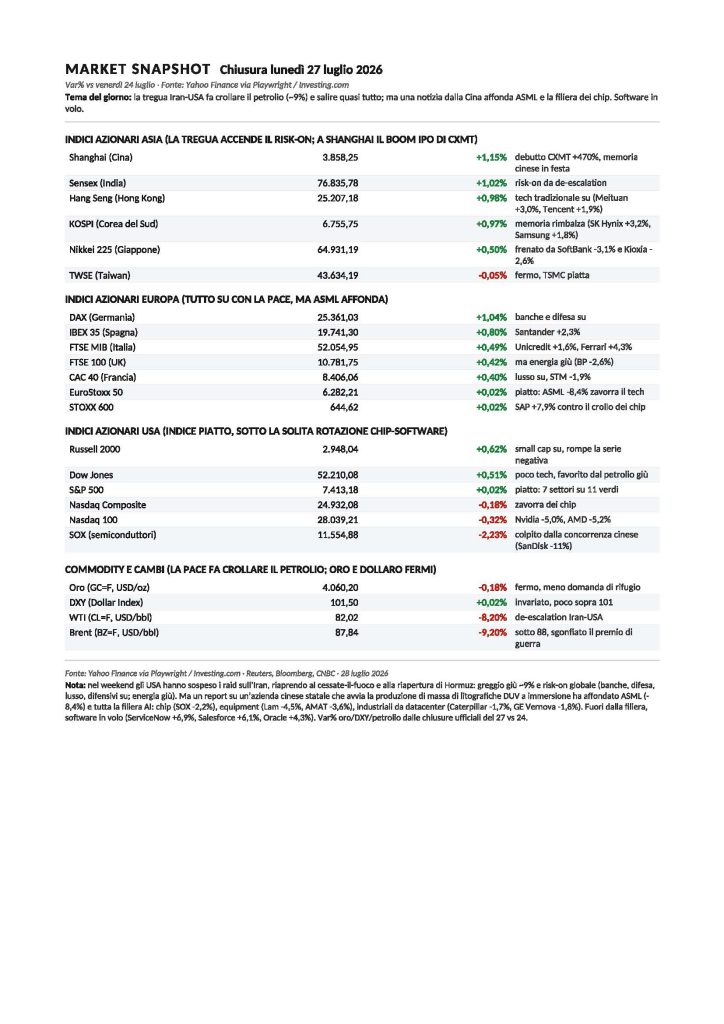
La pace fa cadere il petrolio e salire quasi tutto, tranne i chip. È il paradosso di una giornata in cui due forze opposte si sono incrociate: da un lato la tregua tra Stati Uniti e Iran, che ha fatto crollare il greggio di quasi il 9% e acceso un rally globale del rischio; dall’altro una notizia dalla Cina che ha colpito al cuore la filiera dei semiconduttori. Il risultato è un mercato spaccato in due, con l’hardware dell’intelligenza artificiale venduto e tutto il resto comprato
A Wall Street lo stesso film, portato all’estremo. L’S&P 500 ha chiuso praticamente invariato (+0,02%), ma quel numero piatto nasconde una giornata a due velocità. Il Dow, caratterizzato da poco tech e favorito dal petrolio in calo, è salito dello 0,51% e il Russell 2000 dello 0,62%, rompendo una serie negativa. Il Nasdaq, invece, ha ceduto lo 0,18% e il SOX dei semiconduttori è crollato del 2,23%. Sette settori su undici hanno chiuso in verde, guidati dai difensivi (beni di prima necessità +1,58%, servizi di comunicazione +1,46%, finanziari +1,00%); in rosso i quattro legati al petrolio e ai chip: energia (−2,01%), utility (−1,33%), tecnologia (−0,97%) e immobiliare (−0,49%).
Venduto tutto l’hardware
Il colpo è arrivato dalla stessa notizia che ha affondato ASML. L’intera filiera dell’hardware AI è stata venduta: nella memoria SanDisk è crollata dell’11,02%, Western Digital del 4,21%, Micron del 2,25%; tra i logici Nvidia ha perso il 4,99% e AMD il 5,17%; l’equipment è finito in blocco in rosso (Lam Research −4,46%, Applied Materials −3,61%, KLA −3,40%), colpito di rimbalzo dal timore che la Cina possa produrre in casa ciò che finora comprava da loro. E come già visto altre volte, il rosso ha contagiato gli industriali da datacenter (Caterpillar −1,74%, GE Vernova −1,79%) a conferma che la linea di faglia non è un settore, ma l’esposizione all’AI. Persino SpaceX ha perso un altro 1,36%, sempre sotto il prezzo di collocamento.
Festa per il software
Ma fuori da quella filiera è stata festa, e a guidarla è stato di nuovo il software. ServiceNow è balzata del 6,86%, Salesforce del 6,07%, Intuit del 2,56%, Microsoft dell’1,94%. La novità è Oracle, salita del 4,27%: per settimane era stata l’unica del comparto a scendere, l’eccezione «esposta al capex AI», e oggi si è unita al rimbalzo generale del software applicativo. Nelle Magnifiche Sette la spaccatura è netta: su Apple (+1,17%), Alphabet (+2,13%) e Microsoft, giù Nvidia (−4,99%), Tesla (−1,22%), Amazon (−0,31%) e Meta (−0,22%).
Il filo della giornata
Il filo, alla fine, intreccia i due volti della giornata. La pace è una buona notizia per l’economia (meno inflazione da energia, meno rischio geopolitico) e infatti ha fatto salire banche, difensivi, consumi e persino la difesa. Ma è arrivata nello stesso giorno in cui la Cina ha ricordato al mondo che l’egemonia occidentale sui chip non è per sempre, colpendo l’unico settore che negli ultimi mesi aveva incarnato il rialzo. Così, mentre il resto del mercato tirava un sospiro di sollievo, la filiera dell’AI incassava un colpo strutturale e il denaro continuava il suo travaso ormai familiare: fuori dai chip, dentro il software e ciò che la pace rende più prezioso.
Materie prime
Sul fronte delle materie prime la storia è una sola: il petrolio è crollato. Con gli Stati Uniti che nel fine settimana hanno sospeso i raid sull’Iran, riaprendo alla prospettiva di un cessate-il-fuoco e della riapertura dello Stretto di Hormuz, il Brent è sceso del 9,2% a 87,84 dollari e il WTI dell’8,2% a 82,02, restituendo in una sola seduta gran parte del premio di rischio accumulato in due settimane di guerra. L’oro è rimasto fermo, a 4.060 dollari, e il dollaro invariato poco sopra quota 101: la de-escalation ha tolto ossigeno ai beni rifugio, ma senza scossoni, perché il vero movimento era altrove, sul greggio.
ASIA: LA TREGUA ACCENDE IL RISK-ON, LA CINA DELLA MEMORIA IN FESTA
In Asia la giornata si è aperta nel segno della de-escalation. Il crollo del petrolio ha sostenuto i listini un po’ ovunque: Shanghai +1,15%, il Sensex indiano +1,02%, Hong Kong +0,98%, il KOSPI coreano +0,97% e il Nikkei +0,50% (a 64.931 punti), con la sola Taiwan (−0,05%) ferma.
La memoria coreana ha rimbalzato SK Hynix +3,24%, Samsung +1,80%, mentre la tech tradizionale cinese ha proseguito la sua ripresa, con Meituan (+3,00%) e Tencent (+1,93%) in testa. Ma il vero protagonista è stato il debutto in Borsa di ChangXin Memory Technologies, il campione cinese della DRAM: alla prima seduta sulla piazza di Shanghai il titolo è esploso di quasi il 470%, dopo avere raccolto circa 8,6 miliardi di dollari nella più grande quotazione asiatica dell’anno, diventando la società più valutata quotata in Cina. Un segnale della corsa cinese all’autosufficienza sui chip, destinato a pesare anche nelle sedute successive. Fuori dal coro il Giappone dei semiconduttori, in rosso in controtendenza: SoftBank ha perso il 3,07% e Kioxia il 2,61%.
EUROPA: TUTTO SU CON LA PACE, MA ASML AFFONDA
L’Europa ha chiuso in verde grazie alla tregua, ma con un buco nero nel mezzo. Gli indici nazionali hanno festeggiato: DAX +1,04%, IBEX +0,80%, FTSE MIB +0,49%, CAC +0,40%, mentre i panieri più esposti al tech, EuroStoxx 50 e Stoxx 600, sono rimasti piatti (+0,02%), zavorrati da un solo titolo. Perché la notizia del giorno è stata il tracollo di ASML, crollata dell’8,42%: secondo un report di stampa, un’azienda cinese controllata dallo stato ha avviato la produzione di massa di macchine litografiche DUV a immersione, cioè il prodotto di punta del gruppo olandese per una larga fetta del mercato. È una minaccia diretta alla sua quota in Cina, e il mercato l’ha presa sul serio, trascinando giù anche Infineon (−4,53%) e STMicroelectronics (−1,88%).
All’opposto, e nella stessa seduta, SAP è volata del 7,90%: non è la reazione immediata ai contim, usciti giovedì 23, con ricavi cloud a +22% e backlog in forte crescita, ma il proseguimento del rialzo dentro la rotazione software del giorno. La spaccatura chip-giù, software-su, stavolta tutta interna al listino europeo.
Per il resto, festa da manuale del risk-on: banche tutte in rialzo (Santander +2,30%, Unicredit +1,63%), lusso su con Ferrari a +4,29%, difesa in verde (Thales +2,96%, Saab +2,32%). A pagare la pace è stata invece l’energia, giù col greggio: Equinor −3,82%, BP −2,57%, ENI −2,44%.

Segui Fondi & Sicav sui social
