
L’indagine del Centro Luigi Einaudi commissionata da Banca Intesa Sanpaolo è un appuntamento fisso ogni anno e rappresenta un osservatorio fondamentale dei cambiamenti in atto tra i risparmiatori italiani. Di un documento di quasi 200 pagine, che tratta molti temi di grande interesse, Fondi&Sicav ha estratto la parte che riguarda il rapporto tra gli investitori e la consulenza, a cura di Pier Marco Ferraresi, docente all’Università di Torino e socio del Centro Luigi Einaudi.
I capitoli che riportiamo non sono in successione nel documento originale e titoli e titolini sono stati aggiunti dalla redazione. Gli elementi chiave e di grande interesse per coloro che operano in finanza sono la netta crescita della domanda di advisory da parte dei risparmiatori e il fatto che è sempre meno diffuso il risparmio fai da te.
A.S.
Dopo un 2022 “da dimenticare”, dal 2023, con il miglioramento delle aspettative sui tassi d’interesse e con l’economia reale che non è scivolata in una temuta recessione, le valutazioni dei portafogli hanno cominciato a migliorare, rimanendo in territorio positivo anche nel 2024 e, almeno finora, quest’anno. Tuttavia, l’ambiente è mutato e sembra offrire meno garanzie di stabilità, chiedendo agli investitori una maggiore capacità di scegliere.
Per scegliere, però, bisogna essere consapevoli dei propri bisogni, che variano tra i diversi soggetti e anche durante le diverse fasi della vita di ciascuno, ma è anche vero che all’analisi dei bisogni bisogna fare seguire le decisioni di investimento e, sin dalle prime edizioni di questa Indagine, abbiamo chiesto ai nostri intervistati quali sono le difficoltà che incontrano: la figura 1 ci mostra come sono cambiate nel tempo. La combinazione tra il bisogno di sicurezza, l’ampliamento progressivo dei mercati e l’aumentata complessità degli strumenti finanziari può essere alla base dell’incremento che, soprattutto a partire dal 2015, riscontriamo nella quota di individui che manifestano difficoltà nel comprendere il rischio associato alle proposte di investimento. Attualmente, questa quota si attesta al 50,9%, un dato sostanzialmente invariato rispetto all’anno precedente (53,1%), e conferma che la comprensione del rischio è la principale difficoltà che i risparmiatori incontrano nelle decisioni di investimento.
Le difficoltà
Segue, come l’anno passato, la scelta del momento in cui investire (il 37,5% contro il 39,5% del 2024). Osservando il grafico ci accorgiamo che il problema è sollevato soprattutto nei periodi di grande difficoltà e profondi cambiamenti: il massimo è raggiunto nell’anno immediatamente successivo alla crisi del 2012; successivamente il problema si riduce, ma conosce nuovamente due anni di crescita dopo la pandemia del 2020, nei quali si è formato un “iceberg” di liquidità congelata sui conti correnti in attesa di tempi migliori; sicché la scelta del momento appare come un problema di “paralisi da incertezza”, nella consapevolezza di un futuro che potrebbe essere ancora turbolento. D’altra parte, il miglioramento di oltre 6 punti percentuali nel corso dell’ultimo biennio potrebbe rivelare un inizio di superamento dell’atteggiamento attendista.
Al terzo posto (29,6%), troviamo la difficoltà di scegliere come suddividere il risparmio, che mantiene la terza posizione a partire dal 2018, con oscillazioni relativamente modeste. Si tratta di una problematicità che rivela la maturazione della consapevolezza di quanto sia importante diversificare gli impieghi del risparmio; la difficoltà nella scelta degli strumenti concreti è cresciuta nell’ambiente complicato dei mercati post 2020 e, in particolare, dopo la pessima annata del 2022, che non ha visto nessuno strumento (a parte l’oro che ha segnato +7%) con un ritorno positivo, sicché tra il 2020 e l’anno scorso i risparmiatori che l’hanno citata sono passati dal 23,7% al 29,4% del campione; nell’anno in corso sono scesi di 2 punti, al 27,4%.
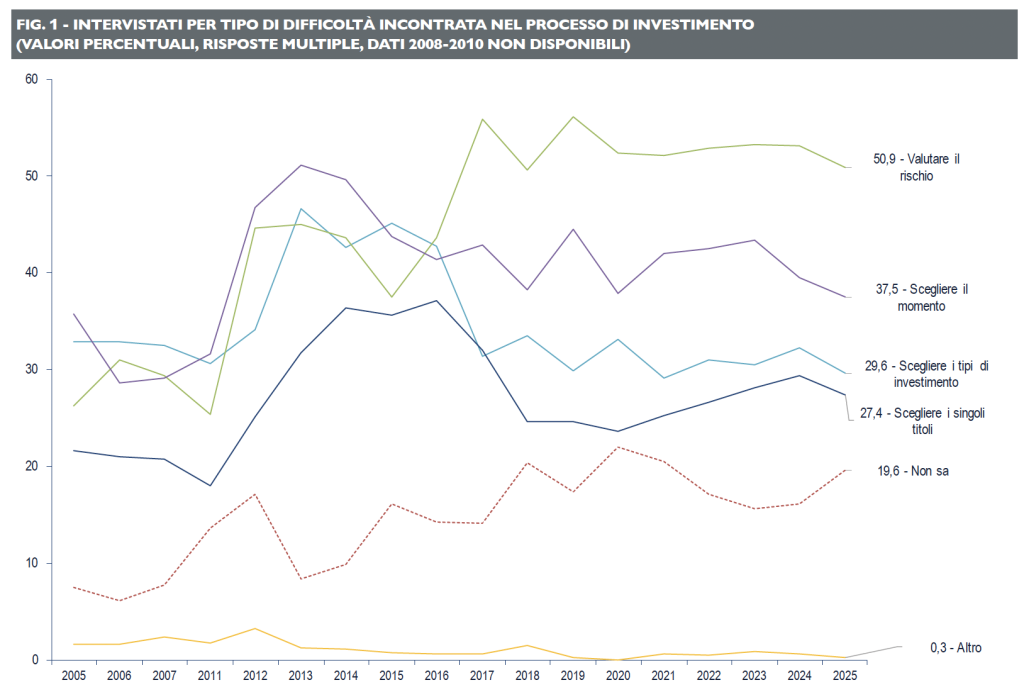
Se ricordiamo che la figura 1 registra risposte multiple (la somma non fa 100: gli intervistati possono scegliere più di una risposta), è interessante notare che le citazioni per tutte le difficoltà sono scese nell’ultimo anno di oltre 2 punti percentuali (con un massimo di 2,7 per la scelta di suddivisione del risparmio); contemporaneamente la risposta «non lo so» ha guadagnato 3,4 punti (dal 16,2% del 2024 al 19,6 di quest’anno); per circa il 3% dei risparmiatori, forse, il mondo sta diventando «troppo difficile», tanto da non riuscire neppure a dare un ordine di priorità ai problemi di scelta. è tempo di investire sull’alfabetizzazione finanziaria. In periodo di trasformazione dei mercati, inoltre, assistiamo anche a un’evoluzione continua e rapida dei veicoli dell’informazione, che impatta in modo differenziato con l’età del risparmiatore: è un argomento, a nostro parere, di un certo interesse, visto che i giovani di oggi si troveranno, nel prossimo futuro, nel pieno della fase di accumulo, e il loro risparmio sarà alla base della crescita futura dell’economia.
Addio “fai da te”
Il “fai da te” nell’investimento del proprio risparmio non è di solito una buona idea, a meno di non essere esperto, eppure è in seconda posizione tra le possibili risposte: in tutte le fasce d’età riguarda oltre un quinto del campione e fa da solo oltre un quarto (26,4%) dei più anziani.
Anche quest’anno, come l’anno passato, i siti e le app di trading on line non sono molto apprezzati, in tutte le fasce d’età sono ben al di sotto dell’1% delle citazioni: i risparmiatori non amano l’impersonale mediazione di un sito di trading e la figura mostra che le informazioni sono cercate attraverso il contatto personale. Il private banker quest’anno non batte il “fai da te” in nessuna fascia d’età, fatto che, al contrario, l’anno scorso succedeva almeno tra i 55-64enni.
Non è più così: quest’anno in questa fascia d’età le citazioni sono scese dal 24,5% al 19,2%, anche se si tratta comunque dei soggetti che apprezzano di più il consulente personale; d’altra parte, si diceva l’anno passato che i 55-64enni sono probabilmente quelli che detengono i patrimoni superiori e non stupisce, quindi, che apprezzino maggiormente la consulenza qualificata. Il ricorso al commercialista o a un altro professionista è decisamente ridotto ed è più apprezzato nelle fasce d’età più avanzate, raggiungendo, comunque, il massimo nuovamente tra i 55 e i 64 anni, ma con appena il 7,9% delle citazioni.
Il consulente
Il consulente più citato rimane la propria banca, che raccoglie quasi la metà (48,4% in media) delle citazioni in tutte le classi di età, ed è menzionata da oltre la metà dei soggetti nelle due classi di età più giovani. Può essere interessante il fatto che i consigli di amici, conoscenti, colleghi di lavoro superano per numero di citazioni il commercialista (o altro professionista) in quasi tutte le fasce d’età: la cultura finanziaria, se raggiunge una massa critica di soggetti, potrebbe diffondersi anche in modo, per così dire, autonomo, attraverso le reti di conoscenze e amicizie di ciascuno.
Il cambiamento
In sostanza, i nostri dati, che l’anno passato mostravano segnali di un inizio, pur lento e con qualche passo indietro, di un auspicato cambiamento, si confermano, quest’anno, con due caratteristiche: in primo luogo sembra consolidarsi la consapevolezza che in un mondo divenuto più dinamico la staticità non paga; per contro, e in secondo luogo, i rischi del momento, soprattutto se percepiti su un orizzonte di breve-medio termine, disorientano un risparmiatore che non ha avuto il tempo di formarsi per un contesto che richiede scelte finanziarie in qualche modo complesse. In questo quadro, le informazioni e il consiglio della propria banca rimangono il principale punto di riferimento.
continua a leggere

Segui Fondi & Sicav sui social
