
Durante l’epidemia di coronavirus in corso, affidarsi agli investimenti responsabili potrebbe pagare. L’analisi di AXA Investment Managers i punteggi ESG segnala una diversa capacità di resistere alla recessione del mercato nel primo trimestre.
- Le società con i rating ESG più alti hanno dimostrato maggiore capacità di resistere al crollo dei mercati provocato dall’epidemia da coronavirus rispetto alle società coi rating più bassi. È quanto emerge dall’analisi di AXA IM sul mercato azionario e obbligazionario nel 1° trimestre del 2020.
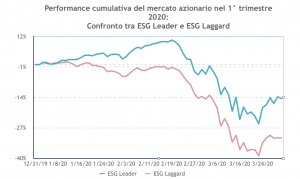
- Nel mercato azionario, nel 1° trimestre i titoli migliori nella categoria “ESG Leader” hanno superato quelli coi rating peggiori ovvero gli “ESG Laggard” di 16,8 punti percentuali.
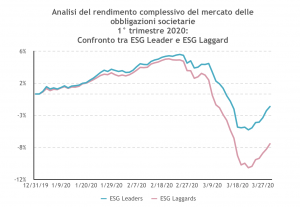
- Nello stesso periodo, nel reddito fisso, le obbligazioni delle società ESG Leader hanno superato quelle ESG Laggard di 5,2 punti percentuali.
- In entrambe le asset class, gli ESG Leader hanno fatto meglio anche del relativo indice di riferimento.
- In un’analisi distinta abbiamo esaminato gli effetti delle nostre politiche di esclusione per gli investimenti adottate a tutti i livelli della società. Abbiamo rilevato che un portafoglio di azioni che applica i nostri elenchi di esclusione ha riportato performance migliori dell’indice di riferimento di 47 punti base.
Boom ESG ha coinciso con fase rialzista
La crescita degli investimenti responsabili nel corso degli ultimi dieci anni ha generalmente coinciso con la fase rialzista del mercato azionario più lunga della storia. Ciò significa che non abbiamo potuto rilevare la performance delle aziende con differenti rating ambientali, sociali e di governance (ESG) durante una fase di grave recessione del mercato.
La pandemia da coronavirus, che ha avuto origine a Wuhan in Cina alla fine del 2019, ha provocato un calo del mercato azionario rapido e profondo. Per alcuni dei principali indici azionari mondiali, come l’S&P 500 e il FTSE 100, è stato il trimestre peggiore dal 1987. L’MSCI All Country World Index (MSCI ACWI), un indice di azioni dei mercati sviluppati ed emergenti, è sceso di un terzo rispetto ai massimi di inizio febbraio per attestarsi sul minimo trimestrale1 a fine marzo.
Alla fine del primo trimestre abbiamo condotto un’analisi sulla performance di società con rating ESG diversi nella fase ribassista del mercato azionario. Abbiamo condotto la stessa analisi anche per il mercato obbligazionario.
Abbiamo rilevato che, in entrambe le asset class, gli investimenti con rating ESG più alti, calcolati col metodo di punteggio quantitativo ESG interno di AXA Investment Managers, hanno riportato performance assai più brillanti e dimostrato una maggiore capacità di resistenza nel trimestre rispetto agli investimenti con rating ESG più bassi.
Nel 1° trimestre le azioni della categoria ESG Leader hanno superato di 16,8 punti percentuali quelle coi rating peggiori ovvero degli ESG Laggard.
L’indice di base e due sotto gruppi
Per questa analisi abbiamo utilizzato l’MSCI ACWI3 come indice di base e abbiamo creato due sotto-gruppi:
- Le azioni con i rating ESG più alti (con un punteggio di 8 o superiore in una scala da 0 a 10) sono identificate come ESG Leader.
- Le azioni con i rating ESG più bassi (con un punteggio di 2 o inferiore in una scala da 0 a 10) sono identificate come ESG Laggard.
Abbiamo creato due portafogli ponderati per la capitalizzazione di mercato. I risultati relativamente alla performance del 1° trimestre (dal 31 dicembre al 31 marzo) sono i seguenti.
| Indice MSCI ACWI | ESG Laggard
(punteggio 0-2) |
ESG
(punteggio) |
Sovrarendimento degli ESG Leader rispetto agli ESG Laggard |
|
-19,6% |
-31,3% |
-14,5% |
16,8% |
La performance cumulativa dei due portafogli
Esaminando la performance a livello settoriale, abbiamo rilevato che nel 1° trimestre 2020 i settori sanitario, finanziario e dei servizi di pubblica utilità hanno segnato le differenze più marcate in termini di rendimento tra ESG Leader e ESG Laggard.
Abbiamo condotto inoltre un’analisi del rischio rilevando che la volatilità annualizzata dell’indice di riferimento per le società ESG Leader e ESG Laggard è stata sostanzialmente la stessa.
ESG, il mercato delle obbligazioni societarie
Le obbligazioni delle società ESG Leader hanno superato quelle delle società ESG Laggard di 5,2 punti percentuali nello stesso periodo.
Abbiamo condotto la stessa analisi anche per il mercato delle obbligazioni societarie. Come indice di base abbiamo utilizzato il Bloomberg Barclays Global Corporate Aggregate Bond Index.
| Bloomberg Barclays Global Corporate Agg | ESG Laggard
(punteggio 0-2) |
ESG Leader
(punteggio 8-10) |
Sovrarendimento degli ESG Leader rispetto agli ESG Laggard |
|
-3,2% |
-7,0% |
-1,8% |
5,2% |
La prova cumulativa dei due portafogli

Segui Fondi & Sicav sui social
