Mark Dowding, Fixed Income CIO, RBC BlueBay AM
In un contesto in cui i mercati hanno ormai ampiamente scontato la possibilità di un rialzo dei tassi da parte della Federal Reserve la prossima riunione, nell’ultima settimana i rendimenti dei Treasury sono leggermente scesi sulla scia di un flight to quality, mentre azioni e credito hanno subito qualche pressione.
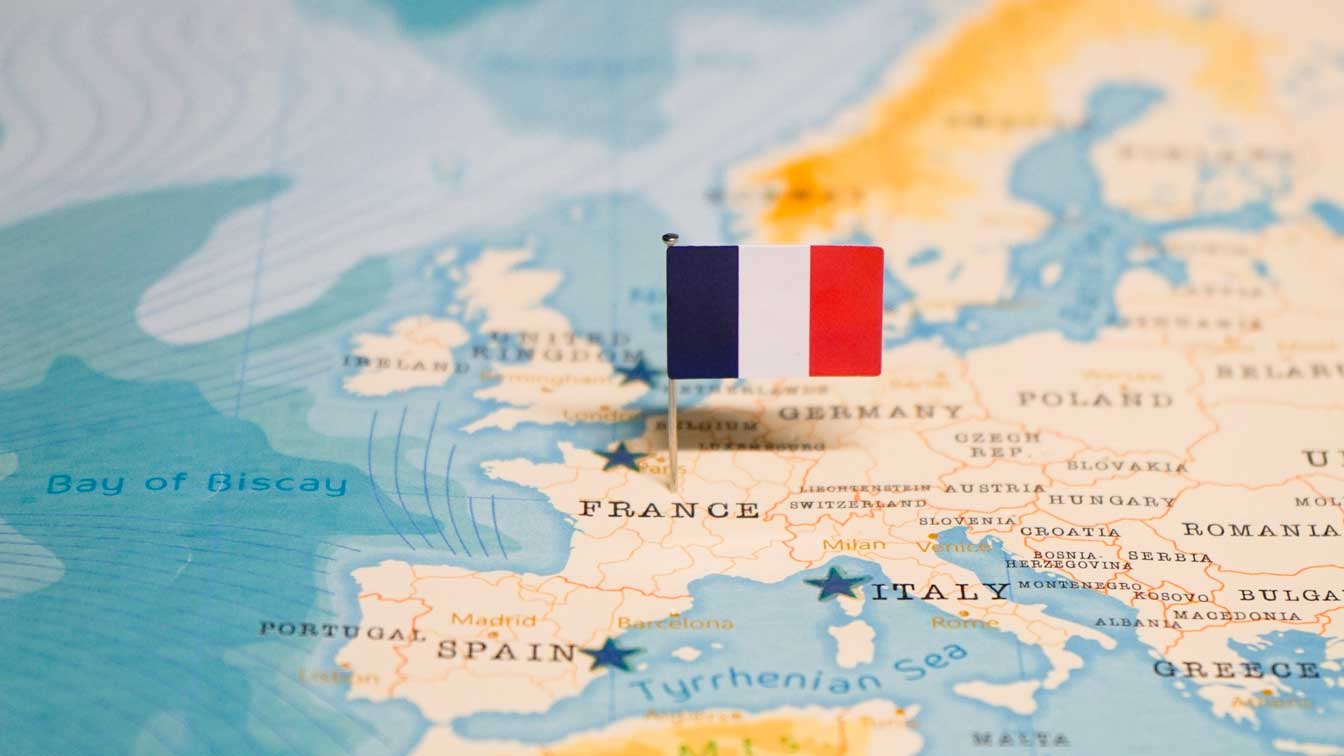
Nel frattempo, dall’altra parte dell’Atlantico, i mercati europei sono stati al centro dell’attenzione dopo che le rivolte in Francia hanno acuito i timori sul merito di credito nel mercato degli OAT. I rendimenti dei titoli di Stato francesi a 10 anni hanno superato il 5%, mentre lo spread rispetto ai Bund tedeschi ha oltrepassato i 175 punti base per la prima volta dal 2011, quando la prospettiva di una possibile disgregazione dell’Eurozona appariva estremamente concreta.
In sostanza, il mercato obbligazionario chiede ai policymaker di cambiare rotta e di intervenire per tenere sotto controllo il crescente deficit e il peso del debito pubblico. Tuttavia, per i policymaker è difficile adottare le riforme necessarie in vista delle cruciali elezioni presidenziali del prossimo anno, in un momento in cui tali misure sono così impopolari presso l’opinione pubblica francese.
I piani per innalzare l’età pensionabile o per contenere una spesa pubblica insostenibile incontrano regolarmente proteste e condanne diffuse. Finché l’atteggiamento dell’opinione pubblica non comincerà a cambiare, non è chiaro come i policymaker possano esercitare una leadership chiara.
In questo senso, il percorso verso le riforme potrebbe dover passare per una dolorosa presa di coscienza. Di conseguenza, i policymaker dell’UE non avranno alcuna fretta di sostenere la Francia finché questa consapevolezza non sarà pienamente maturata. Tuttavia, con l’aumentare della pressione, sarà interessante osservare se gli elettori francesi saranno più propensi a tornare verso la sicurezza rappresentata dalle forze politiche moderate.
Da questo punto di vista, le azioni delle frange di estrema sinistra, cui va attribuita gran parte della responsabilità delle devastazioni dello scorso fine settimana, potrebbero finire per indebolire il sostegno a Mélenchon. Ciò potrebbe quindi aumentare le probabilità che un candidato centrista arrivi al ballottaggio contro Marine Le Pen nel voto decisivo del prossimo maggio.
In quest’ottica, osserviamo che il recente allargamento degli spread degli OAT ha seguito da vicino la probabilità implicita di una vittoria elettorale di Le Pen e del Rassemblement National. Qualora emergessero segnali di un crescente consenso per un candidato centrista, con sondaggi superiori a quelli di Mélenchon, ciò potrebbe contribuire a stabilizzare lo spread.
Se l’estrema sinistra venisse esclusa dal secondo turno, resterebbe aperta la strada per la vittoria nella corsa all’Eliseo di candidati come Édouard Philippe, Gabriel Attal o Raphaël Glucksmann. In questo senso, i più cinici potrebbero concludere che l’establishment europeo non sarà poi così dispiaciuto se saranno i mercati obbligazionari a cambiare la narrativa politica francese.
Se la probabilità implicita di una vittoria di Le Pen dovesse raggiungere il picco nelle prossime settimane, potrebbe favorire la stabilizzazione dello spread degli OAT. Inoltre, con la probabile approvazione della Legge di Bilancio 2026 e le proteste destinate ad attenuarsi con il peggioramento stagionale delle condizioni meteo, le tensioni potrebbero restare contenute nel breve termine.
Nel medio termine, la Francia dovrà attuare riforme per evitare un ulteriore deterioramento del proprio merito creditizio, ma le valutazioni hanno raggiunto un livello in cui molte notizie negative sono già scontate nei prezzi.
Inoltre, respingiamo l’idea che ci troviamo in un momento in cui la stabilità dell’Unione Monetaria Europea verrà messa in discussione. In quest’ottica, vediamo valore nel credito sovrano dell’Eurozona, con spread a livello di indice ai massimi da diversi anni.
Sebbene in altre città europee si siano verificate proteste emulative, i problemi della Francia sono in larga misura specifici del Paese (con la possibile eccezione del Belgio). In Italia, Milano sta vivendo una fase di forte crescita e, più in generale, il governo Meloni continua a seguire una linea responsabile e favorevole al mercato obbligazionario.
Spagna, Portogallo e Grecia registrano una crescita robusta e rappresentano storie creditizie in miglioramento. Sebbene le difficoltà legate all’accessibilità economica e alla disillusione dei giovani riguardino l’intero continente, sono pochissimi a sostenere che, in questo momento, i singoli Paesi starebbero meglio da soli.
Anzi, continuiamo a vedere una lunga fila di Paesi in attesa di aderire all’UE. Inoltre, le difficoltà del Regno Unito, a dieci anni dalla Brexit, hanno rappresentato un chiaro disincentivo per chi altrimenti sarebbe tentato di sostenere un’uscita.
A difesa dell’Unione Monetaria Europea, i policymaker dispongono di diversi strumenti per contrastare le minacce sistemiche. È molto probabile che nei prossimi giorni venga ribadito il sostegno verbale all’integrità dell’Eurozona. Oltre a ciò, il prossimo ambito di intervento riguarderà probabilmente le banche europee, qualora la liquidità iniziasse a scarseggiare. Ciò potrebbe portare, se necessario, a nuove operazioni TLTRO.
Prevediamo inoltre che la Bce interrompa il previsto ridimensionamento del bilancio. Sul fronte dei tassi, la Bce deve restare vigile sull’inflazione, anche se potrebbe concludere che i rendimenti obbligazionari più elevati stanno già irrigidendo le condizioni finanziarie, il che giustificherebbe un numero di rialzi inferiore a quanto altrimenti necessario.
Tuttavia, l’attivazione del programma di sostegno ai titoli di Stato TPI appare molto meno probabile nel breve periodo. Si può infatti sostenere che questo strumento sia più efficace se non utilizzato, come potenziale deterrente contro la speculazione. Detto ciò, anche in caso di attivazione, è improbabile che gli OAT francesi ne traggano beneficio in assenza dell’annuncio di un significativo aggiustamento di bilancio.
Certamente, i policymaker dell’UE vorrebbero isolare la Francia ed evitare il contagio ad altri Paesi. Tuttavia, dovranno muoversi con cautela nel lasciare che siano i mercati obbligazionari a fare il lavoro al posto loro: abbiamo spesso visto come gli eventi possano rapidamente sfuggire al controllo, ed è importante prevenire possibili conseguenze negative.
Altrove, le crescenti pressioni sui prezzi dell’energia suggeriscono un contesto inflazionistico meno favorevole. In questo senso, le voci su una possibile escalation statunitense del conflitto con l’Iran dopo le elezioni di metà mandato di inizio mese prossimo hanno innervosito i mercati. Sebbene manchi ancora un piano credibile degli Stati Uniti per una vittoria in Medio Oriente, un’escalation appare ormai sempre più ampiamente considerata inevitabile.
Ciò crea il rischio di un ulteriore shock inflazionistico, che si sommerebbe a quanto già osservato. Sebbene i negoziati continuino a cercare una via verso la pace e il compromesso, al momento tale prospettiva non appare molto praticabile. Nel frattempo, le prospettive sul fronte Russia/Ucraina restano molto difficili e i continui attacchi alle infrastrutture energetiche contribuiscono ad aumentare i costi energetici globali e a mantenere elevate le tariffe del trasporto marittimo.
Inoltre, le turbolenze nel settore tecnologico suggeriscono che lo slancio economico potrebbe iniziare ad affievolirsi nel corso del 2027. Ciò ha contribuito alla nostra view secondo cui il FOMC attuerà meno rialzi di quanto scontato dal mercato. Tuttavia, riteniamo che l’inflazione dei prezzi energetici resti un fattore di rischio per uno sforamento più marcato e prolungato dell’inflazione, qualora i prezzi registrassero un ulteriore rialzo.
In questo senso, negli ultimi giorni la nostra convinzione si è in parte ridimensionata. Di conseguenza, privilegiamo una posizione lunga sui tassi statunitensi a breve scadenza, abbinata a una posizione in swap indicizzati all’inflazione, considerato il valore interessante offerto dai rendimenti reali.
Abbiamo inoltre moderato il nostro entusiasmo per la duration dell’Eurozona, alla luce dei crescenti rischi legati all’energia. Tuttavia, la tesi a favore della duration è stata sostenuta da recenti evidenze secondo cui i titoli di Stato si stanno dimostrando una copertura più efficace rispetto agli asset rischiosi.
Manteniamo invece un’impostazione costruttiva sul tratto lungo della curva dei rendimenti giapponese, alla luce di crescenti segnali di domanda interna. Ne è prova l’asta dei JGB a 20 anni di questa settimana, che ha registrato un rapporto bid-to-cover record di 5,4 volte.
In passato abbiamo spesso osservato un certo comportamento gregario nei flussi di investimento domestici giapponesi; sarà quindi interessante vedere se il recente rivolo, che ha contribuito a frenare l’aumento dei rendimenti, si trasformerà in un’ondata nelle prossime settimane e nei prossimi mesi.
Gli spread del credito societario hanno subito qualche pressione negli ultimi giorni, a causa dell’eccesso di offerta, delle preoccupazioni sul settore tecnologico e, in Europa, delle tensioni sui titoli di Stato. Con valutazioni sempre più convenienti, si è tentati di rimuovere le coperture e aumentare l’esposizione direzionale al beta del credito. Tuttavia, nel 2026 gli spread si sono compressi nonostante una serie di crescenti motivi di preoccupazione che, normalmente, avrebbero pesato molto di più sui mercati.
Un peggioramento del sentiment degli investitori potrebbe facilmente prolungare questa correzione del credito nelle prossime due settimane, soprattutto se anche i mercati azionari dovessero subire ulteriori pressioni. Tuttavia, con un rischio di recessione contenuto per il 2027 e molti bilanci societari solidi, in un momento in cui diversi bilanci pubblici si stanno deteriorando, appare ragionevole attendersi che un eventuale ulteriore allargamento degli spread rappresenti più un’opportunità di acquisto che di vendita.

Segui Fondi & Sicav sui social