
Le aspettative sull’inflazione tedesche superano ora quelle statunitensi. Spieghiamo perché questo dato apparentemente allarmante è abbastanza privo di significato per le politiche monetarie europee. DWS
Uno dei problemi più riconosciuti della macroeconomia contemporanea è che lascia poco spazio alle illusioni monetarie. Si suppone che le persone siano sufficientemente razionali e ben informate per vedere sempre, immediatamente e accuratamente, oltre il velo dell’inflazione.
Alcuni prezzi e salari potrebbero inizialmente essere un po’ rigidi. Tuttavia, gli importi nominali si adegueranno prontamente e accuratamente in linea con le aspettative razionali di inflazione.
Nel frattempo, i mercati prezzeranno accuratamente questo comportamento. Questo significa che è possibile utilizzare i prezzi delle attività finanziarie, come i contratti obbligazionari soggetti a indicizzazione dell’inflazione per misurare le aspettative di inflazione del mercato.
Il nostro grafico della settimana fornisce i risultati di tale esercizio. Mostra il differenziale tra i tassi di inflazione di pareggio per i prossimi 10 anni – ricavato confrontando i rendimenti delle obbligazioni nominali e indicizzate all’inflazione con scadenza a 10 anni – per i Bund tedeschi e i Treasury statunitensi.
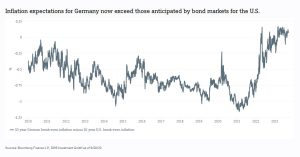
Da questi dati si evince che nell’ultimo decennio i mercati hanno dato per scontato che l’inflazione statunitense sarebbe stata superiore a quella tedesca, che si potrebbe considerare come una proxy dell’inflazione europea.
Ora che l’inflazione ha colpito particolarmente l’Europa, i mercati sembrano presumere che il vecchio continente vedrà tassi di inflazione più elevati per un decennio.
Questo significa che la Banca Centrale Europea (BCE) avrà il suo bel da fare per difendere la propria credibilità, forse anche più della Federal Reserve (Fed) statunitense?
Non ne siamo così sicuri. “La BCE ha un sacco di buone ragioni per combattere contro l’inflazione. Dopo l’ultimo aumento dei tassi d’interesse, pensiamo che manterrà i tassi agli attuali livelli elevati, probabilmente per un bel po’. La durata dipenderà dai dati in arrivo. Ma le aspettative di inflazione derivate dal mercato sono solo una delle tante misure che la BCE osserverà con attenzione nei prossimi mesi, e probabilmente non saranno particolarmente elevate”, spiega Ulrike Kastens, Senior Economist Europe di DWS.
Da un lato, le stesse aspettative di inflazione del mercato si sono rivelate piuttosto volatili. Dall’altro, le aspettative razionali di inflazione sono costrutti teorici utili per elaborare modelli tracciati di funzionamento delle economie. Ma questo non può sostituire l’esame effettivo di come vengono fissati i salari e i prezzi. O di come si formano le aspettative in un particolare paese del mondo reale.
Le modalità di strutturazione e indicizzazione dei contratti obbligazionari indicizzati, per non parlare della liquidità del mercato, differiscono non solo tra Stati Uniti e Germania, ma anche all’interno dell’Eurozona.
Anche i diversi paesi dell’eurozona stanno sperimentando dinamiche piuttosto diverse, rendendo i confronti transatlantici tra gli Stati Uniti e un paese europeo abbastanza privi di significato per la politica monetaria. Infine, l’inflazione stessa è sorprendentemente difficile da misurare correttamente.
Speriamo che gli esperti economisti della BCE ne siano consapevoli, rendendosi conto che i mercati non sono sempre così razionali e ben informati come sembrano pensare alcuni commentatori economici.

Segui Fondi & Sicav sui social
