
Da due anni il mercato azionario delle small cap europee cresce meno rispetto a quello delle blue chip ma la situazione potrebbe cambiare nel 2024. Il commento a cura di DWS
Il 2023 doveva essere l’anno delle azioni europee a piccola e media capitalizzazione (SMC). Dopo il Covid e lo shock del gas russo, c’è stata una discreta ripresa economica, con un calo dell’inflazione e un aumento degli investitori avversi al rischio.
Nonostante questa situazione, il mercato delle SMC non ha performato. L’indice Stoxx Europe Small 200 quest’anno ha più o meno “camminato” – guadagnando poco più del 2% – mentre lo Stoxx 600 è salito di quasi l’8%.
Com’è noto, la performance migliore si è vista negli Stati Uniti, con i titoli tecnologici che sono cresciuti maggiormente: l’S&P 500 è salito di quasi il 20% e il Nasdaq di quasi il 50%. Una delle ragioni principali della sottoperformance dei titoli SMC a due anni è probabilmente il ciclo aggressivo di rialzi delle banche centrali, al quale i titoli SMC storicamente reagiscono in maniera negativa. Questo è probabilmente il motivo per cui anche gli SMC negli Stati Uniti hanno sottoperformato: nel 2023 il Russell 2000 non ha portato la crescita sperata.
Nel grafico della settimana, confrontiamo il rapporto prezzo/utili (PE) delle small cap europee con l’indice S&P 500 Value. Il motivo per cui utilizziamo la famiglia di indici S&P 500 per questo confronto è che il Russell è regolarmente distorto verso l’alto dalle nuove aziende a basso profitto del settore farmaceutico, mentre la valutazione dell’S&P 500 è stata gonfiata dalle Big 7 del settore tecnologico.
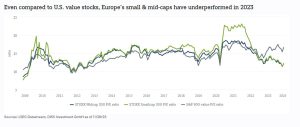
Nel frattempo, gli investitori statunitensi sono troppo ottimisti. Ritengono sempre più improbabile che la Fed aumenti nuovamente i tassi di interesse. Anzi, pensano che potrebbe abbassarli prima di quanto previsto. Ma il prezzo per questo atteso allentamento monetario è una recessione economica il cui punto minimo non si vedrà probabilmente prima del primo o secondo trimestre del 2024.
Allo stesso tempo, i costi di rifinanziamento più onerosi stanno impattando solo ora i conti economici delle aziende statunitensi. In Europa, invece, riteniamo che il punto più basso sia già stato superato, come si evince da indicatori quali l’indice dei responsabili degli acquisti (PMI), che ha toccato il fondo da agosto.
Tuttavia, la ripresa dell’economia europea non è il motivo principale per cui i SMC europei ci piacciono così tanto. Il vero motivo è che i loro bilanci appaiano solidi e la crescita degli utili superiore a quella delle blue chip.
Inoltre, molte di queste aziende sono leader di mercato nelle loro nicchie e sono caratterizzate da alti tassi di innovazione. Infine, ma non meno importante, gli azionisti possono trarre vantaggio da eventuali acquisizioni societarie, che generano premi sul prezzo delle azioni, sebbene l’attività di fusione e acquisizione sia attualmente molto debole in Europa.
Sappiamo bene che il divario di valutazione delle azioni europee rispetto a quelle statunitensi non è una garanzia di sovraperformance degli SMC europei nel prossimo futuro.
Affinché gli investitori internazionali ritrovino l’interesse per questa classe d’investimento, che da quasi due anni è in ritardo rispetto alle blue chip europee, è necessario che si concretizzino i segnali di ripresa dell’Europa e la promessa di un taglio dei tassi d’interesse da parte della BCE. Ma il tempismo perfetto sul mercato azionario è di solito più un desiderio che una realtà.

Segui Fondi & Sicav sui social
