
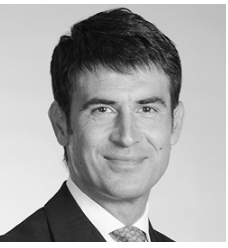
 È una visione totalmente innovativa: la natura non è soltanto qualcosa da proteggere, ma può essere una vera e propria asset class che fornisce rendimento. A discuterne è Giancarlo Fonseca, Italy country manager di Lombard Odier Investment Managers.
Parlate della natura come asset class; perché?
«La natura ha un grande valore ed è alla base della nostra struttura economica. Penso che si tratti di un concetto di cui c’è una generale consapevolezza, ma non si può dire altrettanto del fatto che essa ricopre un ruolo fondamentale nella transizione a net zero: è sia una fonte di emissioni di carbonio (pesa per circa il 20-25%) derivante dall’uso della terra e dal cambiamento del suo utilizzo, sia un pozzo di assorbimento dello stesso Co2, pari a circa il 60% delle emissioni. Nello specifico, il terreno assorbe intorno al 50% delle emissioni industriali e, grazie alle foreste tropicali, viene ricatturata circa la metà dell’anidride carbonica riversata nell’atmosfera. Di conseguenza, da un punto di vista macroeconomico, facendo un calcolo semplicistico, si potrebbe dire che, se si andasse incontro a un mondo in cui i prezzi del carbonio sono pienamente scontati, ad esempio a un livello intorno a 100 dollari per tonnellata di emissioni Co2, ciò significherebbe che le foreste tropicali e gli oceani fornirebbero all’ecosistema servizi il cui valore è di 3,9 trilioni di dollari all’anno. Se il Nord del mondo riconoscesse l’esattezza di questa somma, sarebbe allora plausibile che le nazioni del Sud del pianeta rivendicassero di venire compensate, visto che si accollano una buona parte dell’inquinamento prodotto dalle economie avanzate. In base a questo ragionamento, il valore degli asset terrestri potrebbe risultare superiore all’intero patrimonio immobiliare globale».
Quindi la natura può essere considerato un attivo dall’elevato valore?
«Sì e, se riconosciamo ciò, dobbiamo anche ammettere che quotidianamente la stiamo impoverendo, soprattutto attraverso la produzione di derrate alimentari che, in realtà, contribuisce solo per un terzo delle emissioni, ma è responsabile per il 90% della deforestazione, per il 70% dell’utilizzo d’acqua dolce e per più del 50% dell’erosione del suolo».
Quindi?
«La buona notizia è che le soluzioni ci sarebbero, anzi, ci sono per nutrire la popolazione a costi contenuti, lavorando insieme e non contro la natura: si tratta dei processi di produzione rigenerativi che, per certe derrate alimentari, possono offrire rendimenti migliori rispetto alle tecniche sinora usate. Inoltre, i costi sono inferiori e c’è un minore sfruttamento del suolo, la cui vita viene allungata».
Quali sono i catalizzatori di questo cambiamento?
«C’è una domanda mondiale crescente e superiore all’offerta di materie prime che abbiano una ricaduta positiva sulla natura e sul clima per una serie di ragioni quali l’adattamento, la mitigazione o la legislazione relativa. La sfida, certamente, è trovare i capitali per finanziare la transizione verso un migliore sistema produttivo».
Quali sono gli ostacoli?
«All’interno della filiera alimentare, come in altri casi nell’ambito dei beni di consumo, l’80-90% del valore aggiunto è generato da attività downstream, mentre la parte rimanente è attribuibile all’attività di coltivazione. Ovviamente, i capitali tendono ad affluire nel primo dei due ambiti. Si tratta di un sistema opposto a quanto si trova, ad esempio, nella transizione energetica. Inevitabilmente, la catena del valore aggiunto nell’agro-alimentare dovrà essere riconfigurata implementando un modello di vendita diretta che salta la rete dei concessionari».
Potrebbe fornire un esempio in agricoltura di come la natura possa diventare un’asset class?
«Il primo che mi viene in mente è il caffè, una delle cosiddette soft commodity di maggiore valore. Sotto forma di bevanda viene consumato da una moltitudine di persone ogni giorno e ha un impatto ambientale molto significativo: per ogni chilo prodotto, vengono immessi nell’atmosfera 20-25 kg di Co2. Ciò avviene più o meno in ogni luogo dove tale pianta è coltivata. Inoltre, quello del caffè è un settore in cui vi è una forte concentrazione del valore a livello downstream. La coltivazione finora è avvenuta con un modello incentrato sulla monocultura, che però si sta spostando verso un approccio cosiddetto agroforestale».
Come si configura quest’ultimo e quali sono i vantaggi?
«Invece di avere un intero campo in cui si trovano solo piante di caffè, queste ultime verrebbero fatte ruotare con diverse specie di alberi. I risultati sono stati in molti casi fenomenali: i rendimenti sono equivalenti, o superiori, e la qualità del prodotto è più elevata. Ciò permette di concentrarsi di più sulla fascia alta del mercato, i cui margini e il tasso di crescita sono maggiori. La sfida è riuscire a realizzare il valore aggiunto delle tecniche agroforestali a livello upstream senza rendere il prezzo finale più elevato.
Come si può raggiungere l’obiettivo?
«Innanzitutto le grandi aziende del caffè presentano tutte problemi di adattamento e mitigazione. Con il cambiamento climatico, circa la metà della produzione è a rischio: se non si prendono provvedimenti, i consumatori sono destinati a pagare molto di più. Allo stesso tempo, i maggiori gruppi del settore si sono impegnati a raggiungere le zero emissioni nette: dato che sono responsabili del 90% delle emissioni di questa filiera, sanno che comunque dovranno fare fronte a oneri. Inoltre, vi è una crescente domanda di tracciabilità dell’intera catena produttiva e distributiva da parte dei consumatori: questo fattore fornisce l’occasione di ristrutturarla, visto che allo stato attuale presenta diverse criticità. L’integrazione dei processi che vanno dalla coltivazione dei chicchi alla distribuzione del prodotto tostato offre grandi occasioni di ottenere buoni rendimenti».
Possiamo fornire qualche numero che traduca in cifre quanto descritto?
«Certamente. Se si acquistano oggi dei terreni per la produzione di caffè con metodi tradizionali di tipo mono-colturale, si possono ottenere rendimenti nell’ordine del 3-5%. Lo spostamento verso un tipo di agricoltura agroforestale permette di incrementare questa cifra fino al 12%. Direi che è un esempio calzante per comprendere come la natura costituisce una classe di attività dalle grandi potenzialità per gli investitori».
Quindi diventa anche importante guardare agli investimenti in termini di economia circolare?
«È fondamentale trarre beneficio dal potenziale di crescita delle società che sfruttano le caratteristiche produttive e rigenerative della natura attraverso la bioeconomia circolare e dall’esigenza di preservare il capitale naturale passando a un modello industriale più snello».
Informazioni importanti
Il presente documento è una comunicazione aziendale ed è destinato esclusivamente agli investitori professionali.
Il presente documento è una comunicazione corporate destinata esclusivamente agli Investitori Professionali e non è una comunicazione di marketing relativa a un fondo, a un prodotto d’investimento o a servizi d’investimento nel vostro paese. Il presente documento non intende fornire consulenza in materia di investimenti, fiscale, contabile, professionale o legale.
Il presente documento è emesso da Lombard Odier Asset Management (Europe) Limited (di seguito la “Società”). La Società è autorizzata e regolamentata dalla Financial Conduct Authority (la “FCA”), iscritta al registro FCA con il numero di registrazione 515393.
Il presente documento è approvato alla data di pubblicazione. La Società è raggruppata all’interno della divisione Lombard Odier Investment Management (“LOIM”) del Gruppo Lombard Odier, che ha collaborato alla redazione del presente documento, e LOIM è un nome commerciale.
Le opinioni o le previsioni fornite si riferiscono alla data specificata, possono cambiare senza preavviso, non prevedono risultati futuri e non costituiscono una raccomandazione o un’offerta di prodotti o servizi di investimento.
Il presente documento è di proprietà della LOIM, viene fornito solo a scopo informativo ed è destinato al destinatario esclusivamente per uso personale. Non può essere riprodotto (in tutto o in parte), trasmesso, modificato o utilizzato per qualsiasi altro scopo senza la previa autorizzazione scritta della LOIM. Non è destinato alla distribuzione, alla pubblicazione o all’utilizzo per qualsiasi altro scopo senza l’autorizzazione scritta di LOIM.
This document is a Corporate Communication and is intended for Professional Investors only.
Il contenuto di questo documento è destinato a persone che sono professionisti e che sono stati controllati da LOIM e valutati come idonei alle questioni di investimento esposte in questo documento e nei confronti dei quali LOIM ha ricevuto l’assicurazione che sono in grado di prendere le proprie decisioni di investimento e di comprendere i rischi connessi all’effettuazione di investimenti del tipo incluso in questo documento o ad altre persone che LOIM ha espressamente confermato come destinatari appropriati di questo documento. Se non rientrate nelle categorie di cui sopra, siete pregati di restituire il presente documento a LOIM o di distruggerlo e siete espressamente avvertiti di non fare affidamento sul suo contenuto o di non tenere conto di alcuna delle questioni esposte nel presente documento in relazione a questioni di investimento e di non trasmettere il presente documento a nessun’altra persona. Il presente documento contiene le opinioni di LOIM, alla data di emissione o alla completezza delle informazioni in esso contenute, né si assume alcuna responsabilità per eventuali perdite o danni derivanti dal suo utilizzo. Tutte le informazioni e le opinioni, nonché i prezzi indicati, possono cambiare senza preavviso.
Il contenuto del presente documento non è stato esaminato da alcuna autorità di regolamentazione in alcuna giurisdizione e non costituisce un’offerta o una raccomandazione a sottoscrivere titoli o altri strumenti o prodotti finanziari.
Esso contiene le opinioni di LOIM, alla data di emissione. Tali opinioni e informazioni contenute nel presente documento non tengono conto di tutte le circostanze specifiche del destinatario. Pertanto, non si dichiara che le informazioni presentate nel presente documento siano adatte o appropriate alle circostanze individuali degli investitori. Il trattamento fiscale dipende dalle circostanze individuali dell’investitore e può essere soggetto a cambiamenti in futuro. LOIM non fornisce consulenza fiscale.
Le informazioni e le analisi contenute nel presente documento si basano su fonti ritenute affidabili. Sebbene LOIM faccia del suo meglio per assicurare che i contenuti siano creati in buona fede e con la massima cura, non garantisce l’attualità, l’accuratezza, la validità, l’affidabilità o la completezza delle informazioni contenute nel presente documento, né assicura che le informazioni siano prive di errori e omissioni, né si assume alcuna responsabilità per eventuali perdite o danni derivanti dal loro utilizzo. Tutte le informazioni e le opinioni, nonché i prezzi indicati, possono cambiare senza preavviso. I contenuti particolari di terzi sono contrassegnati come tali. LOIM non si assume alcuna responsabilità per eventuali danni indiretti, incidentali o consequenziali causati da o in relazione all’uso di tali contenuti.
La fonte dei dati è stata indicata laddove disponibile. Se non diversamente indicato, i dati sono stati elaborati da LOIM.
Non destinato a soggetti statunitensi: La presente comunicazione societaria non è destinata ad alcun “Soggetto Statunitense” come definito nella Regulation S della Legge, e successive modifiche, o ai sensi della Legge sulle Società d’Investimento degli Stati Uniti d’America del 1940 e successive modifiche, e non sarà registrata ai sensi della Legge sulle Società d’Investimento degli Stati Uniti d’America del 1940 e successive modifiche, o ai sensi di altre leggi federali statunitensi. Né il presente documento né alcuna copia dello stesso possono essere inviati, portati o distribuiti negli Stati Uniti d’America, in uno dei loro territori o possedimenti o in aree soggette alla loro giurisdizione, o a o a beneficio di un Soggetto statunitense. A tal fine, per “Soggetto statunitense” si intende qualsiasi cittadino, cittadino o residente degli Stati Uniti d’America, società di persone organizzata o esistente in qualsiasi stato, territorio o possedimento degli Stati Uniti d’America, società di capitali organizzata secondo le leggi degli Stati Uniti o di qualsiasi stato, territorio o possedimento degli stessi, o qualsiasi patrimonio o trust soggetto all’imposta federale sul reddito degli Stati Uniti d’America, indipendentemente dalla fonte del suo reddito.
Protezione dei dati: È possibile che riceviate questa comunicazione perché ci avete fornito i vostri dati di contatto. In tal caso, si noti che potremmo trattare i vostri dati personali per finalità di marketing diretto. Per ulteriori informazioni sulla politica di Lombard Odier in materia di protezione dei dati personali, consultare il sito www.lombardodier.com/privacy-policy.
©2024 Lombard Odier IM. Tutti i diritti riservati.

Segui Fondi & Sicav sui social
