
di Daniel Zanin, analyst, investment research, Invesco
Erano le 17 e 51 minuti del 14 agosto 1945: il presidente Truman aveva da poco dichiarato la fine della Seconda guerra mondiale, quando il fotografo Alfred Eisenstaedt immortalò uno degli scatti più iconici dal dopoguerra a oggi. Simbolo di passione e romanticismo prima, ma riletto in chiave antiviolenza poi, questo scatto, di fatto, ha caratterizzato gli ultimi 70 anni della storia contemporanea. I protagonisti della foto si chiamavano Greta Zimmer e George Mendosa; nati entrambi nel 1923, erano poco più che ventenni all’epoca della fotografia, ma sulle spalle portavano già il bagaglio emotivo di una vita intera.
Sono passati diversi anni da quell’attimo e la società immortalata alle spalle dei protagonisti è cambiata radicalmente. In poco più di mezzo secolo, abbiamo assistito a una significativa varietà di tendenze sociali, economiche e tecnologiche che hanno ridisegnato profondamente, sia i modi di vivere, sia le realtà di diverse generazioni. Si è sancita, nei fatti, una rottura con il passato.
Un esempio lampante
Un esempio lampante di questa trasformazione risalta dalla lettura delle piramidi demografiche, riportate nel grafico 1, per l’Italia, ma generalizzabili per altre nazioni. Nel 1950, appena cinque anni dopo il famoso scatto del bacio a Times-Square, la piramide demografica italiana appariva definita e delineata. Oggi assistiamo a una lampante trasformazione.
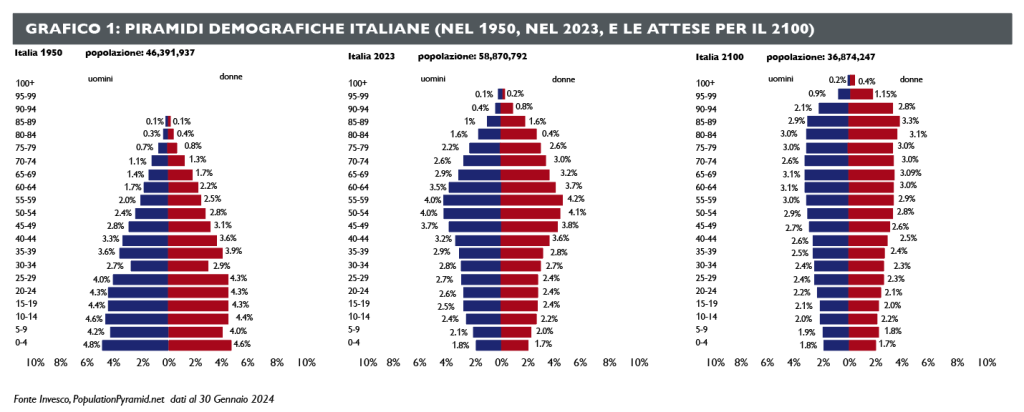
I tassi di natalità in diminuzione e un’aspettativa più lunga della vita media hanno modificato profondamente il profilo demografico di molti paesi. Secondo il Sole24ore1, nel 2021, il segmento della popolazione a più rapida espansione tra i paesi definiti “super-aged” si collocava tra le persone con più di 85 anni. Con il termine “super-aged”, si intendono quei paesi in cui il 20% della popolazione è composto da persone oltre i 65 anni. Tra questi figurano Italia, Germania, Francia e Giappone.
Secondo le previsioni delle Nazioni Unite, questa percentuale sarà superiore al 40% entro il 2030 e oltre il 60% nel 2050. Va da sé che le implicazioni sociali ed economiche di questo fenomeno saranno molteplici: una su tutte, il consolidamento di quella che in gergo viene definita “silver economy”. Esiste, dunque, un caso di studio per quanto riguarda “l’economia d’argento”, ossia immaginare quali saranno quelle tendenze di consumo (e d’investimento) che più di altre caratterizzeranno la necessità e la domanda aggregata, derivante da una popolazione via via sempre più anziana. Se da un lato è lecito raffigurarsi mentalmente che i governi, probabilmente, si concentreranno sull’incentivare una ripresa della natalità, allo scopo di colmare effetti strutturali e negativi, e sul sostegno delle finanze pubbliche, come la spesa pensionistica, dall’altro, esiste una necessità concreta di sopperire alla possibile mancanza di mano d’opera che, già da tempo, contraddistingue diverse filiere produttive. Se provassi a generalizzare, per il prossimo futuro potrei immaginare un ulteriore sviluppo e progresso nel campo della sanità e delle tecnologie mediche, ma anche una maggiore presa di coscienza dei benefici collegati a uno stile di vita sano, a un allontanamento dal lavoro fisico, in favore del settore terziario, e all’introduzione di nuove tecnologie, quali l’intelligenza artificiale e la robotica, che mirino a un generale miglioramento delle condizioni di vita. Vedere l’economia e la finanza che si tingono d’argento, dunque, non rappresenta di per sé un rischio, ma una naturale evoluzione delle diverse condizioni di vita che caratterizzano la popolazione di oggi rispetto a quella del 1945. Se ci pensiamo più attentamente, tutto questo ragionamento risulta particolarmente coerente con la riformulazione in chiave keynesiana del rapporto tra domanda e offerta. John Maynard Keynes (1883-1946), padre della macroeconomia moderna, ridefinì, infatti, circa un secolo dopo la sua prima formulazione, la così detta legge di Say. Inizialmente esposta nel 1803 dall’economista francese Jean-Baptiste Say, quest’ultima affermava che è l’offerta a creare la domanda. Fu invece J.M. Keynes a suggerire che è la domanda a creare l’offerta e non viceversa. Proprio in quest’ottica, oggi, ragionando sui possibili sviluppi della “silver economy”, non mi sento preoccupato, quanto affascinato nell’immaginare quali e quante nuove necessità guideranno la ricerca e lo sviluppo delle diverse filiere produttive e d’investimento nei prossimi sette decenni.
Gli attimi immortali
Come i fotografi in cerca dello scatto perfetto, mi piace pensare che le giovani e le future generazioni saranno in grado di cogliere quegli attimi immortali capaci di racchiudere in pochi istanti, concetti, necessità ed emozioni delle realtà presenti e future.
Di certo è stata e rimarrà un’immagine discussa, ma che peccato sarebbe stato se Alfred Eisenstaedt non avesse rincorso quel marinaio, tanto euforico e poi tanto criticato, per le strade di New York. «A Times Square nel V-J Day, ho visto un marinaio che correva lungo la strada afferrando qualsiasi ragazza vedesse… Poi, all’improvviso, in un lampo, ho visto che afferrava qualcosa di bianco: mi sono girato e ho cliccato nel momento in cui il marinaio baciava l’infermiera….Ho scattato esattamente quattro immagini, nel giro di pochi secondi. Solo una era giusta, a causa del bilanciamento. Nelle altre l’enfasi è sbagliata».
Oggi non avremmo lo scatto de V-J day, ma, probabilmente, non avremmo la stessa sensibilità, curiosità ed enfasi, nel meditare e nell’interessarci a come, i prossimi 70 anni, potremo modificare il nostro pensare (e ragionare) in chiave culturale, economica e finanziaria. Guardando al presente, e immortalando quest’attimo, però, una cosa la sappiamo: “l’economia d’argento” rappresenta un traino di sviluppo nel campo della ricerca, delle tecnologie e delle nuove filiere produttive.
1.https://www.econopoly.ilsole24ore.com/2022/11/14/pensione-demografia-formazione/
Considerazioni sui rischi
Il valore degli investimenti e il reddito da essi derivante possono oscillare (in parte a causa di fluttuazioni dei tassi di cambio) e gli investitori potrebbero non ottenere l‘intero importo inizialmente investito.
Informazioni Importanti
Questa comunicazione di marketing è per pura finalità esemplificativa ed è riservata all’utilizzo da parte dei Clienti Professionali in Italia. Non è destinata e non può essere distribuita o comunicata ai clienti al dettaglio.Le informazioni riportate in questo documento sono aggiornate al 28/02/2024, salvo ove diversamente specificato. Il presente documento è di natura commerciale e non intende costituire una raccomandazione d’investimento in un’asset class, un titolo o una strategia particolare. Non vigono pertanto gli obblighi normativi che prevedono l’imparzialità delle raccomandazioni di investimento/strategie d’investimento né i divieti di negoziazione prima della pubblicazione. Le informazioni fornite hanno finalità puramente illustrative e non devono essere considerate raccomandazioni di acquisto o vendita di titoli. Qualora fosse fatta menzione di specifici titoli, settori o strumenti finanziari, ciò non implica la loro presenza nel portafoglio dei fondi Invesco e non rappresenta un’indicazione acquisto o vendita. Il valore dell’investimento può fluttuare (anche in relazione all’andamento delle quotazioni) e gli investitori potrebbero non vedere restituito l’intero capitale investito. I rendimenti passati non sono indicativi di quelli futuri, non costituiscono una costante nel tempo e non vi è garanzia di ottenere uguali rendimenti per il futuro. Le opinioni espresse da Invesco o da altri individui si basano sulle attuali condizioni di mercato e possono differire da quelle espresse da altri professionisti dell’investimento e sono soggette a modifiche senza preavviso. Per maggiori informazioni sui nostri fondi e sui relativi rischi, si prega di far riferimento al Documento contenente le informazioni chiave per gli investitori (KIID) specifico per la classe di investimento, alla relazione Annuale o Semestrale, al Prospetto e ai documenti costitutivi della Sicav, disponibili sul sito invesco.eu. Una sintesi dei diritti degli investitori è disponibile al seguente link invescomanagementcompany.lu. La società di gestione può recedere dagli accordi di distribuzione. Il presente documento è pubblicato in Italia da Invesco Management S.A., President Building, 37A Avenue JF Kennedy, L-1855 Luxembourg, regolamentata dalla Commission de Surveillance du Secteur Financier, Luxembourg.

Segui Fondi & Sicav sui social
