 a cura di di Bert Flossbach, fondatore di Flossbach von Storch e gestore del fondo multi-asset flessibile Flossbach von Storch Multiple Opportunities
L’intelligenza artificiale sta cambiando le nostre vite e i suoi effetti si fanno sentire anche sull’economia. Quali sviluppi dobbiamo aspettarci?
Tutte le rivoluzioni tecnologiche, dalla macchina a vapore a internet, fino all’odierna intelligenza artificiale (Ai), hanno un tratto in comune: i loro esordi sono accompagnati da irrazionalità di ogni sorta. Sogni futuristici degni della fantascienza si alternano a timori per le ripercussioni sulla nostra vita, mentre sui mercati finanziari si assiste a veri e propri eccessi. È esattamente ciò che osserviamo anche oggi con l’Ai.
SCENARI ESTREMI
Gli scenari estremi spaziano dall’estinzione della civiltà a una vita di abbondanza pressoché priva di fatica, in cui un esercito di robot umanoidi garantirebbe un benessere mai conosciuto prima. Questa, almeno, è la visione di Elon Musk: «Se l’Ai sarà onnipresente e disponibile, sostanzialmente gratis, o quasi, e al tempo stesso anche la robotica diventerà onnipresente, assisteremo a un’esplosione dell’economia mondiale davvero senza precedenti nella storia. […] Ci sarà una tale abbondanza di beni e servizi perché presumo che, a un certo punto, i robot saranno più numerosi degli esseri umani.»
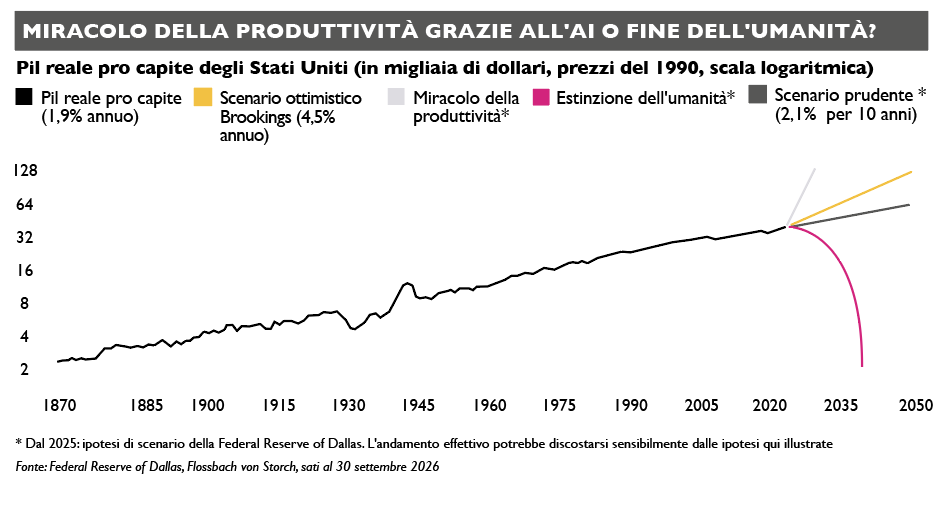
La Federal Reserve Bank of Dallas ha tratteggiato questi scenari estremi per gli Stati Uniti partendo dall’andamento di lungo periodo della produttività americana.
Nello «scenario del miracolo della produttività alla Elon Musk», quest’ultima, misurata come Pil reale pro capite, si moltiplicherebbe nel giro di pochi anni, poiché gran parte della forza lavoro verrebbe sostituita da Ai e robot, e il sostentamento di chi resta senza lavoro dovrebbe essere finanziato dalle imprese con una tassa sull’Ai o sui robot. Anche lo scenario dell’estinzione presuppone una marcia trionfale di questa tecnologia, ma in questo caso l’intelligenza artificiale e i suoi complici (agenti e robot), anziché mettersi al servizio dell’umanità finirebbero per annientarla.
Entrambi gli scenari sono improbabili. Gli addetti ai lavori attribuiscono a quello dell’estinzione una probabilità del 10%, ma più che altro per dare forza agli avvertimenti sui rischi dell’Ai, mentre il miracolo della produttività va letto come una visionaria campagna pubblicitaria per un «mondo nuovo» di questa tecnologia. Quel che si può già prevedere è che l’intelligenza artificiale avrà un impatto positivo sulla produttività delle economie, anche se le stime su portata e tempi divergono notevolmente.
Lo scenario prudente della Dallas Fed ipotizza un modesto guadagno legato all’Ai, pari allo 0,2% annuo, che porterebbe l’incremento storico della produttività dall’1,9% al 2,1% l’anno: troppo poco per giustificare gli investimenti colossali in corso.
ANALISI OTTIMISTICA
L’analisi seria più ottimistica, firmata da Martin Neil Baily (Brookings Institution), Erik Brynjolfsson (Stanford University) e Anton Korinek, ipotizza invece che l’Ai acceleri anche l’innovazione e lo stesso progresso tecnologico: la produttività potrebbe così salire di ulteriori 2,6 punti percentuali, fino a un 4,5% annuo storicamente molto elevato, e raddoppiare in appena 16 anni. Una simile spinta potrebbe risolvere molti dei problemi che oggi ci preoccupano: attutire gli effetti del cambiamento demografico, arginare la deriva del debito pubblico grazie a una crescita reale più sostenuta e ridurre l’impatto ambientale (a patto che i consumi energetici dei data center non crescano di pari passo).
Buone notizie anche per i paesi dell’Eurozona, Italia compresa, dove la popolazione invecchia e la crescita economica difficilmente basterà a mantenere il benessere nel lungo periodo.
Un simile balzo avrebbe però anche gravi conseguenze sociali. Raddoppiare la produttività significherebbe perdere numerosi posti di lavoro, a cominciare da operai non qualificati, impiegati addetti a compiti poco creativi e consulenti freelance. Alcuni potrebbero dedicarsi ad attività imprenditoriali, creative o decisionali, altri riqualificarsi per mestieri difficilmente sostituibili dall’Ai, come le professioni di cura o i lavori artigianali; nel complesso, però, la disoccupazione è destinata ad aumentare, mettendo sotto pressione i sistemi di protezione sociale.
Intanto il boom degli investimenti ha subito un’ulteriore accelerazione, tanto che la sigla Ai ormai sta per «All in». La domanda di potenza di calcolo supera la capacità disponibile e risorse come energia, chip e capitale diventano più costose; ciononostante, molti investitori si aspettano che il boom dei data center prosegua fino al prossimo decennio.
Per il momento, però, il boom non si regge sulle proprie gambe: i costi dei fornitori di Ai superano i ricavi. Gli hyperscaler reinvestono il proprio cash flow in nuovi data center, mentre i grandi produttori di chip finanziano i propri clienti con metodi sempre più creativi e opachi, come garanzie non iscritte in bilancio o chip usati come pegno per ottenere prestiti.
ATTENZIONE AI RISCHI
A differenza del boom immobiliare sfociato nella crisi finanziaria, quello dell’Ai si fonda sulla promessa di un forte aumento della produttività. Se verrà mantenuta, il boom potrebbe durare ancora molti anni; in caso contrario, la disponibilità a pagare degli utenti non basterebbe a giustificare un’ulteriore espansione della capacità. Serve dunque una ripresa della produttività che si autoalimenti, a beneficio di tutte le imprese e non soltanto di una manciata di colossi statunitensi.
Gli investitori tendono ancora a ignorare i rischi legati all’intelligenza artificiale e farebbero bene a tenere d’occhio i possibili eccessi sui mercati azionari. Al tempo stesso, un boom della produttività potrebbe favorire le azioni di qualità di aziende con utili prevedibili e modelli di business difficili da replicare.
Già oggi gli investimenti nell’Ai sostengono la crescita e hanno contribuito a un sensibile aumento dei rendimenti dei titoli di stato. Le obbligazioni societarie di elevata qualità creditizia offrono ormai il 6% in dollari Usa e il 4,5% in euro, livelli che dovrebbero garantire un rendimento reale adeguato anche al netto dell’inflazione. Nelle nostre strategie multi-asset flessibili abbiamo quindi aumentato di nuovo il peso delle obbligazioni, in modo selettivo e puntando su emittenti di prim’ordine.
leggi il numero 189

Segui Fondi & Sicav sui social