 di David Aujla, portfolio manager di Invesco
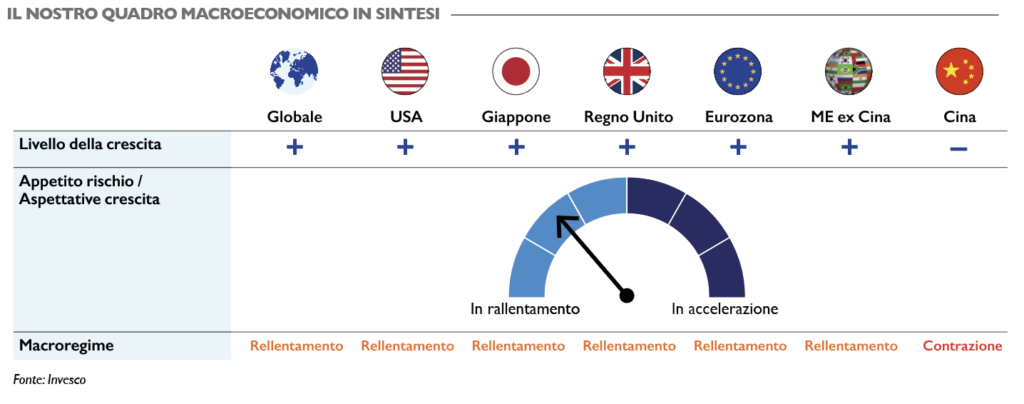
La crescita economica si mantiene resiliente. Il nostro indicatore della crescita economica globale, basato sui Leading Economic Indicators, continua a mantenersi al di sopra del trend per il decimo mese consecutivo, con la maggior parte dei suoi sottocomponenti che registra valori superiori al trend. Questa continuità evidenzia la solidità di fondo dell’economia osservata nell’ultimo anno e suggerisce un contesto economico stabile.
QUALCHE SEGNALE DI TENSIONE
I nostri indicatori della propensione al rischio rimangono positivi, sebbene mostrino una tendenza al rallentamento. L’aumento dei rendimenti a livello globale e l’inasprimento delle condizioni finanziarie nelle ultime settimane hanno iniziato a mettere in discussione le aspettative di crescita legate allo sviluppo dell’intelligenza artificiale e le previsioni sugli utili rispetto ai multipli di valutazione. Il recente ridimensionamento del momentum trade legato all’Ai si è manifestato in modo particolarmente evidente nei mercati azionari emergenti, dove i rendimenti degli indici sono stati penalizzati soprattutto da paesi quali Corea del Sud, Cina e Taiwan, che rappresentano complessivamente circa il 64% dell’indice. Anche negli Stati Uniti, gli indici con una forte componente tecnologica sono stati sottoposti a pressioni.
Primi segnali di tensione sono emersi anche sui mercati del credito. Il differenziale tra gli spread delle obbligazioni con rating CCC e quelli del più ampio mercato high yield ha continuato ad ampliarsi, avvicinandosi ai livelli osservati l’ultima volta nel 2020, 2016 e 2008. Questi sviluppi coincidono con l’avvio della stagione degli utili del terzo trimestre, in cui i risultati societari, pur rimanendo solidi in termini assoluti, hanno iniziato a essere messi alla prova in termini relativi, considerando gli elevati livelli di crescita già incorporati nei multipli di valutazione nel corso di quest’anno. Il framework rimane in un regime di rallentamento (slowdown), caratterizzato da una crescita economica globale superiore al trend accompagnata da una persistente moderazione della propensione al rischio a livello globale.
TENSIONE SUI PREZZI
Il nostro indicatore del momentum dell’inflazione continua a segnalare pressioni elevate sui prezzi, soprattutto per effetto dei costi dell’energia a livello globale che si stanno estendendo sempre più oltre la quotazione del greggio. Le analisi indicano che l’onere di trasporto marittimo del petrolio è aumentato notevolmente, facendo salire il costo di consegna del greggio alle raffinerie e accentuando le pressioni sui prodotti raffinati, tra cui benzina, diesel e combustibile da riscaldamento. Questi maggiori costi di trasporto potrebbero mantenere elevate le pressioni inflazionistiche legate all’energia anche qualora i prezzi di riferimento del petrolio si stabilizzassero, con il rischio che le pressioni rilevate dai nostri indicatori si dimostrino più persistenti.
DIVERSIFICARE CON LA DURATION
Sebbene un solo mese non sia sufficiente a delineare un nuovo regime, ottobre rafforza la nostra convinzione che la duration possa continuare a rappresentare un’efficace forma di copertura, qualora l’inasprimento delle condizioni finanziarie inizi a indebolire la crescita e a spingere al ribasso i tassi reali. Il mese scorso abbiamo sottolineato il ruolo della duration come strumento di diversificazione, segnalando il rischio che il rialzo dei tassi reali iniziasse a frenare la crescita.
Ottobre ne ha offerto una prima conferma. Con il rendimento reale a 10 anni in calo di 27 punti base rispetto al picco di settembre, i Treasury hanno reso il 2,4%, mentre l’S&P 500 ha perso lo 0,9%, annullando in parte le pressioni che l’aumento dei tassi reali aveva esercitato sulla duration. L’andamento è in linea con l’esperienza storica: nei 35 mesi dal 2002 in cui i rendimenti reali sono scesi di almeno 25 punti base, i Treasury hanno reso in media il 2,1%. Quando poi un calo azionario ha coinciso con una discesa di almeno 25 punti base dei rendimenti reali, i Treasury hanno chiuso in positivo nel 94% dei casi e hanno sempre battuto l’azionario. Un solo mese non basta a definire un nuovo regime, ma ottobre rafforza la nostra convinzione che la duration possa restare una copertura efficace se l’inasprimento delle condizioni finanziarie dovesse indebolire la crescita e spingere al ribasso i tassi reali.
INVESTIRE IN MODO EQUILIBRATO E MIRATO
Guardando al futuro, riteniamo che l’attuale equilibrio dei rischi renda opportuna una maggiore diversificazione del portafoglio, privilegiando il mantenimento dell’esposizione ad asset in grado di sovraperformare in potenziali scenari rialzisti e, al contempo, di proteggersi dai rischi per la crescita. Storicamente, le fasi caratterizzate da una crescita superiore al trend, ma in rallentamento, sono state associate a rendimenti moderatamente positivi nelle diverse asset class e a una convergenza delle performance tra asset sensibili alla crescita e asset difensivi. Questa convergenza continua a orientare la nostra view tattica e si riflette in un posizionamento d’investimento equilibrato e mirato.
NEUTRALI AL RISCHIO
Manteniamo un posizionamento complessivamente neutrale al rischio rispetto al benchmark, continuando a porre l’accento sulla gestione del rischio. In questo modo miriamo a preservare la flessibilità e a favorire la diversificazione, consentendo ai portafogli di mantenere un’esposizione a potenziali ulteriori rialzi e, al contempo, di individuare opportunità di valore relativo all’interno delle diverse asset class. In questo quadro, c’è un moderato sovrappeso sull’azionario rispetto all’obbligazionario, privilegiando un posizionamento difensivo piuttosto che un’esposizione a un’accelerazione ciclica.
PRIVILEGIARE LE AZIONI DIFENSIVE
Nell’azionario sovrappesiamo i fattori difensivi, quali quality e low volatility. Storicamente, i fattori difensivi hanno registrato buone performance nelle fasi di rallentamento, grazie a profili dei flussi di cassa più stabili e a una minore sensibilità ai cambiamenti nelle dinamiche di crescita. A livello settoriale, privilegiamo le esposizioni con caratteristiche difensive e fondamentali solidi e duraturi, comprese alcune aree selezionate dei settori della tecnologia dell’informazione, della salute e dei beni di prima necessità, a discapito dei comparti più ciclici. Da un punto di vista regionale, manteniamo una moderata preferenza per gli Stati Uniti rispetto agli altri mercati sviluppati e per i mercati sviluppati rispetto a quelli emergenti.
SOTTOPESARE IL RISCHIO CREDITO
Continuiamo ad avere un moderato sottopeso sul rischio di credito¹ complessivo. Gli spread dell’high yield nel suo insieme restano contenuti rispetto ai livelli storici, anche se quelli delle emissioni con rating più basso continuano ad allargarsi in modo significativo. Pur meritando attenzione, questo ampliamento non si è ancora trasmesso all’indice high yield più ampio. Il nostro moderato sottopeso riflette quindi un equilibrio dei rischi meno favorevole: la remunerazione offerta dagli spread appare meno interessante rispetto ad altre fonti di rendimento di un portafoglio diversificato. Conserviamo, inoltre, un’esposizione alla duration dei tassi d’interesse utile, sia per gestire il rischio, sia per proteggersi da un eventuale rallentamento della crescita, con una preferenza per i titoli indicizzati all’inflazione, visto il perdurare di un momentum inflazionistico elevato.
NEUTRALI DOLLARO
Manteniamo una posizione neutrale sul dollaro statunitense. Tra i mercati sviluppati, siamo sottopesati su dollaro australiano, sterlina britannica, dollaro neozelandese, corona svedese e franco svizzero, mentre siamo sovrappesati su dollaro canadese, euro, yen giapponese, corona norvegese e dollaro di Singapore. Nei mercati emergenti preferiamo le valute con rendimenti più elevati e valutazioni relativamente interessanti, come rupia indiana, rupia indonesiana, ringgit malese, dollaro taiwanese e baht thailandese, finanziando queste posizioni con un sottopeso su peso colombiano, corona ceca, peso messicano e rand sudafricano.
(1) Rischio credito definito come il prodotto fra durata media finanziaria – duration – e spread (DTS).
leggi il numero 189

Segui Fondi & Sicav sui social