
 di Frank Lipowski
Molti fondi a termine giungeranno presto a scadenza, ma quali sono oggi le opportunità di rendimento? Quali strategie obbligazionarie hanno maggiori possibilità di successo? A rispondere con un suo scritto è Frank Lipowski, gestore del fondo Flossbach von Storch-Bond Opportunities.
Le mode vanno e vengono, non solo nell’haute couture, ma anche nel mondo della finanza. In seguito alla storica inversione di tendenza verso l’aumento dei tassi, di recente le obbligazioni hanno riconquistato le luci della ribalta. Il ritorno di rendimenti adeguati ha permesso ai bond di preservare il patrimonio alla luce dell’inflazione; ora questi titoli stanno nuovamente svolgendo il loro effetto di diversificazione per stabilizzare, in determinate fasi di mercato, i portafogli multi asset che si affidano anche alle azioni. In questo contesto, i fondi a termine hanno riscosso una forte domanda. Gli investitori hanno riversato parecchie risorse in questi prodotti, che offrono chiare previsioni di rendimento su periodi ben definiti e di diversi anni. A nostro avviso, però, questi strumenti mostrano ora alcuni punti deboli.
Secondo la nostra analisi, la finestra temporale ottimale per i fondi obbligazionari a scadenza fissa è stata superata. L’afflusso in nuovi portafogli di obbligazioni a scadenza fissa dall’inizio del 2023 ha provocato una relativa sopravvalutazione dei titoli più richiesti, cioè quelli societari (soprattutto con scadenze comprese tra il 2027 e il 2029). Gli spread di credito, specialmente in questa fascia di durata, sono ora vicini ai minimi storici. Questi investimenti offrono quindi una scarsa protezione rispetto al rischio relativo assunto.
sviluppo sorprendente
Attualmente, stiamo assistendo a uno sviluppo sorprendente del mercato obbligazionario. Le differenze di rendimento tra le popolari obbligazioni societarie di “classe media” e quelle di qualità molto più elevata, come i Pfandbriefe con rating AAA o i titoli corporate di altissima qualità di emittenti con rating minimo “Single A”, sono appena percettibili. In termini relativi, si può dire che i titoli di alta qualità tendono a essere economici, mentre quelli di media e bassa qualità sono alquanto costosi.
Inoltre, sebbene le performance di questi prodotti relativamente nuovi siano state finora soddisfacenti, riteniamo che il potenziale sia già stato in gran parte esaurito. Oggi gli investitori obbligazionari si trovano di fronte a una curva dei rendimenti invertita o, più precisamente, a una curva che assomiglia più a un disco volante (si veda grafico).
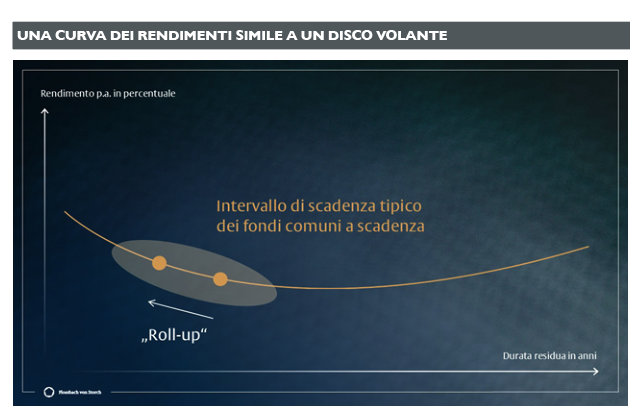
Pertanto, le più popolari obbligazioni a breve e medio termine rappresentano spesso il punto minimo della curva dei rendimenti ed è molto probabile che in futuro saranno vittime di un “effetto roll-up” negativo.
In presenza di curve dei rendimenti “normali”, i bond con scadenze più lunghe rendono più di quelli a breve termine. Se un’obbligazione con una scadenza più lunga “rotola” verso una scadenza più ravvicinata, si sposta lungo la curva dei rendimenti verso un rendimento più basso, che a sua volta spinge al rialzo i prezzi (cedola e prezzo si muovono in direzioni opposte). Questo effetto viene in genere sfruttato per massimizzare il rendimento di un portafoglio obbligazionario. L’attuale curva dei rendimenti invertita, però, ha un effetto negativo: un’obbligazione con una scadenza più lunga si sposta lungo la curva verso rendimenti più elevati, creando un vento contrario per il rendimento corrente.
cambiati i fondamentali
Dopo tutto, i fondamentali del mercato sono profondamente cambiati negli ultimi mesi. L’inflazione è in calo e la crescita economica si sta indebolendo non solo in Europa, ma anche in Cina e negli Stati Uniti. Questo contesto di crescita e inflazione potenzialmente inferiori potrebbe determinare un imminente calo dei rendimenti. In tale caso, la consueta bassa duration (quindi la minore sensibilità ai tassi dei fondi obbligazionari rispetto ai portafogli con una duration possibilmente più elevata) può fornire solo un supporto limitato a molti fondi a termine.
Flossbach von Storch-Bond Opportunities persegue una strategia d’investimento sostanzialmente diversa. Come investimento core flessibile, il fondo alloca le sue risorse tenendo conto delle valutazioni relative dei vari segmenti di mercato e, se necessario e giustificato, passa da un settore all’altro e da un’obbligazione all’altra. Così facendo, riesce a evitare i bond e i settori sopravvalutati. Inoltre, il fondo controlla la duration in relazione al rapporto rischio/rendimento in un determinato momento, allo scopo di realizzare l’intero potenziale, piuttosto che lasciarsi vincolare dai requisiti imposti ai fondi a scadenza fissa.
Flossbach von Storch-Bond Opportunities persegue un approccio d’investimento universale, globale e flessibile. I gestori di portafoglio mirano a soddisfare sempre i seguenti criteri:
• approccio globale con una prospettiva europea, per coprire gran parte dei rischi valutari;
• utilizzo responsabile del grado di libertà di un “fondo obbligazionario flessibile (non vincolato)”, che può attingere all’intero universo di investimento del reddito fisso;
• gestione attiva delle principali classi di attività: titoli di stato, Pfandbriefe e obbligazioni societarie con vari livelli di qualità (compresi bond ad alto rendimento di emittenti con rating creditizio inferiore, scelti in modo selettivo e attivo);
• gestione attiva della duration in termini di durata assoluta e struttura;
• selezione attiva di singoli titoli, emittenti e settori interessanti fra le obbligazioni societarie;
• tutte le decisioni di investimento sono prese sulla base del rapporto di rischio/rendimento e ciò richiede, in alcune fasi, un approccio anticiclico;
• obiettivo generale: il fondo intende essere l’investimento principale della componente obbligazionaria strategica di un portafoglio (“one-stop shop”) e fornire un valore aggiunto.
strategia flessibile e attiva
A nostro avviso, l’aspetto decisivo per il successo di questo prodotto sul mercato obbligazionario è (e rimane) il fatto che continuiamo a perseguire una strategia d’investimento molto flessibile e attiva, in grado di adattarsi rapidamente a condizioni che cambiano con grande dinamismo. Infatti, si tratta sempre di classificare i premi di rischio esistenti per i rischi di scadenza, credito e liquidità, in termini assoluti e relativi. Fissarsi a lungo termine su un unico scenario di mercato, soprattutto per quanto riguarda lo sviluppo di un portafoglio non statico, è troppo spesso controproducente.
Al contrario, riteniamo che sia molto più importante una valutazione continua del contesto di mercato corrente. Ciò significa stilare in ogni momento una dettagliata e profonda analisi dei rischi e delle opportunità delle singole obbligazioni, considerandone qualità e scadenza, e osservare le reazioni e il comportamento degli altri partecipanti al mercato ( “flussi di mercato”). infatti, eventi come la Brexit, la pandemia, la guerra in Ucraina o eventuali tagli ai tassi d’interesse da parte delle banche centrali sono del tutto imprevedibili e le loro conseguenze possono anche determinare sviluppi di mercato completamente diversi da quelli previsti nel medio termine. Pertanto, non elaboriamo previsioni a lungo termine e non forniamo prospettive per interi anni solari. Riteniamo, infatti, che questo approccio non solo sia obsoleto per il successo degli investimenti nel tempo, ma possa addirittura metterlo a repentaglio.
A nostro avviso, la risposta giusta a un contesto di mercato persistentemente difficile e volatile resta l’“Active income”, a sottintendere un reddito non più fisso, ma attivo. Si tratta di adottare un approccio flessibile, molto attivo e globale che tenga conto non di uno, ma di tutti gli scenari possibili.
In definitiva, l’obiettivo non è “indovinare” in ogni momento lo scenario giusto, ma piuttosto ottenere una performance favorevole nel tempo in tutti gli scenari probabili. Il desiderio di fare sempre bene è spesso il principale ostacolo al raggiungimento dell’obiettivo generale, cioè offrire agli investitori una performance eccellente nel lungo termine.
leggi il numero 167

Segui Fondi & Sicav sui social
