
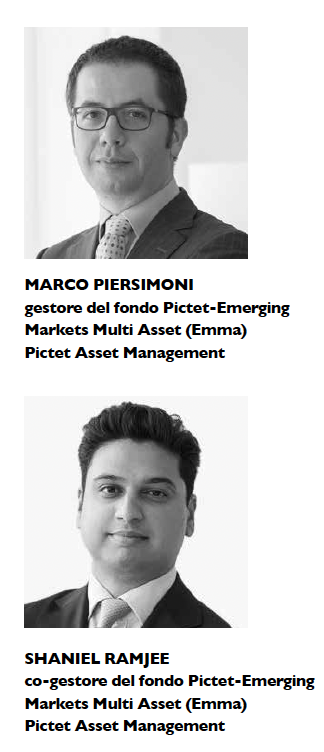
 Il 2025 è stato l’anno di ritorno dei mercati emergenti (Em), con la componente azionaria che ha fatto meglio di quella dei mercati sviluppati (Dm) dopo quasi 15 anni. A evidenziare le caratteristiche del tema e delle prospettive sono Marco Piersimoni e Shaniel Ramjee, rispettivamente gestore e co-gestore del fondo Pictet-Emerging Markets Multi Asset (Emma) di Pictet Asset Management.
Qual è la vostra lettura del ritorno d’interesse nei confronti degli Em?
Piersimoni: «A dire la verità, le obbligazioni Em hanno iniziato a sovraperformare quelle dei mercati sviluppati (Dm) diversi anni fa, in particolare nel 2022, quando le banche centrali degli emergenti hanno alzato i tassi d’interesse in modo aggressivo e repentino per contenere le pressioni inflazionistiche, che presumibilmente non erano state tenute sotto controllo, a differenza di quanto avvenuto nelle economie in via di sviluppo. Negli emerging, grazie all’adozione di politiche monetarie più ortodosse, la situazione è stata gestita con maggiore cautela e attenzione, tanto da rendere le obbligazioni Em più appetibili di quelle dei Dm. Ed è stata proprio la sovraperformance del reddito fisso che ha fatto da sfondo al rialzo della componente azionaria».
In che senso?
Piersimoni: «La performance del mercato obbligazionario si spiega grazie a un contesto economico più stabile, in cui la popolazione cresce e gli utili aziendali aumentano, e a istituzioni più credibili, dai governi alle banche centrali».
Alcuni sostengono che il ritorno d’interesse sia ascrivibile anche a un incremento del differenziale di crescita tra Em e Dm; che cosa ne pensa? Non la preoccupa lo stallo della Cina e l’indebolimento dell’India?
Ramjee: «Formulerei la considerazione in modo leggermente diverso: i mercati emergenti sono entrati in una nuova fase di sviluppo in condizioni più solide rispetto al passato; è una valutazione che non dipende quindi dal raffronto con la crescita dei Dm. Poi, è vero che ci sono alcuni problemi legati al modello di crescita cinese e che l’andamento dell’economia indiana è stato più moderato delle attese. Tuttavia, non bisogna dimenticare che l’universo delle economie emergenti è molto ampio e diversificato, con dinamiche caratteristiche dei singoli paesi e che possono diventare un’opportunità per gli investitori. Nel 2025, ad esempio, a sorprendere è stata la performance del mercato coreano, dove l’indice azionario è salito di circa il 70% (in dollari), trainato dalla volontà politica di attuare una serie di riforme a sostegno del tessuto economico, per renderlo pronto allo sviluppo legato all’intelligenza artificiale, e dal programmma value-up, per migliorare la governance delle aziende e le politiche di remunerazione degli azionisti. Poi c’è il caso del Sudafrica, dove le azioni sono salite del 50% (in dollari) e le obbligazioni del 28%: sono cifre considerevoli rese possibili, anche in questo caso, dal piano di riforme attuato dal Paese».
La Cina è però la seconda economia al mondo…
Ramjee: «Ma non per questo motivo si deve pensare che l’universo Em sia meno investibile. Per noi la Cina è un mercato dove si deve ricercare l’alpha in quegli ambiti che offrono valore, indipendentemente dal fatto che l’economia cinese, nel suo complesso, stia affrontando importanti sfide. Il riferimento, nello specifico, è costituito dai segmenti del mercato dove sta avvenendo un’importante innovazione e un forte cambiamento: dall’utilizzo dell’energia rinnovabile, ai veicoli elettrici, dallo sviluppo dell’Ai alla riforma sanitaria. In aggiunta, ci attendiamo che nel 2026 l’economia cinese si stabilizzi».
continua a leggere

Segui Fondi & Sicav sui social
