
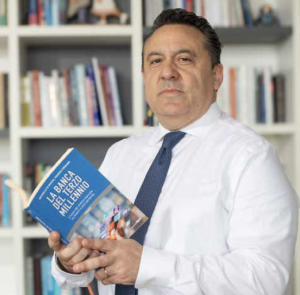
 Maurizio Primanni, dopo la laurea in economia all’Università di Roma, ha iniziato la sua carriera in McKinsey. Nel 2005 è diventato ceo di una boutique di private equity e nel 2007, insieme a Renato Ferri Pacini, ha fondato Excellence Consulting a Milano, con l’obiettivo di creare una società italiana di consulenza di alta qualità. Oggi il gruppo Excellence è una realtà multi-boutique attiva nella consulenza strategica, nel change management, nella digital disruption e nella transizione Esg, con sedi in Italia e all’estero, inclusa la Cina. Il gruppo è diventato un punto di riferimento nel settore delle istituzioni finanziarie, in particolare per le banche reti di consulenti finanziari.
Tra i temi centrali che affronta anche su diverse testate giornalistiche, ci sono la necessità per le banche di sviluppare nuovi motori di ricavo senza tagliare sportelli, l’importanza della pianificazione finanziaria fin dai 50 anni per affrontare la “quarta età” e il ruolo crescente dell’intelligenza artificiale nella consulenza finanziaria. Ha pubblicato diversi libri, tra i quali “La banca del terzo millennio” e “La nuova consulenza finanziaria”, scritto con Massimo Scolari.
L’11 febbraio, alla notizia che Altruist ha lanciato un nuovo servizio di pianificazione fiscale basato sull’intelligenza artificiale sulla sua piattaforma Hazel, sia in Italia, sia negli altri maggiori mercati, c’è stato un vero e proprio crollo delle quotazioni. Secondo lei è stata una reazione isterica, oppure c’è una razionalità dietro tutto ciò?
«Secondo me questo tema va affrontato su due piani. Il primo è la reazione sicuramente isterica del mercato: che i titoli di quel comparto siano scesi del 5-8% in un giorno è un fatto rilevante. Il secondo punto è che tutto ciò, secondo me, è successo perché ormai sui mercati c’è un problema di concentrazione delle decisioni: i corsi tendono sempre più a muoversi sulla base degli indirizzi che danno alcuni player. La ricchezza finanziaria è tanta, ma è concentrata su pochi grandi asset manager e sono loro spesso a determinare i movimenti dei listini. Questo aspetto è, secondo me, un fatto di cui dobbiamo tenere conto: quando i market maker decidono che i prezzi devono crescere, danno ossigeno, come è successo nel passato. Tuttavia, se poi percepiscono che un settore o un’azienda possono trovarsi in una situazione di maggiore rischio, può succedere ciò che abbiamo visto. E questo è un tema che dovremo maggiormente tenere sotto controllo nel futuro: diventa sempre più rilevante avere una strategia di shareholder management che anticipi questi fenomeni».
continua a leggere

Segui Fondi & Sicav sui social
