
 di Barbara Galliano, country head Italy di Altaroc
Il private equity si distingue per la varietà delle strategie costituite sulla base degli obiettivi da raggiungere. Una molteplicità preziosa in un tessuto economico come quello italiano, nel quale le esigenze variano a seconda che si accompagni una startup deeptech o una Pmi a conduzione familiare in fase di passaggio generazionale. A seconda dello stadio di sviluppo delle imprese finanziate, i fondi di private equity adottano approcci specifici, ciascuno con uno scopo ben preciso: sostenere l’innovazione, accompagnare la crescita o facilitare le transizioni, con la possibilità, per chi investe, di esporsi a diverse opportunità lungo tutto il ciclo di vita di un’impresa.
Il capitale di rischio
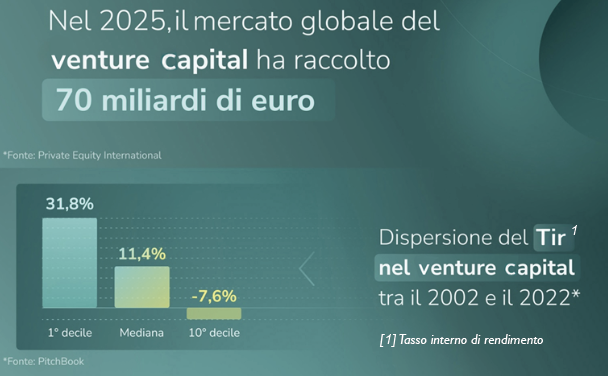
Il venture capital (capitale di rischio) opera in fase iniziale finanziando startup o imprese innovative in un segmento promettente, con un elevato potenziale di crescita, ma che generalmente non hanno ancora realizzato una piena redditività.
I fondi assicurano capitali, ma anche un accompagnamento strategico per aiutare queste giovani imprese a strutturare le proprie attività, reclutare talenti chiave e affinare la propria offerta. Come contropartita, gli investitori si assumono rischi rilevanti, poiché il tasso di insuccesso resta elevato. I successi, però, in questo segmento possono essere spettacolari, come dimostrano i percorsi di Spotify, Airbnb o Satispay.
L’ecosistema italiano del venture capital, in ritardo rispetto agli omologhi europei, sta oggi vivendo un rapido recupero. Secondo l’osservatorio Venture Capital Monitor di Aifi e dell’università Liuc, il venture capital italiano ha attratto quasi 2,3 miliardi di euro nel 2025, secondo migliore anno della sua storia, trainato dalla tecnologia e dal settore life science, con una marcata concentrazione in Lombardia. Un esempio di questo processo virtuoso è Satispay che, partita da una semplice idea di mezzo di pagamento mobile, è diventata uno dei primi unicorni italiani.
 Il capitale di sviluppo
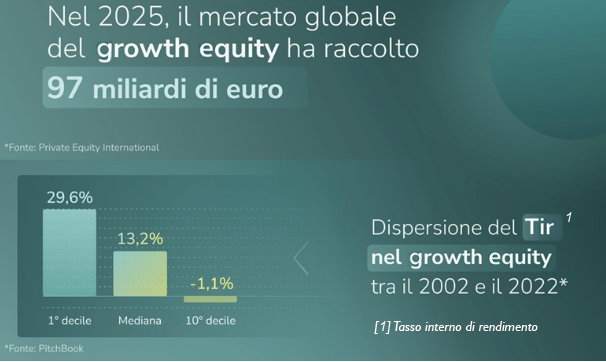
Il growth equity (capitale di sviluppo) punta a investire su imprese già consolidate, il cui “prodotto” si è già dimostrato un successo a livello di adozione sul mercato. Non si tratta più di convalidare una tecnologia o un modello, ma di accelerare una crescita commerciale già avviata. Le società individuate sono generalmente già redditizie, o prossime a esserlo, e con un posizionamento solido.
Il fabbisogno di capitale in questo caso resta elevato per finanziare progetti più ambiziosi: l’espansione internazionale, il lancio di prodotti o di processi di acquisizione. I gestori possono fare ricorso, ma in misura limitata, alla leva finanziaria, poiché la priorità è reinvestire gli utili nella crescita. Spesso assumono il ruolo di azionisti di minoranza e lasciano il controllo dell’azienda ai dirigenti storici, fornendo al contempo un accompagnamento attivo finalizzato a meglio strutturare i team, i processi commerciali, l’espansione geografica e il rafforzamento del posizionamento competitivo.
Questa strategia ben si accompagna alla storica definizione del capitalismo italiano, dominato dalle Pmi. Spesso leader di nicchia nei settori del Made in Italy (meccanica di precisione, agroalimentare, design, tessile), queste imprese raggiungono un livello di maturità nel quale l’internazionalizzazione e la digitalizzazione diventano vitali. L’impatto del capitale di sviluppo è qui davvero tangibile: secondo l’Aifi, la quota di società “accompagnate” in uno sviluppo internazionale passa dal 25% prima dell’investimento all’86% durante il periodo di investimento.
Il capitale di trasmissione
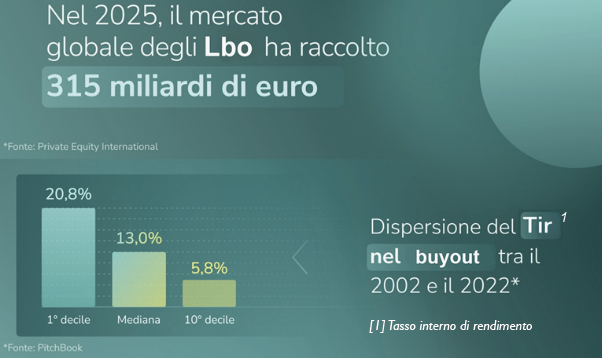
 Il capitale di trasmissione, o Lbo (leveraged buyout), consiste nell’acquisire un’azienda matura ricorrendo a una strategia di credito per amplificare la performance. Serve spesso a facilitare il passaggio di una società da un proprietario a un altro in caso di successione familiare, cambio di gestione o uscita di un investitore iniziale. L’Lbo punta su società ben consolidate, con flussi di cassa stabili, con l’obiettivo di migliorare la redditività ottimizzando la gestione e sviluppando nuove leve di crescita.
Sul mercato italiano, il capitale di sviluppo per la trasmissione potrebbe essere il candidato strutturale per raccogliere una sfida economica epocale di primo piano: il passaggio generazionale. Migliaia di imprese d’eccellenza, nate durante il boom economico, si trovano oggi a un bivio per mancanza di una successione organizzata e preparata. I fondi di buyout potrebbero svolgere un ruolo di continuità per il tessuto dell’economia reale, contribuendo a mettere in sicurezza la transizione manageriale, a proteggere il know-how locale dallo smembramento e consentendo di cambiare scala attraverso il consolidamento settoriale. Ne è dimostrazione esemplare la storia del mitico marchio di motociclette Ducati: rilevato dal Fondo Investindustrial tramite un Lbo che ne ha ottimizzato la gestione e risanato la redditività, è stato ceduto al gruppo Audi per 860 milioni di euro nel 2012.
Il capitale di ristrutturazione (turnaround) si rivolge a imprese in crisi operativa o finanziaria caratterizzate da redditività compromessa, indebitamento eccessivo, perdita di competitività o modello di business da reinventare. Il turnaround interviene quando è in gioco la sopravvivenza stessa dell’impresa con strategie specializzate volte ad acquisire aziende a valorizzazioni scontate, ad attuare una ristrutturazione intensiva con revisione del management, un risanamento del bilancio, un riorientamento sul core business e una rinegoziazione dei debiti. Il profilo di rischio è più elevato, ma la creazione di valore può essere considerevole quando la diagnosi e la cura sono ben formulate.
 In Italia, questa soluzione assume una dimensione particolare. Il tessuto delle Pmi conta numerose imprese strutturalmente solide, con un know-how riconosciuto e un forte radicamento territoriale, ma, in alcuni casi, potenzialmente indebolite da shock congiunturali, da una sottocapitalizzazione cronica o da un ritardo nella digitalizzazione. Il capitale di ristrutturazione non si è spesso rivelato un’opportunità di rinascita industriale. Zucchi, storico produttore lombardo di biancheria per la casa, ne è un esempio: rilevato e ristrutturato dopo anni di perdite, il gruppo ha ritrovato una dinamica positiva di utili grazie a una revisione del suo posizionamento e a una focalizzazione sul segmento premium.
CONCLUSIONI
Gli investimenti del private equity coprono l’intero ciclo di vita di un’impresa, consentendo agli investitori di esporsi a profili di rischio differenti in base ai propri obiettivi e offrendo loro un’importante strategia di diversificazione a lungo termine.
leggi il numero 187

Segui Fondi & Sicav sui social
