
 di Daniel Zanin, senior analyst, investment research, Invesco e David Aujla, portfolio manager, Invesco
Dallo scoppio del conflitto in Medio Oriente a fine febbraio, l’intensificarsi degli attacchi alle principali infrastrutture energetiche, l’aumento dei rischi per la sicurezza nel Golfo Persico e le interruzioni delle principali rotte di trasporto hanno determinato una forte riduzione dell’offerta effettiva globale di greggio. Le conseguenze macroeconomiche di un’interruzione dello Stretto di Hormuz dipendono, tanto dalla durata, quanto dalla scala iniziale dello shock. I modelli sulla carenza di offerta petrolifera globale di origine geopolitica mostrano che anche una chiusura limitata a un solo trimestre, con la rimozione di una quota rilevante dei flussi petroliferi globali, potrebbe generare un significativo aumento dei prezzi dell’energia e un freno rilevante alla crescita del Pil reale globale. Un’estensione dell’interruzione al secondo o terzo trimestre amplificherebbe questi effetti in modo non lineare, con ulteriori rincari energetici e impatti sulla crescita che persisterebbero ben oltre il periodo di massima restrizione dell’offerta.
I TEMPI DI RECUPERO
Sebbene i tassi di crescita possano recuperare velocemente una volta ripristinate le spedizioni di petrolio, l’attività economica potrebbe tendere, storicamente, a rimanere al di sotto del livello pre‑conflitto, a causa di investimenti rinviati, condizioni finanziarie più restrittive e degli effetti cumulativi di costi energetici elevati sulla domanda. Più in generale, la rilevanza macroeconomica di questo shock va ben oltre i mercati energetici: importanti interruzioni dell’offerta di petrolio hanno storicamente agito come una tassa sulla domanda globale, colpendo in modo sproporzionato le economie importatrici di energia e limitando la flessibilità delle politiche economiche in una fase in cui le banche centrali restano sensibili ai rischi inflativi. Non è solo il livello dei prezzi energetici a contare, ma anche l’incertezza sulla durata e sulla persistenza delle interruzioni, che amplifica l’impatto macro attraverso il deterioramento della fiducia, degli investimenti e della crescita.
LA STABILITÀ DEGLI INDICATORI
In questo contesto, le nostre più recenti letture degli indicatori economici anticipatori (Lei) continuano a segnalare un’economia globale complessivamente resiliente, con una stabilità degli indicatori ancora intatta nelle diverse regioni. I livelli di crescita negli Stati Uniti e nei mercati sviluppati al di fuori degli Usa restano superiori al trend, sostenuti dalla domanda interna e da dinamiche cicliche costruttive. Allo stesso tempo, l’evoluzione futura degli indicatori anticipatori risulta sempre più dipendente dagli sviluppi in Medio Oriente, in particolare dalla durata e dalla risoluzione finale del conflitto e dalle sue implicazioni sull’offerta energetica. Infatti, la trasmissione di grandi shock energetici ai dati economici effettivi avviene tipicamente in ritardo, man mano che costi più elevati, incertezza e condizioni finanziarie più restrittive si riflettono gradualmente su consumi e investimenti.
CALA L’APPETITO AL RISCHIO
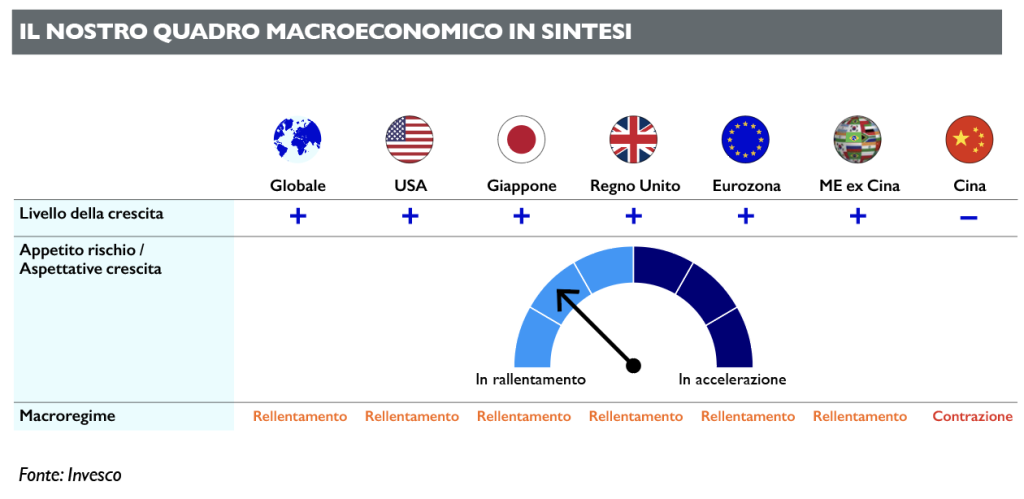
Date queste premesse, la coesistenza di fondamentali economici ancora solidi e di aspettative di crescita implicite nei mercati in raffreddamento porta il nostro quadro di riferimento a individuare una transizione verso uno scenario di rallentamento, definito principalmente da una decelerazione dell’appetito per il rischio di mercato, più che da un deterioramento dell’attività economica sottostante. In parallelo, le aspettative di crescita implicite nei mercati si sono corrette al ribasso. La nostra misura dell’appetito globale per il rischio ha registrato una decelerazione significativa rispetto ai recenti massimi, pur a fronte di indicatori economici anticipatori ancora al di sopra del trend: una combinazione coerente con le transizioni storiche caratterizzate dal passaggio a una fase di espansione a una di rallentamento. Poiché la remunerazione del rischio di crescita si riduce, gli asset più sensibili al rischio diventano sempre più vulnerabili a sorprese negative. L’aumento dei prezzi dell’energia si sta inoltre traducendo in un rafforzamento della dinamica inflativa nelle diverse regioni. I nostri indicatori di momentum dell’inflazione hanno accelerato per il terzo mese consecutivo, trainati principalmente dalle componenti energetiche. Questa dinamica complica il quadro monetario, in particolare per le banche centrali delle economie importatrici di energia: pressioni inflative più forti nel breve termine possono coesistere con prospettive di crescita in deterioramento nel medio periodo.
LA FASE DI TRANSIZIONE
Nel complesso, questi sviluppi suggeriscono che l’espansione globale stia entrando in una fase di crescita più lenta. Sebbene scenari più favorevoli, come una rapida de‑escalation del conflitto e una normalizzazione dell’offerta energetica, potrebbero ristabilire un momentum più solido, l’intensificarsi dei rischi geopolitici ha introdotto un contesto operativo più incerto. In linea con le già citate transizioni storiche da una fase di espansione a una di rallentamento, questa parte del ciclo è stata tipicamente associata a una moderazione degli extra‑rendimenti degli asset rischiosi e a un margine di errore più contenuto man mano che le aspettative di crescita si ricalibrano. In questi contesti, la dispersione dei rendimenti tra gli asset tende a ridursi, la sensibilità a sorprese negative aumenta e il mantenimento di un posizionamento di portafoglio più equilibrato si è storicamente dimostrato efficace nel gestire l’ingresso del ciclo in una fase di maggiore incertezza.
Le transizioni da fasi di espansione a fasi di rallentamento sono state storicamente associate a rendimenti moderati, ma generalmente positivi su tutte le asset class, insieme a una convergenza delle performance tra asset sensibili alla crescita e asset difensivi. Man mano che i mercati si focalizzano maggiormente sulle prospettive di breve termine, piuttosto che sui trend di crescita di lungo periodo, la remunerazione del rischio di crescita tende a ridursi e il profilo rischio‑rendimento diventa meno asimmetricamente favorevole. In questi contesti, i risultati di portafoglio sono stati tipicamente guidati meno da esposizioni direzionali ampie e più da equilibrio, selettività e flessibilità, elementi chiave per navigare un contesto in cui l’incertezza evolve e la tolleranza agli shock avversi diminuisce.
POSIZIONE DI RISCHIO NEUTRALE
Nel complesso, abbiamo adottato una posizione di rischio neutrale rispetto al benchmark, come risposta deliberata di gestione del rischio, più che come passaggio a un approccio difensivo “risk‑off”. Questo posizionamento mira a preservare opzionalità, consentendo ai portafogli di partecipare a un’eventuale stabilizzazione del momentum di crescita, mantenendo al contempo resilienza in caso di sviluppi avversi.
All’interno di questo quadro, restiamo moderatamente sovrappesati sull’azionario rispetto al reddito fisso, ma privilegiando nella scelta dei titoli fattori difensivi come quality e low volatility, che storicamente hanno mostrato buone performance nelle fasi di rallentamento grazie a profili di flussi di cassa più stabili e a una minore sensibilità alle variazioni del ciclo economico.
A livello settoriale, favoriamo comparti con caratteristiche difensive e fondamentali solidi, tra cui information technology, health care e beni di consumo di base, a discapito delle aree più cicliche. Dal punto di vista geografico, manteniamo allocazioni allineate al benchmark, poiché le forze macroeconomiche contrapposte continuano a compensarsi. Sebbene gli Stati Uniti mostrino ancora il migliore momentum degli utili, tassi di interesse a breve più elevati e sorprese macro positive al di fuori degli Usa rappresentano importanti elementi di bilanciamento per i mercati azionari internazionali. In questo contesto, restiamo neutrali tra Usa, mercati sviluppati ex‑Usa ed emergenti, in attesa di un allineamento più chiaro e duraturo tra utili, differenziali di tasso e dinamiche di crescita.
Considerazioni sui rischi
Il valore degli investimenti ed il reddito da essi derivante possono oscillare (in parte a causa di fluttuazioni dei tassi di cambio) e gli investitori potrebbero non ottenere l‘intero importo inizialmente investito.
Informazioni Importanti
Questa comunicazione di marketing è per pura finalità esemplificativa ed è riservata all’utilizzo da parte dei Clienti Professionali in Italia. Non è destinata e non può essere distribuita o comunicata ai clienti al dettaglio.
Le informazioni riportate in questo documento sono aggiornate a dicembre 2025, salvo ove diversamente specificato. Il presente documento è di natura commerciale e non intende costituire una raccomandazione d’investimento in un’asset class, un titolo o una strategia particolare. Non vigono pertanto gli obblighi normativi che prevedono l’imparzialità delle raccomandazioni di investimento/strategie d’investimento né i divieti di negoziazione prima della pubblicazione. Le informazioni fornite hanno finalità puramente illustrative e non devono essere considerate raccomandazioni di acquisto o vendita di titoli. Qualora fosse fatta menzione di specifici titoli, settori o strumenti finanziari, ciò non implica la loro presenza nel portafoglio dei fondi Invesco e non rappresenta un’indicazione acquisto o vendita. Le opinioni espresse da Invesco o da altri individui si basano sulle attuali condizioni di mercato e possono differire da quelle espresse da altri professionisti dell’investimento e sono soggette a modifiche senza preavviso.
Il presente documento è pubblicato in Italia da Invesco Management S.A., President Building, 37A Avenue JF Kennedy, L-1855 Luxembourg, regolamentata dalla Commission de Surveillance du Secteur Financier, Luxembourg.
leggi il numero 183

Segui Fondi & Sicav sui social
