
di Daniel Zanin, analyst, investment research di Invesco
Le rime nell’ufficio milanese di Invesco, hanno sempre avuto sucesso. Certo, c’è chi le trova un po’ infantili, ma in fondo credo che riescano a dare colore alla vita. C’è un collega, che siede qualche scrivania più in là della mia, che, a ogni occasione speciale, ama dedicarci una filastrocca e un sorriso. Mi piace apprendere da lui, perché credo che con una rima si possano sì dire tante cose, ma quasi sempre si dona anche musicalità e gioia a chi l’ascolta. Pensandoci bene, anche una delle citazioni più famose di Mark Twain parla di rime: «La storia non si ripete, ma fa rima».
Per chi nella vita, come me, passa le giornate a studiare scenari passati, presenti e futuri, alla ricerca di nuove idee d’investimento, questa citazione apparirà come un mantra di vita, che mi riporta alla mente un saggio insegnamento di un professore all’università che ci ricordava spesso l’importanza di non guardare solamente al passato per cercare di prevedere le fluttuazioni del mercato. Diceva che, in fondo, sarebbe un po’ come quegli automobilisti che, per raggiungere le piste da sci, decidono di prevedere l’intensità e la direzione del prossimo tornante oscurando il parabrezza e guardando soltanto lo specchietto retrovisore. Un fallimento già scritto!
La storia, però, sebbene diversa, può fare rima con il futuro. Analizzare il passato e il comportamento degli investitori può aiutare a interpretare ciò che accade oggi sotto una luce diversa. L’andamento delle piazze finanziarie, in seguito all’elezione di Trump, ne è forse l’esempio più lampante. Un rally di mercato che ha sorpreso molti, ma che presenta similitudini con quanto già visto nel 2016. In seguito al risultato delle presidenziali americane, i mercati e le diverse asset class, hanno fatto registrare due macro-movimenti: uno shock positivo legato alle aspettative di crescita degli Stati Uniti, guidato dalle anticipate misure fiscali espansive, e uno negativo ascrivibile alle attese di un rallentamento economico nel resto del mondo, a causa dell’annunciata introduzione di dazi sulle importazioni Usa.
UN EFFETTO NATURALE
La campagna elettorale ha visto più volte il futuro presidente suggerire, agli americani e agli investitori, l’introduzione di tariffe fino al 60% sulle importazioni dalla Cina e del 10-20% sulle merci provenienti da altri paesi. A dicembre, non sono poi mancati annunci per dazi del 25% sulle importazioni dal Messico e dal Canada. La reazione dei mercati è stata di scontare rapidamente queste dichiarazioni. Un effetto naturale, che generalmente scaturisce dalla tendenza degli investitori di valutare in poche settimane gli effetti, anche pluriennali, legati a misure di politica fiscale.
UN’INVERSIONE DI TENDENZA
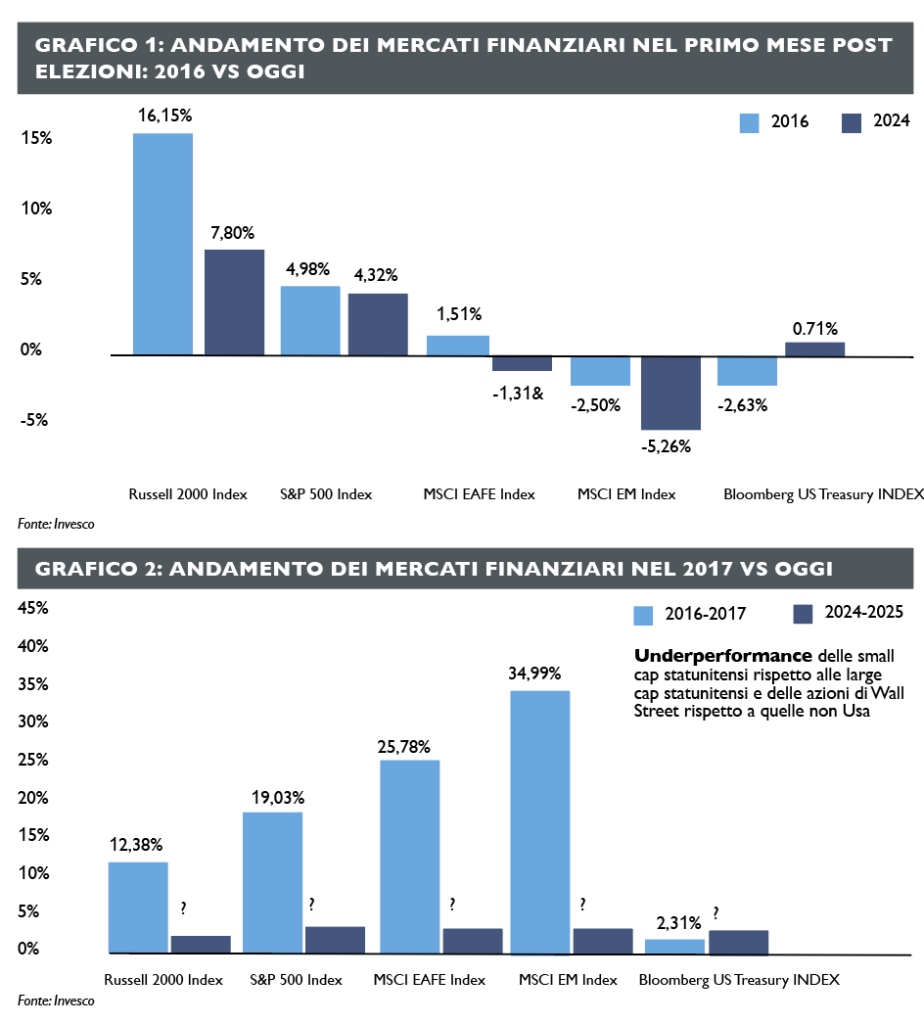
Nonostante ciò, credo che sia più saggio rimanere scettici sulla possibile continuazione, anche nel 2025, di questa tendenza. Alla base di questa affermazione, rilevo la “rima” con quanto già visto nel 2016, dopo la prima elezione Trump. Durante la campagna elettorale del 2015-‘16 vennero, di fatto, pubblicizzate le stesse misure fiscali, che, come oggi, guidarono l’andamento dei mercati durante il primo mese post-elezione. Come oggi, le small cap americane sovraperformarono le large cap e Wall Street fece meglio di tutte le altre borse, comprese quelle emergenti.Tuttavia, nel corso del 2017, i mercati finanziari registrarono un’inversione di tendenza. Negli Usa, le piccole capitalizzazioni sottoperformarono le grandi e le azioni nel loro complesso fecero peggio di quelle dei paesi, sia sviluppati, sia emergenti.
Allo stesso modo, anche i titoli del Tesoro di oltreoceano si stabilizzarono, registrando rendimenti positivi, malgrado i timori legati a un maggiore deficit fiscale e a tariffe sulle importazioni più elevate. Il tutto avvenne nonostante l’espansione fiscale e l’effettiva implementazione dei dazi commerciali. I mercati, avendo già scontato gli effetti di quei movimenti, nel 2017 si concentrarono più su quella che oggi ricordiamo come “ripresa sincronizzata globale”: quest’ultima fu guidata dalla Cina, dall’Europa e dal ciclo di ricostituzione delle scorte globali. Ripensando a oggi, non possiamo avere aspettative o certezze che i mercati nel 2025 seguiranno gli stessi movimenti che abbiamo osservato nel 2017. Non vogliamo di certo essere automobilisti sprovveduti, come diceva il mio professore. Possiamo, però, usare questi esempi per sottolineare che, entrando nel nuovo anno, sarà probabile vedere i mercati tornare a focalizzarsi maggiormente sui nuovi driver di crescita di lungo periodo, come la politica monetaria, il ciclo economico e l’inflazione, piuttosto che sulle notizie già prezzate nel 2024.
È proprio in questi momenti che l’adesione a un processo di investimento disciplinato e l’elaborazione di dati economici e finanziari possono e devono guidare le scelte di allocazione dei portafogli. Bisogna evitare che l’estrapolazione di sviluppi di breve termine, altamente incerti, si interpoli con tendenze di lungo termine.
Parlando di rime, però, sapendo quanto l’inizio di questo nuovo anno possa essere incerto, concedetemene una, per augurarvi, da parte di Invesco, un buon inizio di anno finanziario!
“Dedicato a voi e a questo nuovo anno ormai iniziato, / a tutti noi, che lo passeremo guardando al mercato, / a un nuovo anno insieme, tra previsioni e aspettative di riprese, / attendendo le evoluzioni del ciclo e le sue nuove innumerevoli sorprese”.
leggi il numero 170

Segui Fondi & Sicav sui social
