
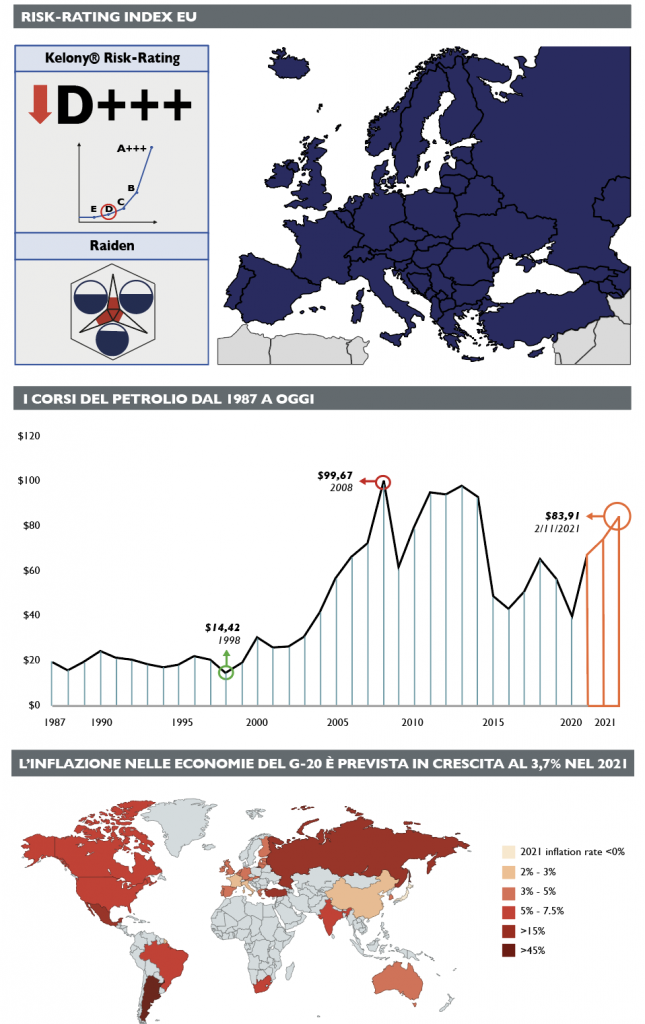
La volatilità dei mercati finanziari sta aumentando in un ambiente di wall of worry a causa della combinazione di molti fattori negativi in un breve spazio di tempo. Nonostante un segno nuovamente positivo per il Pil europeo, rispetto ai primi mesi del 2021, e il trascinamento delle performance di Wall Street, il Kelony® risk-rating index per l’Europa scende a D+++ con outlook negativo.
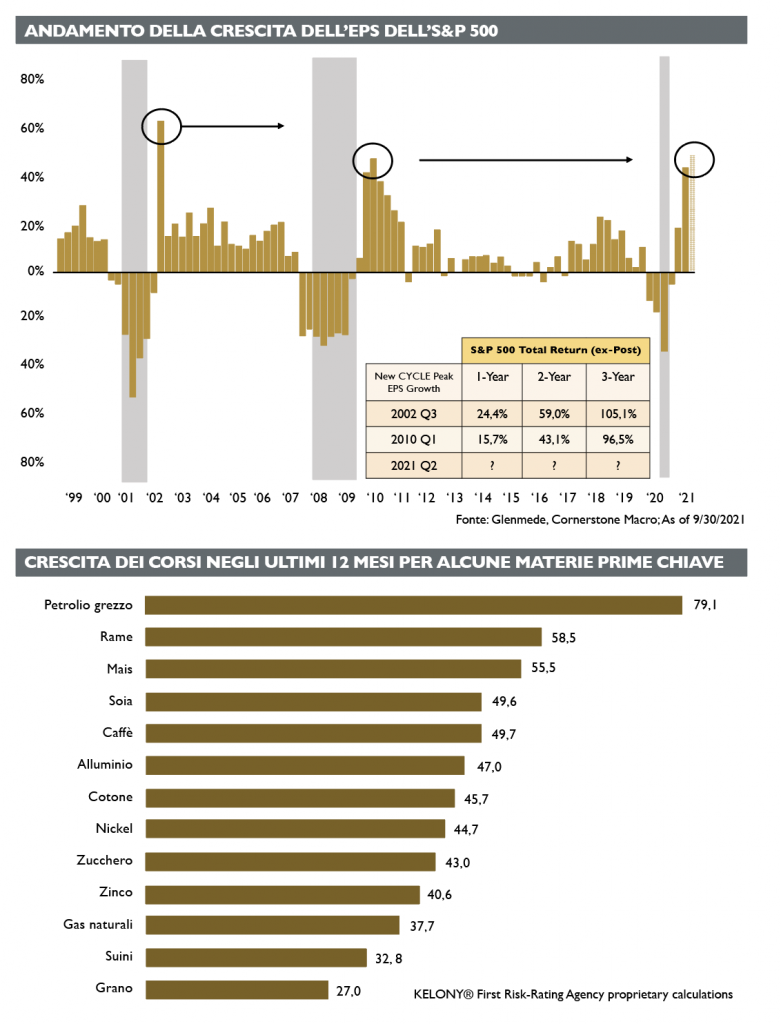
In un periodo contraddistinto da incertezza crescente, sembra normale assistere a oscillazioni significative dei prezzi e dei mercati finanziari. Ma in un mondo che perdura in una condizione di rivoluzione permanente, il vantaggio competitivo si gioca sulla capacità di neutralizzare il rischio. Kelony® si aspetta, infatti, sia un ulteriore calo dell’indice di forza sociale ed economica europea, sia una tendenza al rialzo del mercato azionario statunitense. Siamo sull’orlo di un ciclo di crescita economica abbastanza forte, a condizione che le leve del cambiamento sociale, tecnologico e degli investimenti compensino i fattori di indebolimento.
Il contagio della Cina
Tra gli elementi da tenere sotto osservazione vi sono diverse tipologie di fattori di indebolimento socio-economico. Guardandone alcuni da più vicino, troviamo in Cina la regolamentazione a oltranza, i problemi del settore immobiliare, la scarsità di energia e l’inflazione alimentata dalle limitazioni dell’offerta. La politica di Xi Jinping di forte regolamentazione e riforma pone un rischio nella fase di realizzazione del programma. Il rischio è che gli stessi mezzi schierati per realizzare il “sogno cinese” potrebbero in realtà interrompere lo slancio imprenditoriale e di investimento iniziato 20 anni fa.
In effetti, la crisi degli sviluppatori immobiliari oggi è in parte dovuta alla regolamentazione dei loro debiti, che è stata notevolmente rafforzata lo scorso anno. Il rischio innescato dai gruppi immobiliari cinesi, prossimi alla bancarotta, esposti per oltre 260 miliardi di debito, è che provochino una crisi sistemica globale. Già dal febbraio 2021, quando tutti stimavano per la Cina una crescita infinita, il Kelony® risk-rating index quotava la Cina con D++, pubblicato a marzo su Fondi&Sicav come “L’effetto Faraday sulla Cina”.
In generale, le riforme, che dovrebbero avere un impatto positivo a lungo termine, possono comportare un rallentamento a causa della transizione energetica dagli effetti a medio termine anche controproducenti. Lo si vede anche dalle difficoltà che affrontano le province cinesi, alle quali è richiesto di passare dal carbone al gas, anche perché le importazioni di carbone dall’Australia stanno in realtà diminuendo.
Secondo la nuova scienza del rischio scoperta da Kelony®, estensione della Cindynics, vi erano già da tempo gli elementi per capire in quale direzione guardare. In particolare, in Cina il rallentamento della creazione di benessere della popolazione, l’indebolimento della società nel suo insieme provocato dal basso livello di tutela delle persone e gli ingredienti intimidatori della politica estera erano tutti elementi per sfociare in paradossi disallineati con gli obiettivi da raggiungere. Questo delta tra il “dichiarato” e “l’agito” ha portato la Cina ad avere una quotazione D++.
Previsioni e ostacoli
La scalata inflazionistica è stata decisamente repentina. Il mondo, a ritmi diversi, era ancora nel sonno iper-focalizzato del Covid-19, quando si è balzati dagli shock di domanda e offerta a causa del lockdown all’eccitazione dei mercati in conseguenza della risposta vaccinale e quindi all’inflazione. La previsione d’inflazione della Fed contempla un picco alla fine del 2021 o addirittura a metà del 2022. Così l’inflazione, che doveva essere temporanea, è ora un fenomeno a medio termine. Inoltre, stiamo assistendo a una graduale limitazione degli acquisti di asset, che insieme a un aumento dei tassi di interesse, incrementa la quantità di rischio sistemico e intercorrelato per tutti i paesi.
Gli squilibri degli ecosistemi e in particolare dell’interazione uomo-natura hanno portato il Covid-19, che ha impattato con un lockdown a livello planetario per quasi due anni, con il risultato di uno squilibrio della produzione mondiale. Le difficoltà delle persone confinate nel periodo pandemico e il blocco delle movimentazioni non potevano non portare a una profonda alterazione, sia dello sviluppo socio-economico, sia dei meccanismi interni ai mercati finanziari.
L’alterazione sociale provocata dalla pandemia ha anche accelerato cambiamenti importanti, già in atto, in primis le abitudini di consumo e investimento, che impongono al mercato una forza psicologica “indipendentista”, che inevitabilmente non è un rischio misurabile con le consuete metodologie del settore, cioè con la deviazione standard dei rendimenti annuali storici. Quindi le aspettative e la fiducia e i mercati che sballano con quotazioni totalmente decorrelate dalla realtà, sono la logica conseguenza di qualcosa che si può sì misurare, ma con una scienza impostata su parametri non di semplice performance. Questa scienza esiste: si chiama nuova scienza del rischio e consiste nel mettere la vita dell’uomo al centro, come elemento primario di attenzione. Oggi non più un optional, ma vitale per l’intero pianeta.
Le carenze di materie prime, che la scorsa primavera avrebbero dovuto essere temporanee, si stanno prolungando con, per esempio, il problema dei semiconduttori, che mette a dura prova la produzione mondiale di automobili (e non solo) fino al 2023, il che comporterà almeno 18 mesi di disoccupazione tecnica prolungata. Se poi l’inflazione sia ciclica o strutturale, per il momento l’aspetto positivo per l’Europa è rappresentato dal fatto che i costi unitari del lavoro non stanno crescendo a causa degli aumenti di produttività, limitando così la spirale ascendente del ciclo prezzi-salari.
Anche se un rischio latente, quale quello della riduzione della marginalità, sta emergendo in modo importante. Un segnale d’allarme per l’Europa, che deve rafforzare la propria capacità di affermare i propri valori, che nel nostro caso sono il rispetto della dignità umana unito alla capacità di generare progresso economico e sociale, agendo dal profondo di ristrutturazioni socio-politiche-economiche.
Retorica vs Fiducia
Negli Usa, invece, novembre è un mese particolarmente atteso per diverse correzioni annunciate. Vale a dire, un’inversione monetaria dopo il discorso di tapering della Fed, che pone il problema della crescita nel 2022 senza il sostegno fiscale dei piani di stimolo (tetto del debito federale e piani Biden su infrastrutture e assicurazioni sociali negli Stati Uniti).
Enormi bolle del mondo della tecnologia e delle materie prime siderurgiche: gli Stati Uniti e l’Australia sono attori di una crescita sproporzionata di raccolta capitali. Cifre record raccolte dalle Ipo Usa gonfiate dalle cosiddette società “assegno in bianco”. Da una parte domande che superano l’offerta, indisponibilità di materia prima e di risorse per fare fronte alla richiesta in rapidissimo aumento, dall’altra interruzione degli approvvigionamenti per Covid. Il risultato? Aumento dei prezzi dei beni e dei servizi.
Come tutte le bolle che prima o poi si sgonfiano, anche quella dei mercati azionari, completamente decorrelata dalla realtà, prima o poi si affloscerà. È solo questione di quando accadrà, non del se, e di quali fattori coinvolgerà, ma di certo sarà di natura endogena e sociale con proiezione non lineare. Fondamentale quindi preparare quel momento fin da adesso in modo solido e scientifico per sapere scegliere in quale direzione guardare e dove andare.
Disinvestimenti nell’oil
Gli strumenti predittivi di Kelony® calcolano che il rischio non è una progressiva erosione del potere d’acquisto, ma una profonda soluzione di continuità dei prezzi al consumo, possibile origine di punti di rottura sociali. L’effetto di recupero post-Covid, nel frattempo, tende a prosciugarsi e, una volta passato il contraccolpo, si stabilizzerà a un livello inferiore rispetto a quello attuale.
Infine, altra spada di Damocle, i combustibili fossili: i prezzi del petrolio scenderanno a tre-quattro mesi a causa delle reiniezioni sui mercati fatte dall’Arabia Saudita, ma Kelony® prevede carenze a cinque anni, fino a 3 milioni di barili al giorno all’inizio, a causa del disinvestimento sistematico dal punto massimo del giugno 2014, quando il prezzo del barile era a 110 dollari. Il disinvestimento è avvenuto, sia nel petrolio di scisto, sia in quello convenzionale. A livello globale, attraverso regolamenti sempre più severi, è stato vietato alle compagnie petrolifere di investire nel petrolio, rendendo la transizione energetica altamente inflazionistica ed esponendoci a un nuovo shock petrolifero.
In questo contesto, rimane un punto luminoso: il tasso d’interesse reale globale che rimarrà negativo per molto tempo a venire. Tuttavia, queste aspettative che si autoavverano sono suscettibili di aumentare il dubbio sul futuro dei mercati, che quando prende piede è il più contagioso di tutti i virus borsistici e sociali.
Conclusione
In conclusione, i mercati finanziari si trovano in un orizzonte che si discosta dalla logica dei modelli di fluttuazione non lineare dell’oscillatore di Samuelson, mentre i modelli predittivi di Kelony® mostrano chiaramente che l’attuale tendenza favorevole può essere mantenuta, ma a due condizioni. In primo luogo, che i prezzi del petrolio non si impennino per evitare che l’energia produca uno shock negativo del potere d’acquisto. Kelony® ha calcolato che il punto di svolta è attualmente a 80 dollari al barile. In secondo luogo, che il tasso d’inflazione resti controllato, al di sotto del tasso di crescita.

Segui Fondi & Sicav sui social
