Chris Galipeau, Head Market Strategist di Franklin Templeton Institute
Le elezioni di metà mandato negli Stati Uniti si terranno martedì 3 novembre. Attualmente, il Partito repubblicano controlla sia la Camera dei Rappresentanti sia il Senato. Il voto rappresenterà, di fatto, un referendum sull’operato del Partito repubblicano. È probabile che cambi la composizione della Camera o del Senato.
Per gli investitori, la domanda è semplice: tutto questo incide sui loro investimenti?
Di seguito presentiamo un’analisi storica dell’andamento del mercato azionario in presenza di un presidente repubblicano e di diverse configurazioni del Congresso.
La Figura 1 illustra i rendimenti del mercato azionario con un presidente repubblicano, a seconda del controllo del Congresso.
Figura 1. Rendimenti dopo le elezioni di metà mandato e controllo del Congresso con un presidente repubblicano
L’esito del controllo del Congresso ha inciso in misura minima sui rendimenti a 12 mesi.
Rendimento medio dell’indice S&P 500 dopo le elezioni di metà mandato con un presidente repubblicano, in base al successivo controllo del Congresso
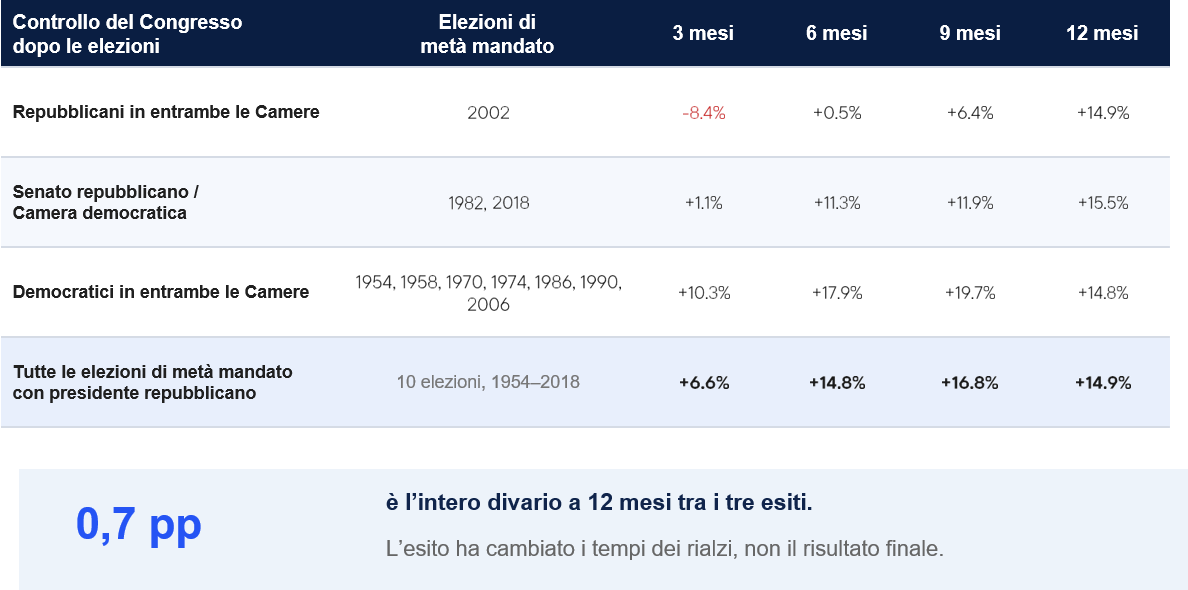
Campioni di dimensioni ridotte: la voce “Repubblicani al controllo di entrambe le Camere” riflette una sola elezione di metà mandato (2002). Rendimenti prospettici calcolati dalla chiusura del giorno delle elezioni in giorni di negoziazione (12 mesi = 252 giorni). Fonti: Franklin Templeton Institute, S&P Global, Bloomberg, Macrobond. Dati al 5 ottobre 2026. Non vi è alcuna garanzia che stime, previsioni o proiezioni si realizzino. Gli indici non sono gestiti e non è possibile investirvi direttamente. Non riflettono commissioni, spese o oneri di vendita. I risultati passati non sono indicativi di quelli futuri.
Il punto principale è che, a partire dal 1954, i rendimenti prospettici a un anno dell’S&P 500 sono stati positivi con tutte le combinazioni di controllo del potere esecutivo e del Congresso in presenza di un presidente repubblicano.
La Figura 2 approfondisce l’analisi e mostra il dettaglio della performance settoriale.
Figura 2. Performance prospettica a un anno dei settori GICS dell’S&P 500 dopo tutte le elezioni di metà mandato
Indici settoriali S&P 500: rendimenti medi prospettici a un anno dopo le elezioni di metà mandato
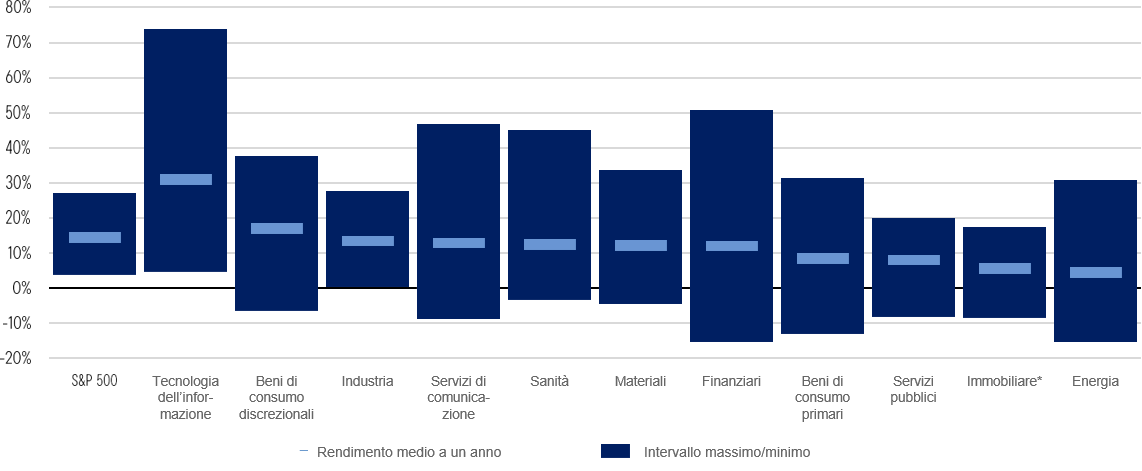
Nota: il periodo di riferimento è tratto da History, Art & Archives della Camera dei Rappresentanti degli Stati Uniti. I nove periodi considerati vanno dal 1990 al 2022. *I dati del settore immobiliare erano disponibili dal 1998 al 2002. Fonti: FactSet, S&P Dow Jones Indices. Analisi di Franklin Templeton Institute e Global Research Library.
|
Indici |
Rendimento medio prospettico a 1 anno |
Massimo |
Minimo |
Percentuale di esiti positivi |
|
S&P 500 |
14,46% |
27,07% |
3,71% |
100,00% |
|
Energia |
4,38% |
30,82% |
-15,55% |
66,67% |
|
Materiali |
12,08% |
33,47% |
-4,48% |
66,67% |
|
Industriali |
13,48% |
27,57% |
0,34% |
100,00% |
|
Beni di consumo discrezionali |
17,02% |
37,61% |
-6,43% |
88,89% |
|
Beni di prima necessità |
8,44% |
31,35% |
-13,15% |
77,78% |
|
Sanità |
12,47% |
45,02% |
-3,53% |
88,89% |
|
Finanziari |
12,05% |
50,65% |
-15,39% |
66,67% |
|
Tecnologia dell’informazione |
30,93% |
73,74% |
4,45% |
100,00% |
|
Servizi di comunicazione |
12,88% |
46,90% |
-8,69% |
77,78% |
|
Servizi di pubblica utilità |
7,95% |
19,77% |
-8,28% |
66,67% |
|
Immobiliare* |
5,58% |
17,30% |
-8,46% |
66,67% |
Conclusioni
Gli investitori tendono a ritenere che la politica eserciti una forte influenza sui mercati azionari. Storicamente, la realtà dopo le elezioni di metà mandato è stata ben diversa. Non possiamo affermare con certezza che la storia si ripeterà e dobbiamo essere consapevoli che sui rendimenti incidono molti altri fattori, in particolare i fondamentali societari, il livello e la direzione dei tassi d’interesse, la regolamentazione, i cambiamenti delle politiche e così via.

Segui Fondi & Sicav sui social