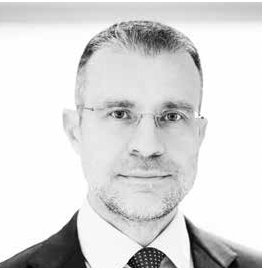
 Fondi&Sicav ha chiesto a Gianluca Bergamaschi, head of fixed income – mandates di Generali Asset Management, un commento sulle dinamiche del mercato obbligazionario.
Quali sono le principali ragioni dell’attuale volatilità sui mercati obbligazionari?
«La volatilità che ha caratterizzato i mercati obbligazionari negli ultimi mesi è riconducibile a più fattori, tra loro strettamente collegati. Il primo è il rischio geopolitico, che si è concretizzato con particolare intensità a marzo e continua a rappresentare un importante elemento di incertezza. Le tensioni in Medio Oriente hanno avuto ripercussioni soprattutto sui prezzi delle materie prime, aumentando il rischio di nuovi shock dal lato dell’offerta e complicando il quadro inflazionistico. Il secondo fattore riguarda il repricing delle aspettative su inflazione e politica monetaria. Le principali economie mondiali hanno mostrato una sostanziale resilienza, in un contesto caratterizzato da pressioni inflazionistiche in aumento. Di conseguenza, le banche centrali hanno dovuto adottare un orientamento più restrittivo rispetto alle attese, anche per limitare il rischio di effetti di secondo livello sull’inflazione. Questo processo ha determinato movimenti significativi lungo le curve dei rendimenti. Infine, in Europa un’importante fonte di volatilità è rappresentata dalla situazione politica e fiscale francese. Le incertezze sul consolidamento dei conti pubblici hanno aumentato il premio per il rischio richiesto sul debito francese. Le tensioni sull’Oat si sono quindi trasmesse, almeno in parte, al resto del mercato, determinando un generale allargamento degli spread nell’Eurozona».
Vi attendete un ulteriore inasprimento delle politiche monetarie?
«L’attuale quadro macroeconomico rimane compatibile con un’ulteriore fase di restringimento monetario. I mercati incorporano quasi tre ulteriori rialzi da parte di Fed e Bce nell’orizzonte prevedibile. Il nostro scenario di base è leggermente meno aggressivo e prevede due ritocchi verso l’alto, soprattutto considerando che in Europa l’inasprimento delle condizioni finanziarie sta già iniziando a produrre effetti sull’economia e sulle dinamiche di finanza pubblica. Come sottolineato anche dal capo economista della Bce, Philip Lane, l’aumento dei costi di finanziamento sui mercati può incidere sulla domanda aggregata e contribuire direttamente al processo di trasmissione della politica monetaria. In questo senso, condizioni finanziarie più restrittive potrebbero ridurre la necessità di ulteriori interventi da parte delle banche centrali. Rimaniamo, quindi, cauti sull’ipotesi che l’intero ciclo di rialzi attualmente incorporato nelle curve venga effettivamente realizzato».
Ritenete che gli attuali livelli di rendimento dei titoli governativi siano attrattivi?
«La maggiore volatilità dei mercati obbligazionari ha certamente creato nuove opportunità di investimento. Gli attuali livelli di rendimento consentono agli investitori di ottenere ritorni potenziali interessanti, migliorando al contempo la qualità creditizia complessiva dei portafogli. Nelle recenti fasi di avversione al rischio, i titoli governativi non hanno sempre offerto la stessa protezione osservata storicamente. Tuttavia, con rendimenti reali che non si vedevano da oltre 10 anni, stanno gradualmente recuperando il loro ruolo di efficace strumento di diversificazione rispetto agli asset più rischiosi. Agli attuali livelli, aumenta il potenziale contributo della componente obbligazionaria sia in termini di rendimento, sia di protezione in scenari di rallentamento economico. Anche i bond indicizzati all’inflazione risultano interessanti per aumentare la resilienza dei portafogli e preservarne il potere d’acquisto reale».
Quale strategia state adottando nei vostri portafogli?
«Nel breve periodo ci aspettiamo che l’attuale fase di volatilità sui tassi possa proseguire e manteniamo, quindi, un approccio prudente, specie sulle scadenze più lunghe delle curve e negli Stati Uniti. A differenza dell’Europa, l’economia americana continua, infatti, a mostrare una crescita sufficientemente robusta da sostenere livelli dei tassi relativamente elevati, mentre sul tratto lungo rimangono presenti anche elementi di incertezza legati all’evoluzione del quadro fiscale. Sulle curve europee vediamo invece valore nel tratto intermedio, tra i 5 e i 10 anni di scadenza, soprattutto considerando un orizzonte di investimento di medio periodo. Per quanto riguarda il rischio paese e la selezione degli emittenti, manteniamo un atteggiamento prudente sulla Francia, alla luce delle incertezze politiche e fiscali. Al contrario, riteniamo che gli attuali livelli dello spread Btp non riflettano pienamente il miglioramento dei fondamentali italiani e offrano quindi opportunità interessanti in termini di valore relativo».
leggi il numero 189

Segui Fondi & Sicav sui social